الأوامر ووقف الخسارة والسعر الذي تحصل عليه فعليًا
تعلّم أي جزء من الأمر تتحكم فيه، وأي جزء يتحكم فيه السوق، ولماذا لا يكون وقف الخسارة تأمينًا.
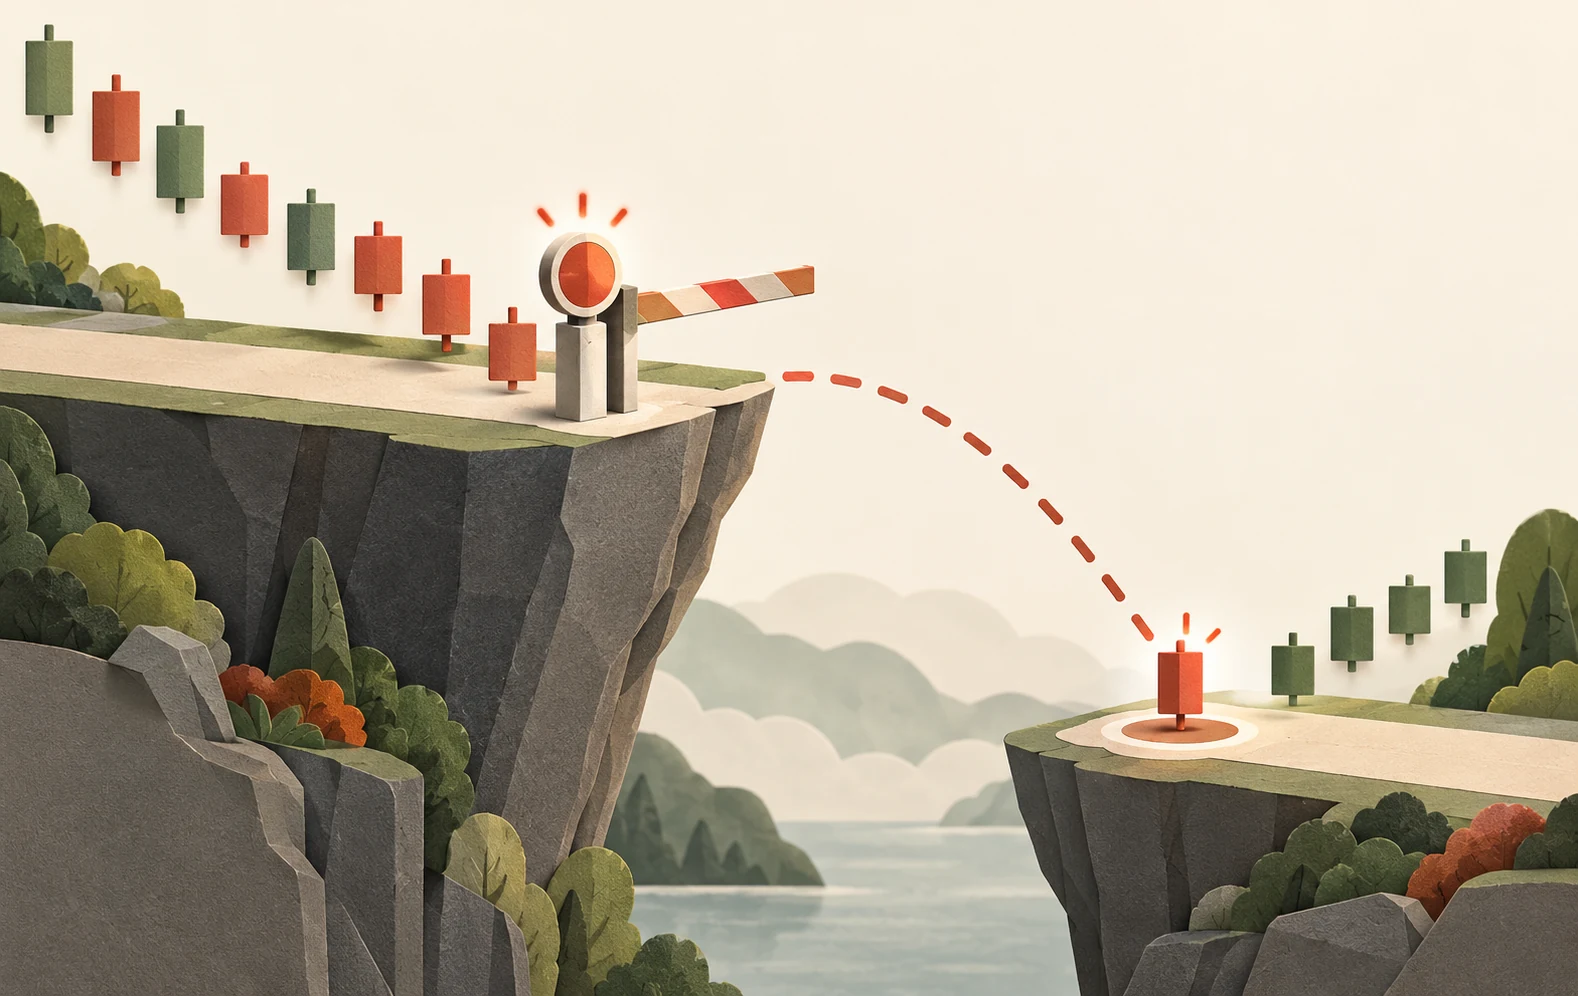
التعليمات ليست نتيجة
يصف الأمر ما ينبغي لوسيط أو مكان تداول محاولة فعله في ظروف محددة. ويعتمد التنفيذ الناتج على الأطراف المقابلة المتاحة وساعات التداول وقواعد السوق والظروف التشغيلية. يعرض المخطط معاملات سابقة؛ وليس عرضًا لتداول أي كمية عند أحدث سعر. يظهر هذا التمييز عند تحرك الأسعار بسرعة أو صغر الحجم المتاح.
يعطي أمر السوق أولوية للتنفيذ لا لسعر معين. ويحدد الأمر محدد السعر أسوأ سعر مقبول لكنه قد يبقى دون تنفيذ. وفي الشراء يكون الحد هو السعر الأقصى؛ وفي البيع يكون السعر الأدنى. وقد تترك التنفيذات الجزئية مركزًا أصغر من المقصود، وقد يظل باقي الأمر نشطًا.
أفضل سعر معروض لا يضمن توفر كل الكمية عنده. أمر سوق كبير قد يستهلك مستويات متعددة، بينما ينفذ الأمر المحدد جزءًا فقط ضمن السعر المقبول. افحص الكمية والوقت وقواعد الصلاحية، لا السعر وحده.
افهم ما الذي يفعّله شرط التفعيل فعليًا
يتحول أمر الإيقاف التقليدي إلى أمر سوق عند تحقق شرط تفعيله. ولذلك يتعرض للانزلاق السعري بعد التفعيل. أما أمر الإيقاف المحدد فيتحول إلى أمر محدد، فيحافظ على حد السعر المعلن مع إدخال احتمال عدم الخروج. ولا يحل أي منهما جميع المخاطر. وقد يستخدم الوسطاء مراجع تفعيل مختلفة، لذا تحقق مما إذا كان التفعيل يعتمد على الصفقات أو أسعار الشراء أو البيع أو سعر آخر محدد.
للأوامر أيضًا مدد صلاحية. فقد ينتهي أمر اليوم عند نهاية الجلسة المعنية، بينما يبقى الأمر الأطول عمرًا حتى انتهاء صلاحيته المحددة أو إلغائه، وفق قواعد الوسيط. وقد تختلف أهلية التداول خارج الساعات المعتادة ومعالجة إجراءات الشركات. ويظل الأمر غير المتابع توجيهًا ذا عواقب محتملة، حتى إذا نُسيت فكرة التداول الأصلية.
تتبّع فجوة ليلية خطوة بخطوة
تأمل سهمًا افتراضيًا اشتُري عند $50 مع وقف بيع عند $48. بعد خبر غير متوقع يظهر اهتمام الشراء التالي المتاح قرب $44.50. قد ينفذ أمر الوقف المفعّل هناك أو عند سعر متاح آخر. تحولت الخسارة المقصودة البالغة $2 للسهم إلى $5.50 قبل التكاليف. ليس ذلك بالضرورة خللًا؛ فالأسعار المفقودة لم تكن متاحة للتنفيذ أصلًا.
قد يبقى أمر وقف محدد بتفعيل عند $48 وحد سعر $47.80 دون تنفيذ في السيناريو نفسه. ويحمي حده من قبول $44.50، لكن المستثمر يظل مالكًا للأصل المتراجع. ويتنافس اليقين السعري ويقين التنفيذ. ومن المضلل وصف نوع أمر بأنه أكثر أمانًا في جميع الحالات دون تحديد الخطر المهم.
طابق تفاصيل الأمر بعد إرساله
سجل معرف الأمر وجانبه وكميته وحد السعر أو التفعيل ومدة الصلاحية والحالة الحالية. ثم ميّز بين مُرسل ومقبول ومنفذ جزئيًا ومنفذ ومرفوض وملغى. وطلب الإلغاء ليس دليلًا على عدم تنفيذ صفقة؛ فقد يحدث التنفيذ قبل سريان الإلغاء. طابق المراكز والنقد بدلًا من الاعتماد على رسالة على الشاشة وحدها.
اختبر عمدًا في المحاكاة أمرًا مرفوضًا وتنفيذًا جزئيًا. وتحدد الخطة الواقعية ما يحدث إذا نُفذ الدخول ولم يُنفذ الخروج المرتبط به، أو انقطع الاتصال. وقد تساعد ميزات المنصة مثل الأوامر المرتبطة في تنسيق التوجيهات، لكن سلوكها الدقيق خاص بالمنتج. وينتمي الفهم التشغيلي إلى جانب تحليل الأسعار، لا إلى ما بعده.
تحقق مما إذا كان السوق مفتوحًا بالفعل للتعليمة التي تنوي استخدامها. فقد تستمر تغذية الأسعار في عرض أسعار استرشادية بينما لا يتاح نوع معين من الأوامر. وقد يمنع تعليق التداول في البورصة أو قيد يفرضه الوسيط التنفيذ أيضًا. يجب إدراج هذه الاحتمالات في ملاحظات التمرين، لأن خطة خروج تفترض وصولًا بلا انقطاع تركت شرطًا مهمًا دون تصريح.
تابع الكمية من إرسال الأمر حتى تسوية الحالة
شراء 100 سهم بسعر 50.02 و150 بسعر 50.05 يكلف 12,509.50 دولار قبل الرسوم. المتوسط المرجح 50.038، لا المتوسط البسيط للسعرين. مقارنة بشراء الكمية كلها عند 50.02، تبلغ الزيادة 4.50 دولارات.
إذا نُفذ 40 من أمر حجمه 100، ثم أرسلت إلغاءً ونُفذ عشرة أخرى قبل سريانه، فالمركز النهائي 50 عند إلغاء الباقي. وصف الأمر بأنه ملغى لا يمحو التنفيذات السابقة. استخدم الكمية المنفذة التراكمية والتأكيدات.
الخروج المرتبط يحتاج ضبطًا مماثلًا. تنفيذ هدف الربح لا ينبغي أن يترك أمر بيع وقائيًا يفتح مركزًا قصيرًا دون قصد. تعتمد المعالجة على المنصة والوسيط والتنفيذ الجزئي والتأخير؛ اختبر الحالات المتزامنة لا المسار المثالي فقط.
غياب الرد يعني أن الحالة مجهولة، لا أن الأمر رُفض. إعادة الشراء بعد انقطاع الاتصال قد تضاعف التعرض. تحقق من الأمر الأصلي بمعرّفه ومن المراكز الفعلية قبل إرسال بديل.