کسری اجرا: تصمیمی را که نتوانستید اجرا کنید حساب کنید
اجرا را در برابر قیمت تصمیم تعریفشده بسنجید، با احتساب هزینه سفارشهای ناتمام.
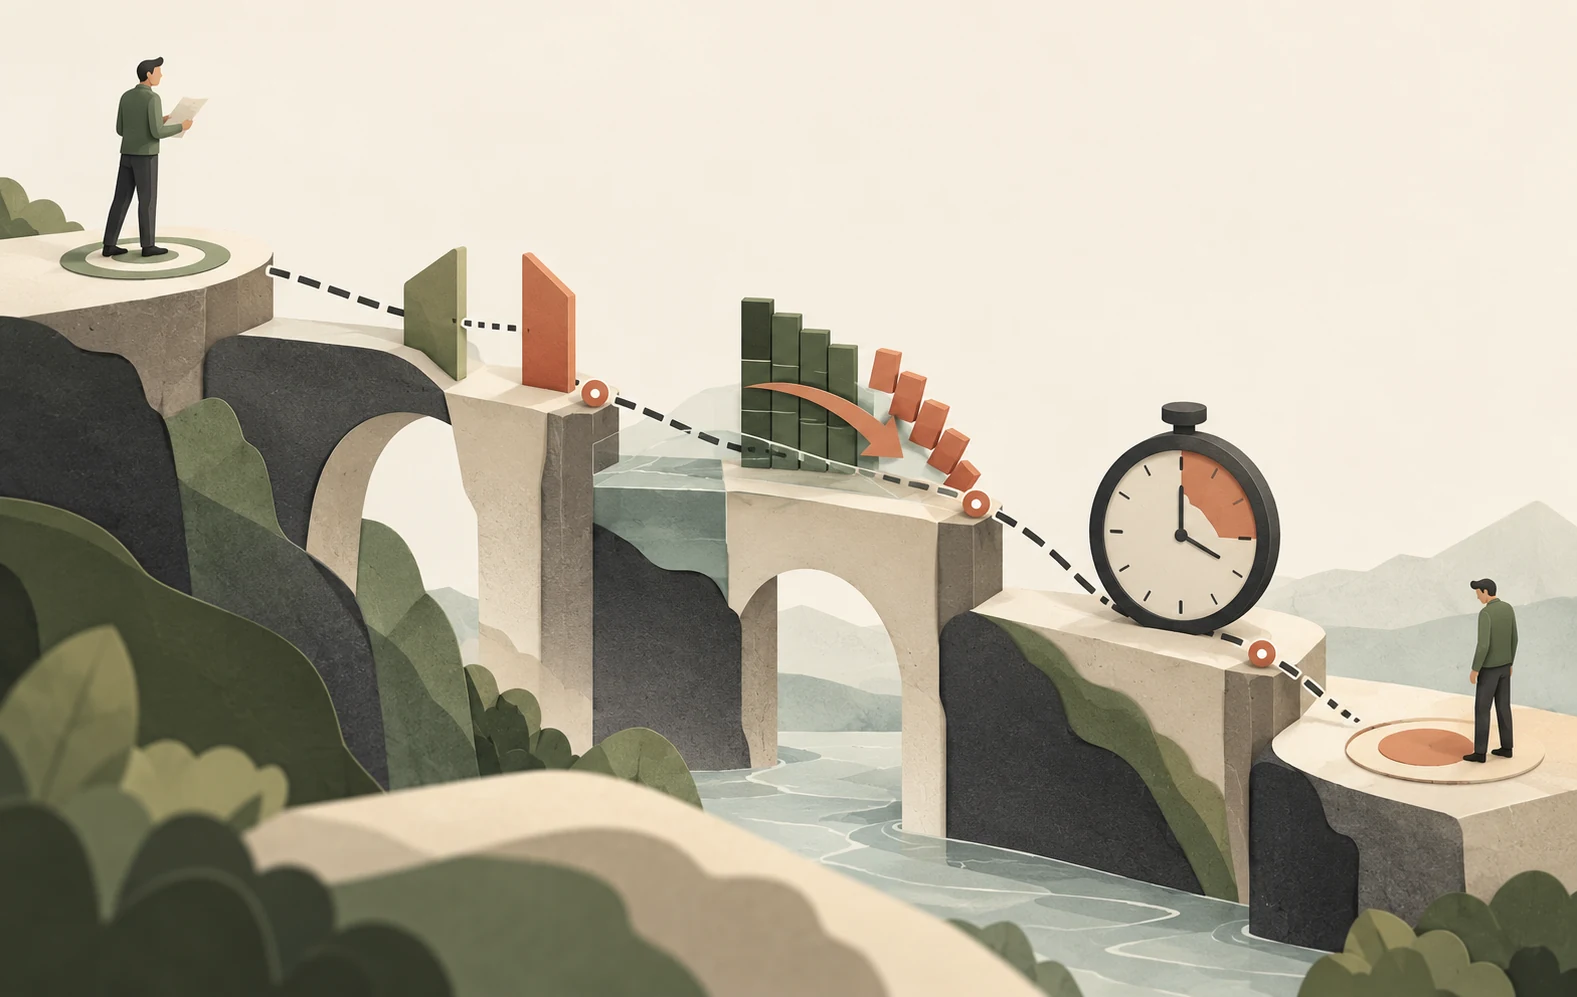
پیش از قضاوت درباره اجرا، معیار مقایسه انتخاب کنید
قیمت اجرا فقط نسبت به یک معیار مبنا و یک هدف معنا دارد. ممکن است معاملهای بهتر از قیمت میانگین روز اجرا شود، اما نسبت به قیمت در دسترس هنگام تصمیمگیری عملکرد ضعیفی داشته باشد. برعکس، یک سفارش فوری شاید قیمت بالاتری بپردازد، اما ریسک از دست رفتن فرصتی را که سریع منقضی میشود کاهش دهد.
کسری اجرا، ارزش تصمیم فرضیِ موردنظر را با آنچه واقعاً اجرا شده مقایسه میکند؛ این مقایسه هزینههای صریح و، طبق قرارداد انتخابی، مواجهه اجرانشده را نیز در بر میگیرد. زمان تصمیم، قیمت مرجع، اندازه سفارش و نقطه پایان ارزیابی را از پیش تعیین کنید. انتخاب هر معیاری که اجرا را بهتر نشان دهد، ارزش تشخیصی این سنجه را از بین میبرد.
تأخیر، هزینه معامله و مواجهه ازدسترفته را جدا کنید
قیمت ممکن است از زمان تصمیم سرمایهگذاری تا رسیدن سفارش به بازار تغییر کند. سپس ممکن است حین اجرا دوباره تغییر کند. کارمزدها مؤلفه دیگری میافزایند. سهام خریدارینشده یا فروختهنشده، بسته به اتفاقات تا زمان ارزیابی، هزینه فرصت یا منفعت فرصت ایجاد میکنند. برای سفارش خرید، افزایش قیمت معمولاً این تفاوتها را هزینهزا میکند؛ در سفارش فروش، علامتها معکوس میشوند.
این دستهبندیها توصیفهای حسابداریاند، نه انتساب علّی بینقص. افزایش قیمت حین اجرا ممکن است ناشی از اثر خود سفارش، اخبار عمومی یا هر دو باشد. محاسبه میتواند نشان دهد اجرا با معیار زمان تصمیم تفاوت داشته، بیآنکه ثابت کند هر سنت از این تفاوت حاصل کدام مشارکتکننده یا سازوکار بوده است.
با سفارشهای اجرانشده متقارن برخورد کنید
نادیده گرفتن سفارشهای محدود ناموفق، سابقهای بیش از حد مطلوب از اجرای منفعلانه میسازد. سفارشهای اجراشده ممکن است ارزان به نظر برسند، در حالی که فرصتهای ازدسترفته از مجموعه داده ناپدید میشوند. هر تصمیم واجد شرایط، مقدار درخواستی آن، لغوها و مقدار باقیمانده در نقطه پایان ازپیشتعیینشده را ثبت کنید.
هزینه فرصت میتواند منفی باشد. اگر پس از یک سفارش خرید اجرانشده قیمت افت کند، بخش اجرانشده نسبت به خرید فوری از زیان اجتناب کرده است. فقط فرصتهای دردناک ازدسترفته یا فقط موارد خوشاقبالی را نشمارید. سنجش یکسان همه تصمیمها مهمتر از انتخاب قراردادی است که میانگینی خوشظاهر ایجاد کند.
ده اجرای جزئی ممکن است متعلق به یک تصمیم باشند، نه ده تصمیم مستقل. شناسه تصمیم و مقدار اولیه سفارش را حفظ کنید. لغو باقیمانده پس از تغییر نظر نباید با کوچککردن گذشتهنگر مقدار اولیه، هزینه فرصت اجرانشده را پنهان کند.
بدون پنهان کردن اندازه اقتصادی، نرمالسازی کنید
هزینهها را هم به واحد پول و هم به واحد پایه، نسبت به ارزش اسمیِ بهروشنی تعریفشده گزارش کنید. هر واحد پایه برابر با 0.01% است؛ بنابراین هزینه 10 واحد پایه روی $100,000 برابر با $100 است. میانگینی کوچک بر حسب واحد پایه همچنان ممکن است برای فرایندی با گردش معاملات بالا از نظر اقتصادی مهم باشد، در حالی که درصدی بزرگ روی سفارشی بسیار کوچک شاید اثر کمی بر پرتفوی داشته باشد.
موارد همسنخ را مقایسه کنید: فوریت، اندازه سفارش نسبت به فعالیت بازار، نوسان، زمان روز و شرایط محل معامله. کارگزاری که سفارشهای دشوار را اجرا میکند نباید فقط با سفارشهای آسان در جای دیگر سنجیده شود. مشاهدات خام را در کنار خلاصهها نگه دارید تا بتوان اجراهای غیرعادی، برچسبهای زمانی قدیمی و خطاهای تبدیل ارز را بررسی کرد.
از اندازهگیری برای بهبود فرایند استفاده کنید
تحلیل اجرا باید ضعفهای قابلکنترل را شناسایی کند: تأخیر غیرضروری در تصمیمگیری، اندازه سفارش بیش از نقدشوندگی موجود، یا ناسازگاری افق سیگنال با برنامه اجرا. این تحلیل نباید وقتی اطلاعات سریع ارزش خود را از دست میدهند به معامله مکانیکی و کند، یا وقتی صبر ارزشمند است به معامله مکانیکی و تهاجمی تشویق کند.
تغییرات پیشنهادی را روی نمونهای معنادار و با در نظر گرفتن شرایط نامساعد ارزیابی کنید. تغییری که فاصله قیمت را صرفهجویی میکند اما مواجهه ازدسترفته را بسیار افزایش میدهد، لزوماً اجرای کل را بهبود نمیدهد. مقایسه مرتبط، کل فرایند سرمایهگذاریِ انجامشده است، نه یک مؤلفه جذاب منفرد. کیفیت اجرا همچنین شامل قابلیت اتکای عملیاتی و رسیدگی مناسب به خطاهاست؛ آمارههای قیمت بهتنهایی نمیتوانند این موارد را تأیید کنند.
اجزای هزینه اجرا باید با جمع نهایی سازگار باشند
برای خرید با مقدار موردنظر Q، مقدار اجراشده q، قیمت تصمیم Pd، میانگین موزون اجرا Pf و قیمت پایان ارزیابی ازپیشتعیینشده Pe، هزینه ساده نقدی برابر q(Pf − Pd) + (Q − q)(Pe − Pd) + کارمزدهاست. ارزشگذاری قسمت اجرانشده به معنی معامله واقعی در آن قیمت نیست.
اگر قیمت رسیدن سفارش Pa باشد، هزینه اجراشده به q(Pa − Pd) و q(Pf − Pa) تفکیک میشود. برای 600 سهم با قیمتهای 20.00، 20.02 و 20.05، دو بخش 12 و 18 دلارند. با 80 هزینه فرصت و 6 کارمزد، جمع 116 است؛ افزودن دوباره 30 شمارش مضاعف است.
برای فروش، جهت اختلاف قیمتها برعکس میشود: q(Pd − Pf) + (Q − q)(Pd − Pe) + کارمزد. فروش پایینتر از قیمت تصمیم، هزینه مثبت دارد. علامت هزینههای صریح را همراه با جهت معامله معکوس نکنید.
هزینه 10 دلار روی سفارش هزار دلاری، 100 واحد پایه است؛ 100 دلار روی سفارش صد هزار دلاری، ده واحد پایه. میانگین ساده 55 است، اما هزینه تجمیعی 110 تقسیم بر 101,000 حدود 10.89 واحد پایه میشود. این دو شاخص پرسشهای متفاوتی را پاسخ میدهند.