Valuuttainterventiot: mekanismi, viestit ja rajat
Analysoi, mitä interventio muuttaa, pitämättä keskuspankin toimintaa taattuna hintalattiana.
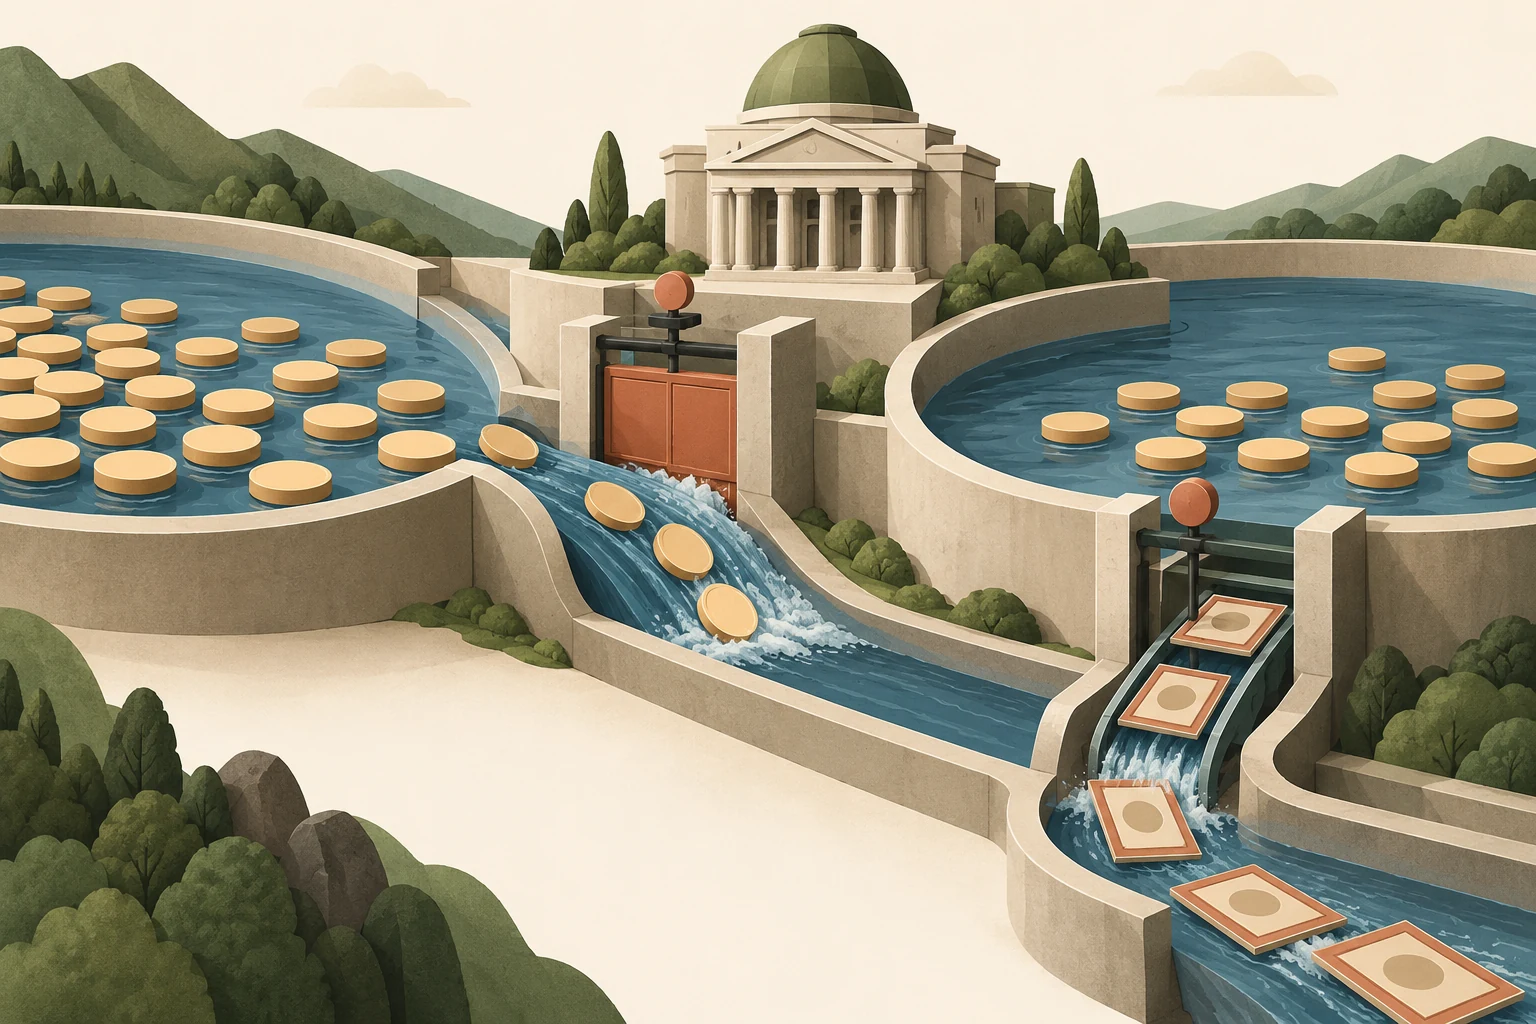
Kuvaa todellinen toiminta
Valuuttainterventio on viranomaisen liiketoimi, jolla pyritään vaikuttamaan valuuttakurssiin tai markkinaoloihin. Ulkomaisen valuutan ostaminen kotimaista myymällä muuttaa varoja ja velkoja; valuuttavarannon myyminen kotimaisen valuutan ostamiseksi toimii vastakkaiseen suuntaan. Politiikkailmoitus, toteutunut kauppa ja myöhemmin julkaistu määräarvio ovat eri tietoja. Niitä ei pidä käyttää toistensa korvikkeina.
Aloita viranomaisesta, instrumentista, tarkoituksesta ja ajoituksesta. Interventio voidaan toteuttaa spot-kaupoilla, johdannaisilla tai muilla järjestelyillä, ja institutionaalinen vastuu vaihtelee maiden välillä. Huhu keskuspankin toiminnasta on heikompaa näyttöä kuin virallinen tiedote. Edes virallinen kokonaisluku ei välttämättä yksilöi päivänsisäisiä ajankohtia, jolloin kaupat tapahtuivat.
Julkaistu valuuttavarannon muutos ei ole sama kuin interventiokauppojen määrä. Joukkolainojen hinnat ja kurssit voivat muuttaa arvoa ilman uutta kauppaa, ja termiinit voivat luoda tulevia velvoitteita muuttamatta spot-varantoa heti. Erota liiketoimet, arvostusmuutokset, korkotulot, erääntymiset ja johdannaisvelvoitteet, jotta näet viranomaisen varsinaiset toimet.
Erota steriloidut ja steriloimattomat vaikutukset
Steriloimaton interventio voi muuttaa kotimaisia rahaoloja vaikuttamalla rahamääräisiin velkoihin. Sterilointi käyttää vastakkaisia operaatioita tämän vaikutuksen rajoittamiseksi. Ero on tärkeä, koska valuuttakurssireaktio voi kuvastaa rahapolitiikan muutoksia itse valuuttakaupan lisäksi. Niiden pitäminen samoina sekoittaa mekanismit.
Steriloitu interventio voi silti vaikuttaa markkinoihin signaalien, omaisuuserien tarjonnan tai markkinoiden toiminnan kautta. Sen onnistuminen riippuu olosuhteista eikä yleispätevästä säännöstä. Uskottava, laajemman politiikan kanssa linjassa oleva toimi voi erota yrityksestä vastustaa jatkuvaa painetta muun politiikan osoittaessa vastakkaiseen suuntaan. Analyytikon pitäisi ilmoittaa ehdotettu vaikutuskanava ja sitä tukeva näyttö.
Jos valuutan osto lisää kotimaisten pankkien reservejä, keskuspankki voi poistaa niitä esimerkiksi myymällä kotimaisia arvopapereita. Ulkomainen omaisuuserä säilyy taseessa, mutta reservivaikutus kumoutuu. Sterilointi ei peru alkuperäistä valuuttakauppaa, vaan neutraloi sen rahamääräisen vaikutuksen toisella liiketoimella.
Vältä tarinaa rajattomista resursseista
Kyky laskea liikkeeseen kotivaluuttaa ei tee jokaisesta valuuttakurssitavoitteesta kustannuksetonta. Ulkomaisten omaisuuserien ostaminen voi luoda taseriskiä ja vaikeuttaa kotimaisia tavoitteita. Kotivaluutan tukeminen myymällä ulkomaisia varoja kohtaa erilaisen resurssirajoitteen. Bruttovarannot voivat yliarvioida välittömästi käytettävissä olevat resurssit, jos varat on sidottu tai niihin liittyy valuuttamääräisiä velkoja.
Tutkimusmuistion tulee erottaa likvidit resurssit, ilmoitetut sitoumukset ja ehdolliset velvoitteet. Älä muunna vaikuttavaa reservien kokonaismäärää tarkaksi päivämääräksi, jonka ajan valuuttaa voi puolustaa, ilman oletuksia paineen laajuudesta. Tällaiset arviot ovat hyvin herkkiä käyttäytymiselle ja voivat kumota itsensä osallistujien muuttaessa odotuksiaan.
Hintavaikutus voi olla tilapäinen
Jyrkkä alkuvaiheen hintareaktio voi kuvastaa yllätystä, markkinasyvyyden heikkenemistä tai sijoittajien positioiden pienentämistä. Se ei osoita tasapainovaluuttakurssin pysyvää muutosta. Vastaavasti dramaattisen välittömän liikkeen puuttuminen ei todista, ettei operaatiolla ollut vakauttavaa vaikutusta; olennaista vaihtoehtoista tapahtumakulkua ei voida havaita.
Käytä useita aikahorisontteja ja vertaa laajempia olosuhteita. Laskiko volatiliteetti? Paraniko likviditeetti? Muuttuivatko politiikkaodotukset? Liikkuivatko samankaltaiset valuutat samaan aikaan? Kysymykset parantavat tulkintaa ratkaisematta syy-yhteyden tunnistamista täydellisesti. Vältä valitsemasta vain interventioita, joita seurasivat suuret suunnanmuutokset, koska epäonnistuneet tai epäselvät jaksot ovat tarpeen kertomuksen rajojen arvioimiseksi.
Vaikutusten arvioinnissa on valikoitumisongelma: viranomainen puuttuu markkinaan usein juuri silloin, kun valuutta on jo paineessa. Jatkuva heikkeneminen ei todista intervention tehottomuutta, sillä ilman sitä lasku olisi voinut olla suurempi. Toipuminenkin voi johtua muista uutisista. Vertailuvaluutat ja samanaikaisten julkistusten huomioiminen auttavat, mutta eivät tee toteutumattomasta vaihtoehdosta suoraan havaittavaa.
Rakenna kurinalainen tapahtumatutkimus
Luettele opetuksellista analyysia varten kaikki tunnistetut interventiot määritellyltä ajalta ja kirjaa, milloin tieto tuli julkiseksi. Käytä yhdenmukaisia valuuttakurssi-ikkunoita ja huomioi samanaikaiset talousjulkistukset. Erota viralliset kauppatiedot lehtiraporteista. Jos tiedot julkaistaan viiveellä, älä teeskentele historiallisen kaupankävijän tunteneen lopullista sarjaa reaaliajassa.
Stressiskenaarioihin pitäisi sisällyttää intervention puuttuminen, odottamaton interventio, toistuva interventio ja lopullinen politiikan muutos. Mitään niistä ei pidä esittää todennäköisimpänä ilman näyttöä. Oletetun alarajan varaan rakennettu positio voi epäonnistua hintahypyn vuoksi ennen tavallisen poistumistoimeksiannon toteutusta. Politiikkamekanismin ymmärtäminen on hyödyllistä; sen antaman suojan olettaminen on eri ja paljon vahvempi väite.
Hyödyllisenä vaihtoehtoisen kehityskulun harjoituksena kirjoita kaksi polkua, joilla on sama alkuinterventio mutta eri myöhempi kotimainen politiikka. Toinen vahvistaa ilmoitettua valuuttatavoitetta, toinen heikentää sitä. Selitä, miksi samat ensimmäisen päivän tapahtumat eivät välttämättä tuota samoja pitkän aikavälin tuloksia. Tämä ehkäisee yksittäisen operaation koon yleistämistä pysyväksi hintatavoitteeksi.