התערבות בשוק המט״ח: מנגנון, איתותים ומגבלות
נתחו מה התערבות משנה, בלי להתייחס לפעילות הבנק המרכזי כאל רצפת מחיר מובטחת.
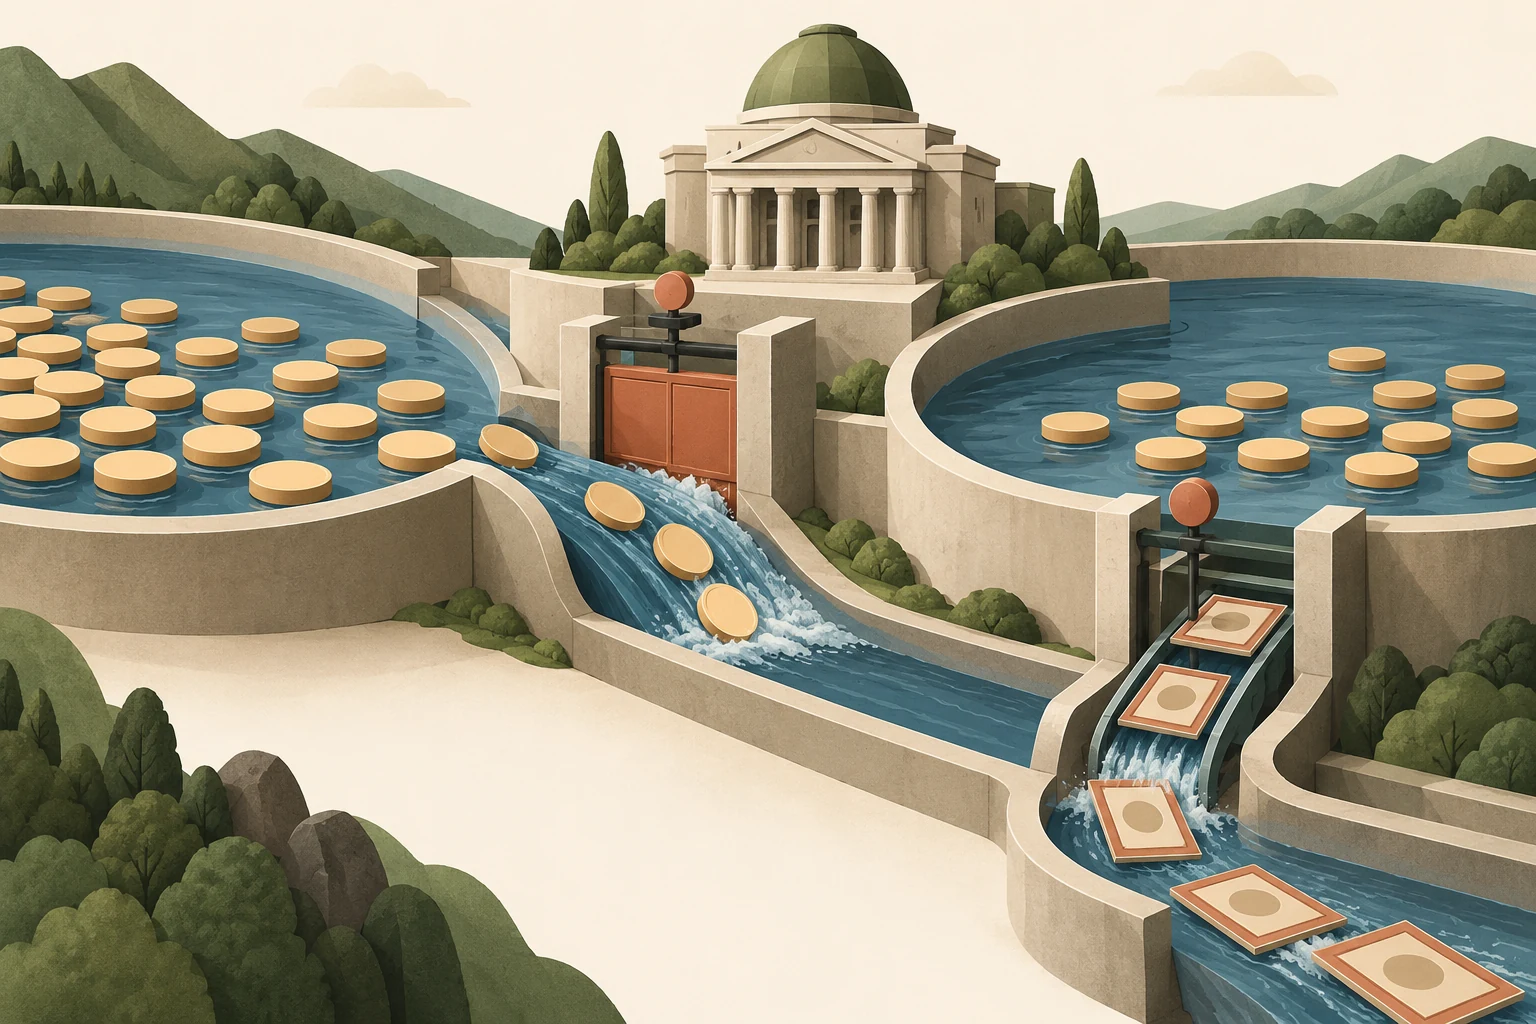
תארו את הפעולה בפועל
התערבות במטבע חוץ היא עסקה רשמית שנועדה להשפיע על השער או על תנאי השוק. רכישת מטבע חוץ תמורת המטבע המקומי משנה את הנכסים וההתחייבויות הרלוונטיים; מכירת יתרות כדי לקנות מטבע מקומי פועלת בכיוון ההפוך. הודעת כוונה, עסקה שבוצעה ואומדן היקף שהתפרסם מאוחר יותר מספקים מידע שונה. אין להתייחס אליהם כאל ראיות שאפשר להחליף זו בזו.
התחילו ברשות המוסמכת, במכשיר, במטרה ובעיתוי. התערבות יכולה להתבצע בעסקאות ספוט, בנגזרים או בהסדרים אחרים, והאחריות המוסדית שונה בין מדינות. שמועה שבנק מרכזי פעל היא ראיה חלשה יותר מפרסום רשמי. אפילו נתון רשמי מצרפי עשוי שלא לזהות את הרגעים המדויקים במהלך היום שבהם בוצעו עסקאות.
הפרידו בין השפעות מעוקרות ללא מעוקרות
התערבות לא מעוקרת עשויה לשנות תנאים מוניטריים מקומיים באמצעות השפעתה על התחייבויות מוניטריות. עיקור משתמש בפעולות מקזזות כדי להגביל השפעה זו. ההבחנה חשובה משום שתגובה בשער החליפין עשויה לשקף שינויי מדיניות מוניטרית לצד עסקת המט״ח עצמה. התייחסות לשתיהן כזהות מבלבלת בין מנגנונים.
התערבות מעוקרת עדיין עשויה להשפיע על השווקים דרך איתותים, היצע נכסים או תפקוד השוק. הצלחתה תלויה בנסיבות ולא בכלל אוניברסלי. פעולה אמינה התואמת מדיניות רחבה יותר עשויה להיות שונה מניסיון להתנגד ללחץ מתמשך בעוד שמדיניות אחרת מכוונת בכיוון ההפוך. אנליסט צריך לציין איזה ערוץ מוצע ואילו ראיות תומכות בו.
הימנעו מסיפור על משאבים בלתי מוגבלים
היכולת להנפיק מטבע מקומי אינה הופכת כל יעד לשער חליפין לנטול עלות. רכישת נכסים זרים יכולה ליצור סיכון במאזן ולסבך יעדים מקומיים. תמיכה במטבע מקומי באמצעות מכירת נכסים זרים כפופה למגבלת משאבים אחרת. יתרות ברוטו לבדן עלולות להפריז במשאבים הזמינים מיד אם הנכסים משועבדים או מלווים בהתחייבויות במטבע זר.
מזכר מחקר צריך להבחין בין משאבים נזילים, התחייבויות שהוכרזו והתחייבויות תלויות. אל תהפכו יתרות מרשימות למספר מדויק של ימים שבהם אפשר להגן על מטבע בלי הנחות לגבי עוצמת הלחץ. אומדנים כאלה רגישים מאוד להתנהגות ועלולים לאבד את תוקפם כשהמשתתפים משנים את ציפיותיהם.
שינוי בשווי היתרות אינו מודד לבדו התערבות. גם שערי חליפין, מחירי ניירות ערך והכנסות משפיעים על היתרות. הפרידו בין עסקאות לשערוכים, ובין מועד הפעולה לפרסום. מסקנה על קניית מטבע או מכירתו דורשת נתוני פעולות, לא רק שני סכומי מאזן.
השפעת השוק עשויה להיות זמנית
תגובת מחיר ראשונית חדה עשויה לשקף הפתעה, ירידה בעומק השוק או צמצום פוזיציות של סוחרים. היא אינה מוכיחה שינוי קבוע בשער החליפין של שיווי המשקל. מנגד, היעדר תנועה מיידית דרמטית אינו מוכיח שלפעולה לא הייתה השפעה מייצבת; המצב החלופי הרלוונטי אינו ניתן לצפייה.
השתמשו בכמה אופקי זמן והשוו תנאים רחבים יותר. האם התנודתיות ירדה? האם הנזילות השתפרה? האם ציפיות המדיניות השתנו? האם מטבעות דומים נעו באותו זמן? שאלות אלה משפרות פרשנות בלי לפתור באופן מושלם זיהוי סיבתיות. הימנעו מבחירה רק בהתערבויות שאחריהן היו היפוכים גדולים, משום שאירועים לא מוצלחים או עמומים נחוצים להערכת גבולות הסיפור.
בנו מחקר אירועים שיטתי
לניתוח לימודי, רשמו את כל ההתערבויות שזוהו בתקופה מוגדרת ותעדו מתי המידע פורסם לציבור. השתמשו בחלונות זמן עקביים של שערי חליפין וציינו הודעות כלכליות מקבילות. הפרידו נתוני עסקאות רשמיים מדיווחים בתקשורת. אם הפרסום מגיע באיחור, אל תעמידו פנים שסוחר בעבר הכיר את הסדרה הסופית בזמן אמת.
תרחישי קיצון צריכים לכלול היעדר התערבות, התערבות בלתי צפויה, התערבות חוזרת ושינוי מדיניות בסופו של דבר. אין להציג אף אחד כתוצאה הסבירה ביותר ללא ראיות. פוזיציה שנבנתה סביב רצפה משוערת יכולה להיכשל דרך פער מחיר לפני שהוראת יציאה רגילה מתבצעת. הבנת מנגנון המדיניות מועילה; הנחה שהוא מספק הגנה היא טענה אחרת וחזקה בהרבה.
לתרגיל חלופי מועיל, כתבו שני מסלולים עם אותה התערבות ראשונית אך מדיניות מקומית שונה בהמשך. מסלול אחד מחזק את יעד המטבע שהוצהר; השני מחליש אותו. הסבירו מדוע עסקאות זהות ביום הראשון אינן חייבות להניב תוצאות זהות בטווח הארוך. הדבר מגן מפני השלכת גודלה של פעולה יחידה ליעד מחיר מתמשך.