वॉक-फ़ॉरवर्ड सत्यापन: भविष्य को प्रशिक्षण से बाहर रखें
ऐसी कालानुक्रमिक शोध प्रक्रिया बनाएँ जो सिर्फ़ निखारे गए ऐतिहासिक नियम के बजाय पूरी निर्णय प्रक्रिया परखे।
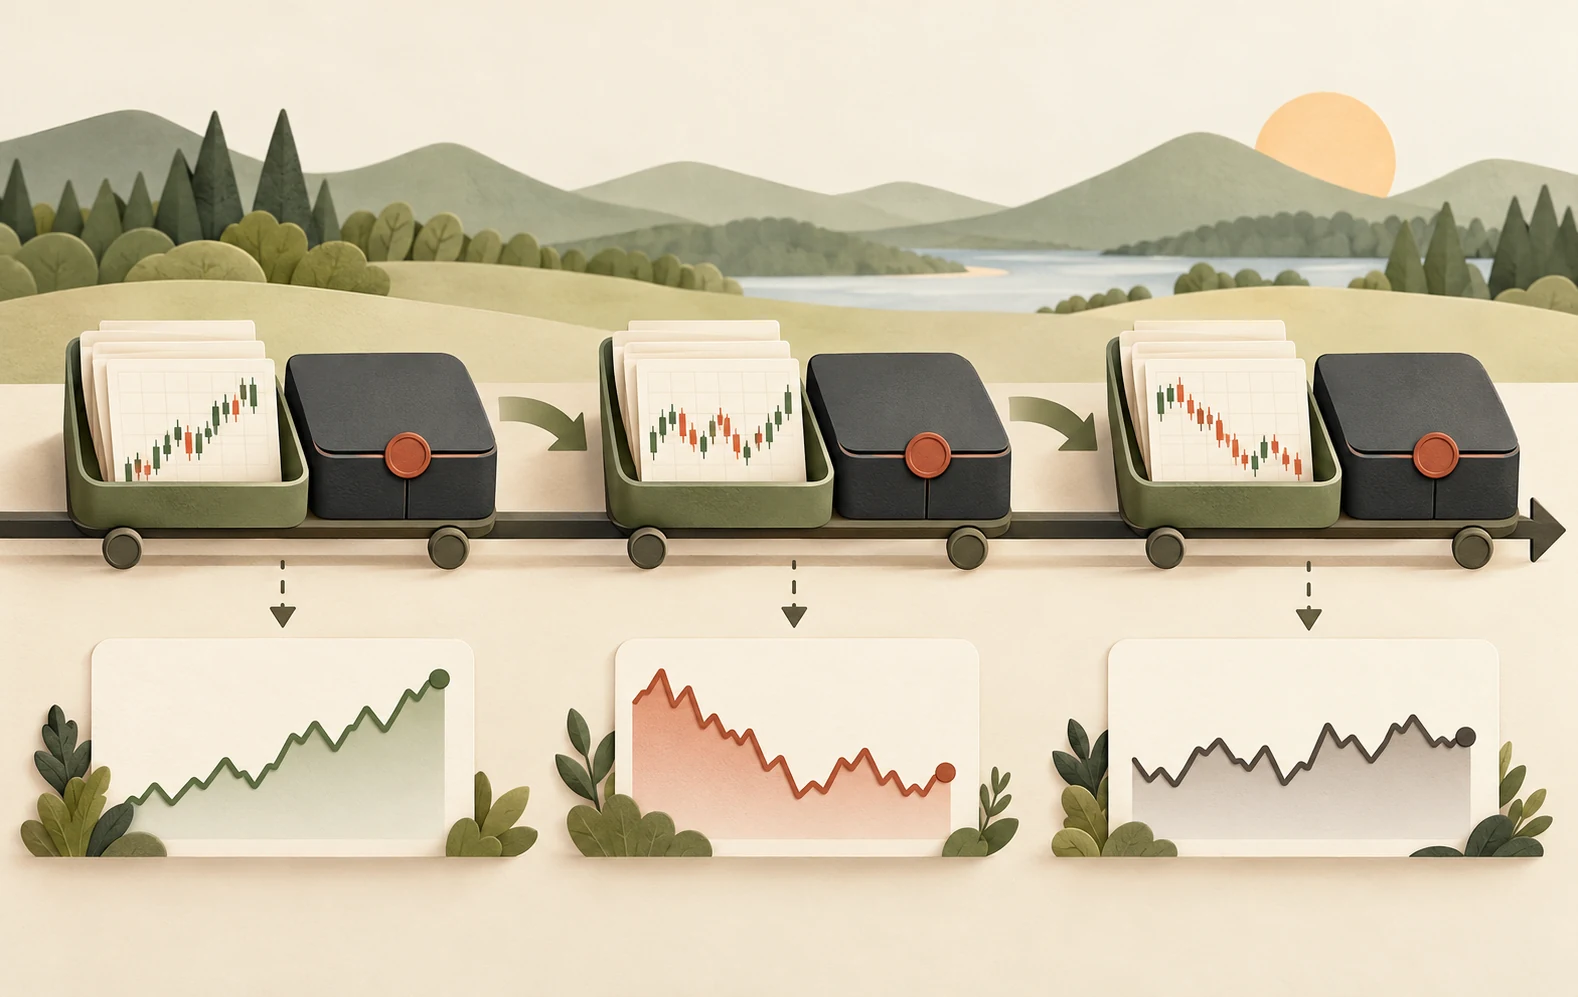
अंतिम सूत्र नहीं, प्रक्रिया जाँचें
वॉक-फ़ॉरवर्ड अध्ययन ऐतिहासिक तारीख पर उपलब्ध जानकारी से बार-बार मॉडल फ़िट करता है, निकले निर्णय स्थिर करता है और बाद की अवधि में उनका मूल्यांकन करता है। फिर क्रम आगे बढ़ता है। यह ऐसी शोध प्रक्रिया का अनुकरण है जिसे भविष्य जाने बिना काम करना है। यह रणनीति को लाभकारी नहीं बनाता और सारे पूर्वाग्रह नहीं मिटाता।
लिखें कि हर चरण में क्या बदलने की अनुमति है। संकेत पैरामीटर, परिसंपत्ति चयन, अस्थिरता अनुमान और लागत धारणाएँ सभी प्रक्रिया के हिस्से हैं। यदि शोधकर्ता परीक्षण अवधि देखने के बाद इन्हें हाथ से बदलता है, तो प्रक्रिया बदल गई और वह अवधि अब साफ़ मूल्यांकन नहीं है। दोहराई जा सकने वाली समयसारणी विवेकाधीन संशोधनों से बने चार्ट से अधिक जानकारी देती है।
रोलिंग या बढ़ता इतिहास सोच-समझकर चुनें
बढ़ती विंडो समय आगे बढ़ने पर सभी पुराने अवलोकन रखती है। इससे अनुमान स्थिर हो सकते हैं, लेकिन अप्रासंगिक हो चुकी बाज़ार स्थितियों का डेटा भी रहता है। रोलिंग विंडो हाल की निश्चित अवधि उपयोग करती है, जिससे अनुकूलन आसान लेकिन नमूना शोर अधिक होता है। कोई तरीका हर जगह श्रेष्ठ नहीं; प्रासंगिक समझौता उस आर्थिक संबंध पर निर्भर है जिसके टिकने की अपेक्षा है।
परिणामों की तुलना से पहले उचित कारण से विंडो की लंबाई चुनें। दर्जनों लंबाइयाँ आज़माकर सर्वश्रेष्ठ चुनना केवल अनुकूलन को ऊँचे स्तर पर ले जाता है। हर परीक्षण अवधि में अवलोकन, अलग बाज़ार घटनाएँ और वास्तविक ट्रेड की संख्या दर्ज करें। बहुत कम स्वतंत्र निर्णयों वाली लंबी कैलेंडर अवधि अपनी अवधि से लगने वाले प्रमाण से कम दे सकती है।
डेटा तैयारी में रिसाव छिपा होता है
कालक्रमिक विभाजन आवश्यक है, लेकिन पर्याप्त नहीं। पूरे नमूने के औसत से फ़ीचर मानकीकृत करने पर भविष्य के अवलोकन पुराने इनपुट को प्रभावित करते हैं। केवल बची हुई प्रतिभूतियाँ चुनना, संशोधित व्यापक आर्थिक आँकड़े उपयोग करना या किसी फ़ाइलिंग को प्रकाशन से पहले शामिल करना पश्चदृष्टि के अन्य रूप हैं। रूपांतरण प्रशिक्षण डेटा पर फ़िट करें और जहाँ संभव हो उस समय की वास्तविक उपलब्धता सुरक्षित रखें।
लेबल भी मायने रखते हैं। यदि प्रशिक्षण उदाहरण अगले पाँच दिनों में मापे रिटर्न का पूर्वानुमान लगाता है, तो उसका परिणाम परीक्षण अवधि की शुरुआत से ओवरलैप कर सकता है। जिन अवलोकनों की लेबल अवधि सीमा पार करे उन्हें हटाएँ या अलग करें। सॉफ़्टवेयर प्रशिक्षण और परीक्षण सूचकांकों के बीच अंतराल रख सकता है, लेकिन अर्थपूर्ण अंतराल चुनने के लिए उस डेटासेट की लेबल समयसीमा, प्रकाशन देरी और निर्भरता समझनी होगी।
सोमवार के संकेत के इनपुट जानना अगले पांच दिनों का प्रतिफल जानना नहीं है। मंगलवार का पुनर्प्रशिक्षण ऐसे लक्ष्य का उपयोग नहीं कर सकता जिसकी अवधि पूरी नहीं हुई। केवल पंक्ति की शुरुआत नहीं, पूरा लक्ष्य-अंतराल और उपलब्धता जांचें।
प्रशिक्षण के भीतर ट्यून करें, मूल्यांकन अछूता रखें
पैरामीटर चयन केवल प्रशिक्षण क्षेत्र की जानकारी से होना चाहिए, संभवतः आंतरिक कालक्रमिक सत्यापन प्रक्रिया के माध्यम से। बाहरी परीक्षण अवधि फिर चुनी प्रक्रिया को परखती है। यह नेस्टिंग मॉडल चुनने और उस चुनाव का प्रदर्शन मापने में अंतर करती है। इससे गणना महँगी भी होती है, जो सस्ते लेकिन दूषित परिणाम से बेहतर है।
क्रमिक परीक्षण रिटर्न को उनके वास्तविक समय क्रम में जोड़ें, बिना पोज़िशन वाली अवधियों सहित। शुल्क और निष्पादन धारणाएँ सुसंगत लगाएँ। आर्थिक अर्थ जाँचे बिना आकर्षक फ़ोल्ड-स्तरीय अनुपातों का औसत न लें: वरना छोटी शांत अवधि को लंबी अस्थिर अवधि जितना दिखावटी महत्व मिल सकता है। संयुक्त परिणाम के साथ अवधियों के बीच फैलाव दिखाएँ।
कमज़ोर परिणाम उपयोग योग्य प्रमाण है
लागत के बाद बिगड़ता, एक अवधि पर निर्भर या समय के छोटे समायोजन से बहुत बदलता वॉक-फ़ॉरवर्ड प्रदर्शन जाँच माँगता है, सजावटी सुधार नहीं। डेटा या कार्यान्वयन दोष को बस समर्थन न पाने वाली रणनीति से अलग करें। वास्तविक बग सुधारना नया रन उचित बना सकता है, लेकिन परिणामों से पहले का परिचय शोध इतिहास का हिस्सा बना रहना चाहिए।
यदि और मूल्यांकन उचित हो, तो स्थिर किए विनिर्देश और वास्तव में नई पेपर-अवलोकन अवधि के साथ समाप्त करें। पहले तय करें कि कौन-सा डेटा लिया जाएगा और क्या धारणाओं को अमान्य करेगा। उद्देश्य आकर्षक रेखा आने तक अनुकूलन करते रहना नहीं; यह स्थापित करना है कि अनुशासित, लागू की जा सकने वाली प्रक्रिया विफल होने के अवसरों के बावजूद टिकती है या नहीं।
परीक्षण की सीमाओं के पार पूंजी और पोज़िशन जारी रखें
मॉडल का पुनर्प्रशिक्षण पोज़िशन स्वतः बंद नहीं करता। मार्च अंत की खुली पोज़िशन को अप्रैल में निकलना हो तो जारी रखने, दर्ज बदलाव या लागत सहित बंद करने का नियम पहले बनाएं। चुपचाप नकदी पर रीसेट नुकसान मिटा सकता है।
पूंजी भी जारी रहे। 10% लाभ और फिर 10% नुकसान, 1.10 × 0.90 = 0.99 यानी 1% नुकसान देते हैं। ओवरलैप करते परीक्षणों में एक दिन दो बार न गिनें; मॉडल चयन या पूंजी-वितरण समझाएं।
फीचर चयन, मानकीकरण और गायब मान भरना प्रत्येक प्रशिक्षण-खिड़की के भीतर करें। पूरे इतिहास पर फिट किया परिवर्तन भविष्य की जानकारी ला सकता है। समय-विभाजन का औजार वित्तीय लक्ष्य पूरा होने और खुली पोज़िशन को स्वतः नहीं समझता।
प्रत्येक भाग में प्रशिक्षण-अंत, पैरामीटर, पहला संभव सौदा, शुरुआती पोज़िशन, लागत और अंतिम अवस्था रखें। त्रुटि सुधारने पर पूरी प्रक्रिया फिर चलाएं और पुराने परिणाम बचाएं। पहले देखे डेटा पर संशोधन नया अछूता परीक्षण नहीं है।