Պատվերներ, ստոպեր և փաստացի ստացվող գինը
Իմացեք՝ պատվերի որ մասն եք կառավարում դուք, որը՝ շուկան, և ինչու ստոպը ապահովագրություն չէ։
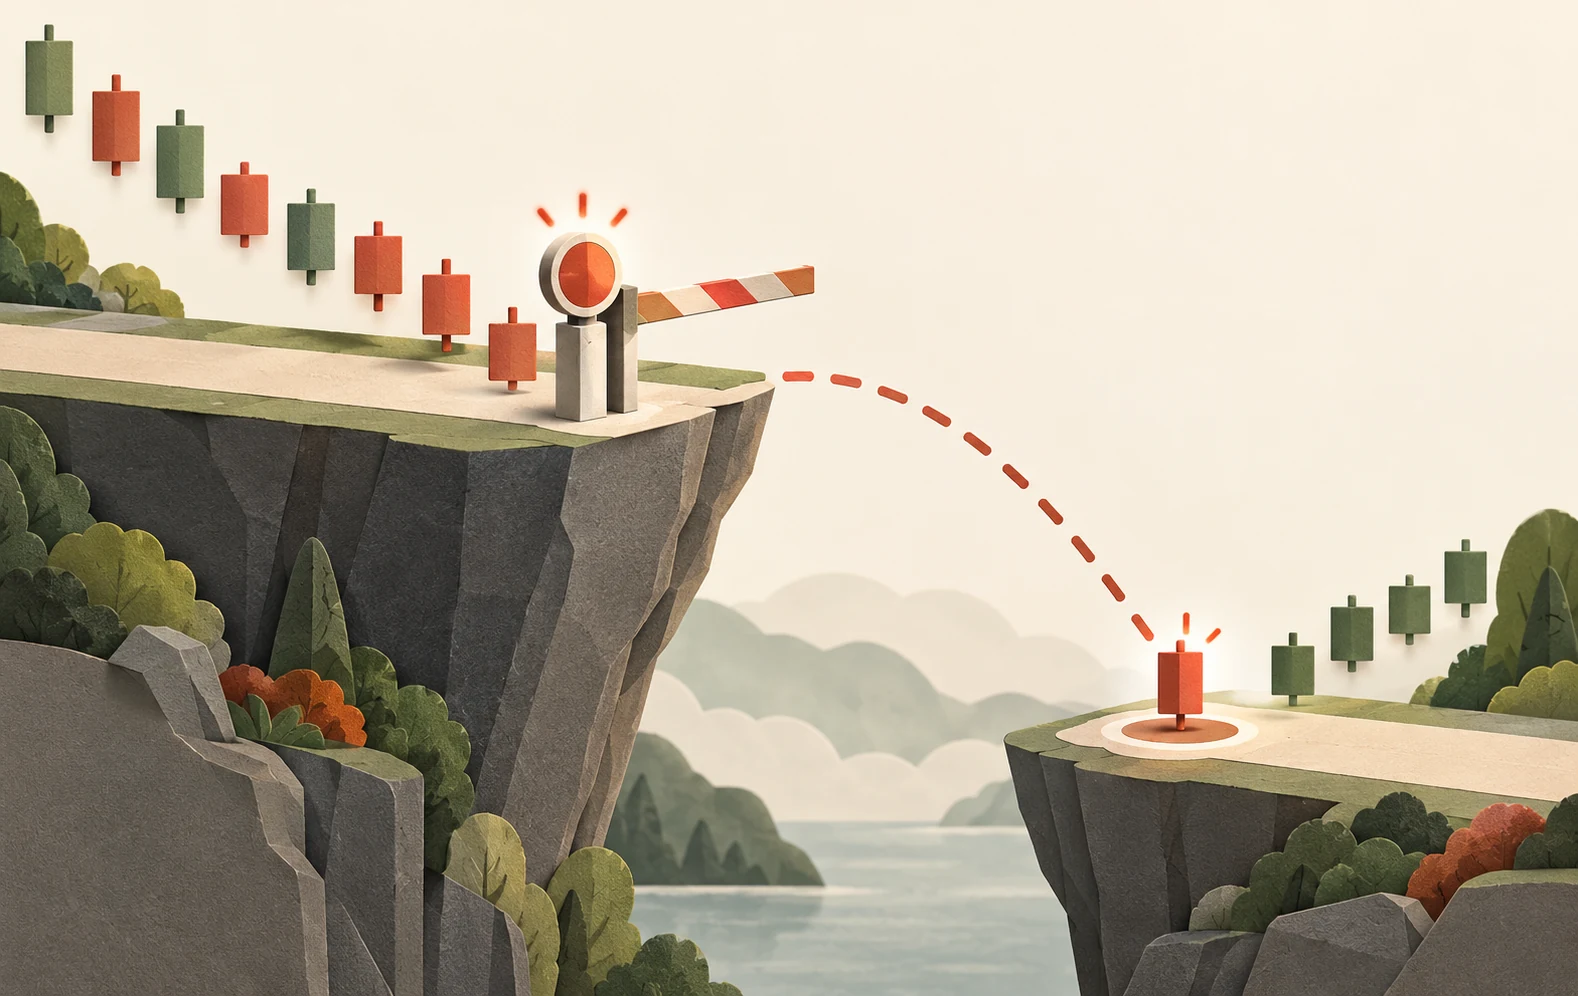
Հրահանգը արդյունք չէ
Հայտը նկարագրում է, թե բրոքերը կամ հարթակը ինչ պետք է փորձի անել նշված պայմաններում։ Արդյունքում կատարումը կախված է հասանելի հակակողմերից, առևտրային ժամերից, շուկայի կանոններից և գործառնական պայմաններից։ Գրաֆիկը ցույց է տալիս անցյալի գործարքները. այն վերջին գնով ցանկացած քանակ առևտրելու առաջարկ չէ։ Տարբերությունը տեսանելի է դառնում արագ գնային շարժերի կամ փոքր հասանելի ծավալի դեպքում։
Շուկայական հայտը առաջնահերթ է համարում կատարումը, ոչ թե կոնկրետ գինը։ Սահմանային հայտը նշում է վատագույն ընդունելի գինը, բայց կարող է չկատարվել։ Գնման համար սահմանը առավելագույն գինն է, վաճառքի համար՝ նվազագույնը։ Մասնակի կատարումները կարող են թողնել նախատեսվածից փոքր դիրք, իսկ հայտի մնացորդը կարող է ակտիվ մնալ։
Լավագույն ցուցադրված գնի հետ մեկտեղ կարևոր է հասանելի քանակը։ Մեկ գնով 100 բաժնետոմսի առաջարկը չի խոստանում նույն գնով 1000 բաժնետոմս։ Մեծ շուկայական պատվերը կարող է անցնել մի քանի մակարդակով, իսկ միջին գինը տարբերվել առաջին կատարումից։ Լիմիտային պատվերը կարող է վերցնել սահմանում հասանելի մասը և մնացորդը թողնել սպասելու՝ ըստ ժամկետի ու հարթակի կանոնների։
Հասկացեք՝ գործարկման պայմանն իրականում ինչ է գործարկում
Սովորական ստոպ պատվերը դառնում է շուկայական պատվեր, երբ կատարվում է դրա գործարկման պայմանը։ Ուստի ակտիվացումից հետո այն ենթակա է սահքի։ Ստոպ-լիմիտ պատվերը դրա փոխարեն դառնում է լիմիտային պատվեր՝ պահպանելով նշված գնային սահմանը, բայց ստեղծելով ելք չունենալու հավանականություն։ Ոչ մի պատվեր չի լուծում բոլոր ռիսկերը։ Տարբեր բրոքերներ կարող են օգտագործել գործարկման տարբեր հենանիշներ, ուստի ստուգեք՝ ակտիվացումը կախված է գործարքների՞ց, գնման առաջարկների՞ց, վաճառքի առաջարկների՞ց, թե՞ այլ սահմանված գնից։
Պատվերներն ունեն նաև գործողության տևողություն։ Օրական պատվերը կարող է ավարտվել համապատասխան նստաշրջանի վերջում, իսկ երկար գործող պատվերը մնում է մինչև սահմանված ժամկետը կամ չեղարկումը՝ բրոքերի կանոններով։ Երկարացված ժամերին մասնակցությունն ու կորպորատիվ գործողությունների մշակումը կարող են տարբեր լինել։ Անուշադրության մատնված պատվերը դեռ հնարավոր հետևանքներով հրահանգ է, նույնիսկ երբ սկզբնական առևտրային գաղափարը մոռացվել է։
Քայլ առ քայլ դիտարկեք գիշերային գնային բացը
Դիտարկենք պայմանական բաժնետոմս՝ գնված $50-ով, վաճառքի ստոպով՝ $48։ Անսպասելի լուրից հետո հաջորդ հասանելի գնման հետաքրքրությունը հայտնվում է մոտ $44.50-ում։ Գործարկված ստոպը կարող է կատարվել այնտեղ կամ այլ հասանելի գնով։ Մեկ բաժնետոմսի նախատեսված $2 վնասը դարձել է $5.50՝ մինչև ծախսերը։ Սա պարտադիր խափանում չէ. բացակայող գները երբեք հասանելի չեն եղել կատարման համար։
$48 գործարկման և $47.80 սահմանային գնով ստոպ-սահմանային հայտը նույն սցենարում կարող էր չկատարվել։ Դրա սահմանը պաշտպանում է $44.50 ընդունելուց, բայց ներդրողը դեռ տիրապետում է ընկնող ակտիվին։ Գնի որոշակիությունն ու կատարման որոշակիությունը մրցում են միմյանց հետ։ Հայտի մի տեսակը համընդհանուր ավելի անվտանգ անվանելը մոլորեցնող է՝ առանց նշելու, թե որ ռիսկն է կարևոր։
Պատվերն ուղարկելուց հետո համադրեք դրա տվյալները
Գրանցեք պատվերի նույնացուցիչը, կողմը, քանակը, լիմիտը կամ գործարկիչը, գործողության ժամկետն ու ընթացիկ վիճակը։ Ապա տարբերակեք ուղարկված, ընդունված, մասամբ կատարված, կատարված, մերժված և չեղարկված վիճակները։ Չեղարկման հարցումը ապացույց չէ, որ գործարքը չի կատարվել. կատարումը կարող է տեղի ունենալ մինչև չեղարկումն ուժի մեջ մտնելը։ Համադրեք դիրքերն ու կանխիկը՝ միայն էկրանի հաղորդագրությանը ապավինելու փոխարեն։
Մոդելավորման մեջ միտումնավոր փորձարկեք մերժված հայտ և մասնակի կատարում։ Իրատեսական պլանը սահմանում է, թե ինչ կլինի, եթե մուտքը կատարվի, իսկ դրա հետ կապված ելքը՝ ոչ, կամ կապն ընդհատվի։ Կապակցված հայտերի նման հարթակային հնարավորությունները կարող են օգնել համակարգել հրահանգները, բայց դրանց ճշգրիտ վարքագիծը գործիքին հատուկ է։ Գործառնական ըմբռնումը պետք է լինի գների վերլուծության կողքին, ոչ թե դրանից հետո։
Ստուգեք՝ արդյոք շուկան իրականում բաց է ձեր նախատեսած հրահանգի համար։ Գնային հոսքը կարող է շարունակել ցուցադրել ցուցիչ գներ, երբ կոնկրետ պատվերի տեսակը հասանելի չէ։ Բորսայի առևտրի կասեցումը կամ բրոքերի սահմանափակումը նույնպես կարող են կանխել կատարումը։ Այս հնարավորությունները պետք է ներառվեն վարժության նշումներում, քանի որ անընդհատ հասանելիություն ենթադրող ելքի պլանը կարևոր պայման է չարտահայտված թողնում։
Քանակը հետևեք ցուցումից մինչև վերջնական դիրք
Պայմանական 250 բաժնետոմսի գնումը կատարվում է 100-ը՝ 50.02, 150-ը՝ 50.05 դոլարով։ Ընդհանուր արժեքը 12509.50 է, քանակով կշռված միջինը՝ 50.038՝ մինչև վճարները։ Դա երկու գների միջնակետը չէ, քանի որ քանակները տարբեր են։ Բոլոր 250-ը առաջին գնով գնելու համեմատ հավելյալ ծախսը 4.50 դոլար է։ Իրական պատվերագիրքը մշակման ընթացքում կարող է փոխվել։
Այժմ 100 բաժնետոմսի լիմիտային պատվերից կատարվում է 40-ը, ուղարկվում է չեղարկման հարցում, և մինչև այն ուժի մեջ մտնելը կատարվում է ևս տասը։ Եթե չեղարկված մնացորդը 50 է, փաստացի դիրքը 50 բաժնետոմս է՝ ոչ զրո և ոչ 100։ Ամբողջ պատվերը պարզապես «չեղարկված» նշելն առանց կուտակված կատարման թերի գրառում է։ Հետագա ցուցումները պետք է համապատասխանեն դիրքին ու հաստատումներին։
Կապակցված ելքերն էլ նույն ուշադրությունն են պահանջում։ Եթե շահույթի թիրախն ու ստոպը երկուսն էլ նախատեսված են երկար դիրքը փակելու համար, մեկի կատարումից հետո մյուսը չպետք է մնա որպես անհատույց վաճառք, որը կարող է կարճ դիրք բացել։ Հարթակի կապակցման գործառույթը կարող է օգնել, բայց մասնակի կատարումը և չեղարկման ուշացումը կարևոր են։ Մոդելավորեք նաև արագ շարժման ընթացքում երկու պայմանի ակտիվացումը։
Պատասխանի բացակայությունը անորոշ վիճակ է, ոչ ձախողման ապացույց։ Կապի ընդհատումից հետո նույն մուտքը կրկին ուղարկելը կարող է կրկնակի ազդեցություն ստեղծել, եթե առաջին պատվերն ընդունվել էր։ Նախ պարզեք դրա գոյությունն ու արդեն կատարված մասը։ Վարժությունը կառուցեք պատվերի նույնացուցիչների, հաստատումների և քանակների համադրման շուրջ, ոչ այն ենթադրությամբ, որ երկրորդ սեղմումը միշտ անվնաս կրկնափորձ է։