Validazione walk-forward: tenere il domani fuori dall'addestramento
Progetta un processo di ricerca cronologico che valuti l'intera procedura decisionale anziché una regola storica perfezionata.
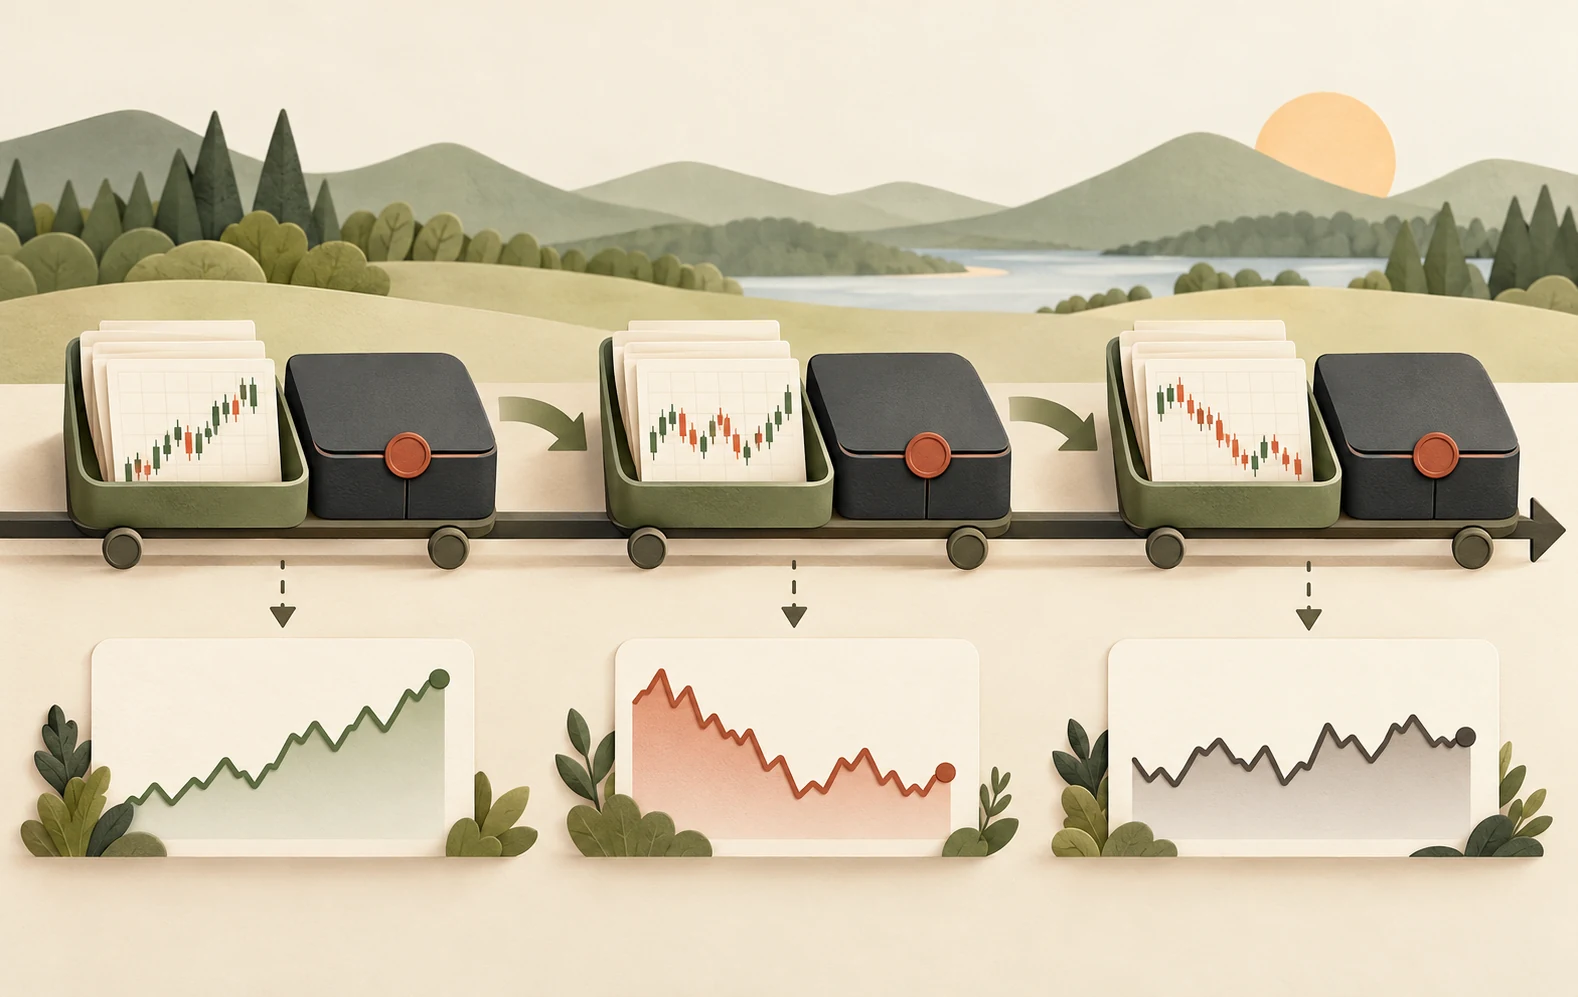
Verifica un processo anziché una formula finale
Uno studio walk-forward adatta ripetutamente un modello usando le informazioni disponibili a una data storica, fissa le decisioni risultanti e le valuta su un intervallo successivo. La sequenza poi avanza. Questo imita un processo di ricerca che deve operare senza conoscere il futuro. Non rende redditizia una strategia né elimina tutte le distorsioni.
Annota che cosa può cambiare in ciascun passaggio. Parametri dei segnali, selezione degli attivi, stime di volatilità e ipotesi sui costi fanno tutti parte della procedura. Se il ricercatore li modifica manualmente dopo aver visto un periodo di test, la procedura è cambiata e quel periodo non è più una valutazione incontaminata. Un calendario riproducibile è più informativo di un grafico assemblato da revisioni discrezionali.
Scegli consapevolmente uno storico mobile o crescente
Una finestra crescente conserva tutte le osservazioni precedenti con l'avanzare del tempo. Può stabilizzare le stime ma anche conservare dati di condizioni di mercato obsolete. Una finestra mobile usa un intervallo recente fisso, facilitando l'adattamento ma aumentando il rumore campionario. Nessun approccio è universalmente superiore; il compromesso rilevante dipende dalla relazione economica che si prevede persisterà.
Scegli le lunghezze delle finestre per un motivo difendibile prima di confrontare i risultati. Provare decine di lunghezze e scegliere la migliore sposta semplicemente l'ottimizzazione a un livello superiore. Registra numero di osservazioni, episodi di mercato distinti e operazioni effettive in ogni intervallo di test. Un lungo periodo di calendario con pochissime decisioni indipendenti può fornire meno prove di quanto suggerisca la durata.
La contaminazione informativa si nasconde nella preparazione dei dati
La suddivisione cronologica è necessaria ma non sufficiente. Standardizzare una variabile con la media dell'intero campione permette alle osservazioni future di influenzare gli input passati. Selezionare titoli sopravvissuti, usare dati macroeconomici rivisti o incorporare un documento prima della sua pubblicazione produce altre forme di senno di poi. Stima le trasformazioni sui dati di addestramento e conserva, ove possibile, la disponibilità delle informazioni alla data considerata.
Contano anche le etichette. Se un esempio di addestramento prevede un rendimento misurato sui cinque giorni successivi, il suo esito può sovrapporsi all'inizio del periodo di test. Rimuovi o separa le osservazioni le cui finestre delle etichette attraversano il confine. Il software può inserire uno spazio tra gli indici di addestramento e test, ma scegliere uno spazio significativo richiede di comprendere orizzonti delle etichette, ritardi di pubblicazione e dipendenze nello specifico insieme di dati.
Distingui la data delle variabili da quella in cui diventa noto l’esito da prevedere. Un segnale del lunedì può usare solo dati disponibili quel giorno, ma il suo rendimento futuro di cinque giorni non è noto martedì. Un riaddestramento del martedì non può usare legittimamente quell’esito già completo. L’ammissibilità deve verificare l’intero intervallo del risultato e la sua disponibilità, non soltanto la prima data della riga.
Ottimizza nell'addestramento, preserva una valutazione mai utilizzata
La selezione dei parametri dovrebbe usare soltanto le informazioni all'interno dell'area di addestramento, eventualmente tramite una procedura interna di validazione cronologica. L'intervallo di test esterno valuta poi la procedura selezionata. Questa struttura annidata distingue la scelta di un modello dalla misurazione del risultato della scelta. Rende inoltre il calcolo più oneroso, il che è preferibile a ottenere un risultato economico ma contaminato.
Aggrega i rendimenti dei test sequenziali nel loro reale ordine temporale, inclusi i periodi senza posizione. Applica coerentemente commissioni e ipotesi di esecuzione. Non fare la media di rapporti attraenti delle singole suddivisioni senza esaminarne il significato economico: altrimenti un piccolo intervallo tranquillo può ricevere la stessa importanza apparente di uno lungo e volatile. Mostra la dispersione fra intervalli insieme al risultato combinato.
Un risultato debole è una prova utilizzabile
Una performance walk-forward che peggiora dopo i costi, dipende da un solo intervallo o cambia drasticamente con un piccolo aggiustamento temporale merita un'indagine, non una correzione cosmetica. Distingui un difetto dei dati o dell'implementazione da una strategia semplicemente priva di riscontri. Correggere un vero errore può giustificare una nuova esecuzione, ma la precedente esposizione ai risultati deve restare nella cronologia della ricerca.
Concludi con una specifica fissata e un periodo di osservazione simulata davvero nuovo, se è giustificata un'ulteriore valutazione. Predefinisci quali dati raccogliere e che cosa invaliderebbe le ipotesi. Lo scopo non è continuare a ottimizzare finché compare una linea attraente, ma stabilire se una procedura disciplinata e attuabile resista alle occasioni di fallire.
Mantieni la continuità del portafoglio fra finestre di test
Riaddestrare un modello non significa liquidare automaticamente il portafoglio. Se il test gennaio-marzo termina con una posizione la cui uscita originaria cade in aprile, stabilisci se conserva la regola, ne adotta una nuova documentata o viene chiusa con i costi pertinenti. Riportare ogni finestra a cassa senza contabilizzare la chiusura può cancellare perdite, inventare capitale o evitare transizioni difficili. Servono regole per le posizioni esistenti oltre che per le nuove previsioni.
Anche il capitale deve proseguire. Guadagnare il 10% in una finestra e perdere il 10% nella successiva moltiplica il patrimonio per 1,10 × 0,90 = 0,99: perdita netta dell’1%. La media zero non ricostruisce il conto. Conserva la serie cronologica con regole coerenti di finanziamento e dimensionamento e calcola su quella le metriche aggregate. Se i test si sovrappongono, non contare due volte lo stesso rendimento: precisa quale modello guida le decisioni o come viene condiviso il capitale.
La selezione deve avvenire entro ogni taglio temporale di addestramento, inclusi scelta delle variabili, normalizzazione e imputazione dei dati assenti. Una trasformazione adattata una volta sull’intero campione rimane contaminata anche se il modello finale viene riaddestrato correttamente. TimeSeriesSplit offre divisioni cronologiche e un intervallo opzionale fra indici, ma non conosce maturazione degli esiti finanziari, revisioni dei dati o gestione delle posizioni aperte. Sono responsabilità del disegno di ricerca.
Tieni un registro per finestra: fine dell’addestramento, osservazioni ammissibili, specifica scelta, prima esecuzione possibile, posizioni iniziali, costi e posizioni finali. Giustifica anche osservazioni e ordini omessi. Diventa così possibile distinguere deterioramento del meccanismo, cambiamento del campione ed errore al confine. Dopo una correzione ripeti il procedimento coerentemente e conserva il risultato precedente, anziché presentare il nuovo calcolo come un esperimento mai osservato.