為替介入:仕組み、シグナル、限界
中央銀行の行動を保証された価格の下限とみなさず、介入が何を変えるかを分析します。
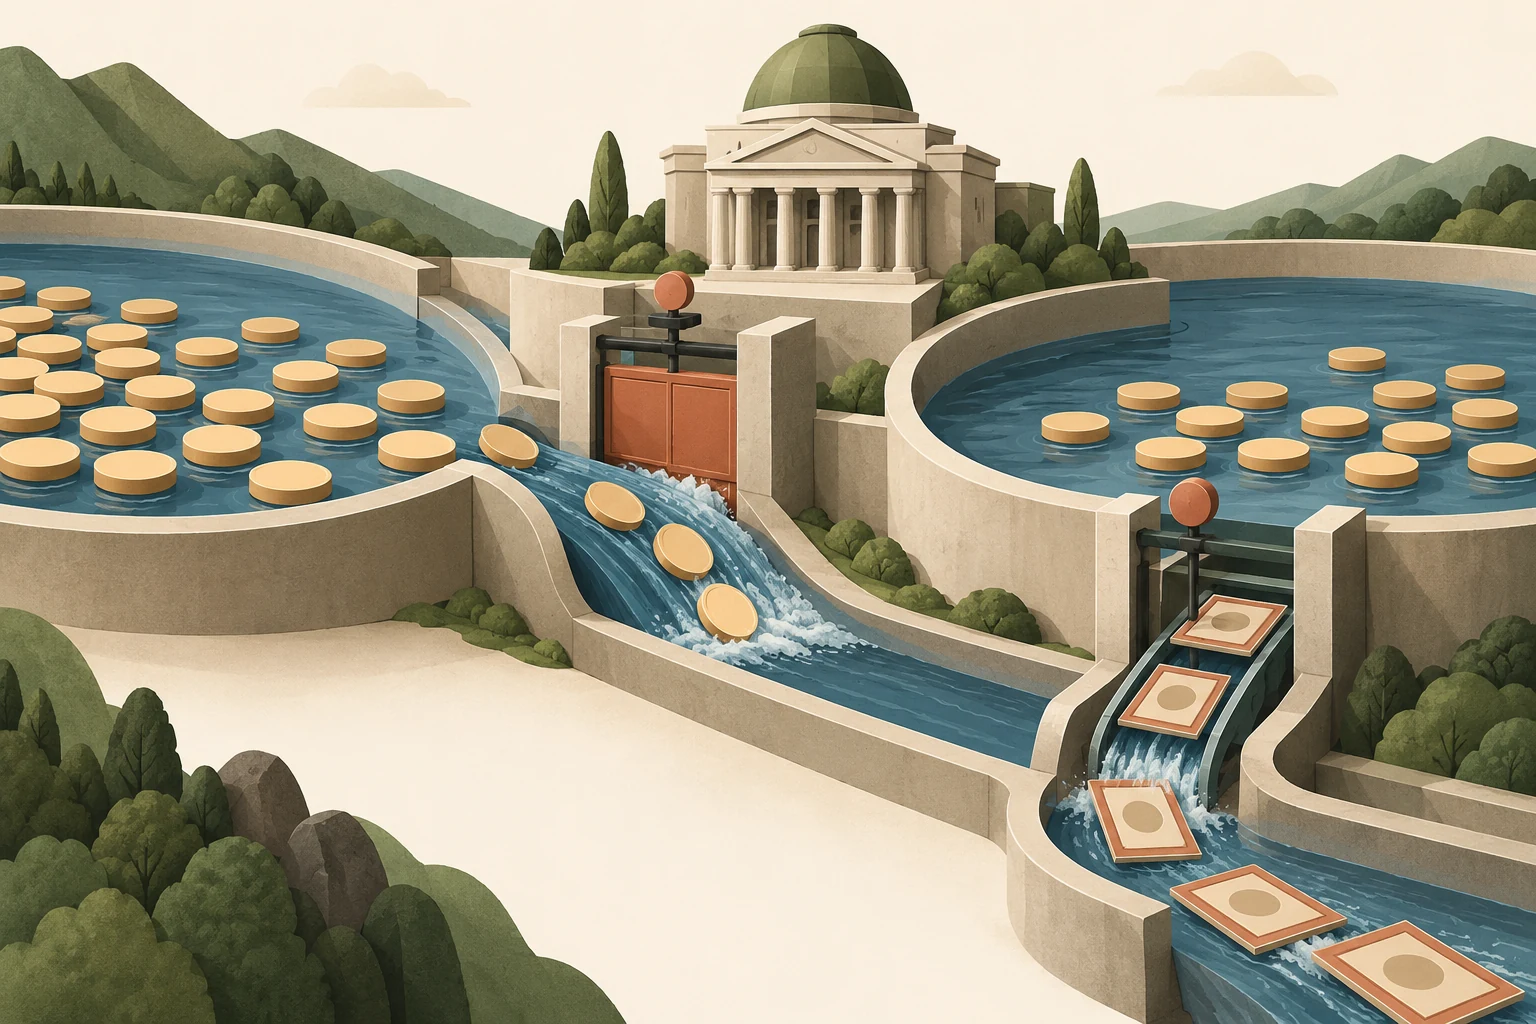
実際の介入を記述する
為替介入は、公的機関が為替レートや市場環境に影響を与えるために行う取引です。外貨を買って自国通貨を売れば、関連する資産と負債が変化します。外貨準備を売って自国通貨を買う場合は逆方向です。政策発表、実際に行われた取引、後日公表された規模の推計は、それぞれ異なる情報であり、同じ証拠として扱うべきではありません。
まず当局、手段、目的、時期を確認します。介入は直物取引、デリバティブ、その他の仕組みで行われ、制度上の責任主体も国によって異なります。中央銀行が動いたといううわさは、公式発表より弱い証拠です。公式の集計値でも、取引が行われた正確な日中時刻までは特定できないことがあります。
公表される外貨準備の増減は、介入取引額と同じではありません。債券価格や為替の変化だけで評価額が変わり、先渡しは直物準備をすぐ変えずに将来債務を生む場合があります。取引、評価替え、利息収入、満期償還、デリバティブの義務を分けて、当局が実際に何を行ったかを確認します。
不胎化と非不胎化の効果を分ける
非不胎化介入は、貨幣性負債への影響を通じて国内の金融環境を変えることがあります。不胎化は、相殺的な操作によってその影響を抑えます。為替レートの反応には外貨取引自体に加え金融政策の変化が反映され得るため、この区別は重要です。両者を同一視すると仕組みを混同します。
不胎化介入でも、シグナル、資産供給、市場機能を通じて市場に影響し得ます。成功するかどうかは普遍的な法則ではなく、状況によります。広範な政策と整合する信頼性の高い行動と、他の政策が逆方向を向く中で持続的な圧力に対抗する試みでは違いがあります。分析者は、想定する経路と、それを裏付ける証拠を明示すべきです。
外貨買いによって銀行の自国通貨準備が増えた場合、中央銀行は国内証券の売却などで準備を吸収できます。外貨資産は貸借対照表に残り、準備への影響だけが相殺されます。不胎化とは元の外貨購入を取り消すことではなく、別の取引でその金融的な影響を打ち消すことです。
無限の資源があるという物語を避ける
自国通貨を発行できるからといって、あらゆる為替目標を無コストで達成できるわけではありません。外国資産の購入はバランスシートのリスクを生み、国内目標を複雑にし得ます。外国資産の売却による自国通貨の支援には、異なる資源制約があります。資産に担保権などの制約が付いていたり、外貨建て負債が伴ったりする場合、総外貨準備額は直ちに利用可能な資源を過大に示すことがあります。
調査メモでは、流動性のある資源、公表済みの約束、偶発的な義務を区別します。圧力の規模に関する仮定なしに、巨額の外貨準備を通貨防衛が可能な正確な日数に換算してはいけません。そうした推計は参加者の行動に大きく左右され、期待が変われば推計そのものが成り立たなくなることがあります。
市場への影響は一時的なこともある
最初の急激な価格反応は、意外性、市場の厚みの低下、トレーダーによるポジション縮小を反映しているかもしれません。均衡為替レートの恒久的な変化を示すものではありません。逆に、直後に大きな動きがなくても、その介入に安定化効果がなかったとは証明できません。介入がなかった場合という反実仮想は観測できないからです。
複数の時間軸を使い、より広い状況と比較します。ボラティリティは低下したか、流動性は改善したか、政策期待は変わったか、類似の通貨も同時に動いたか。これらの問いは因果関係の識別を完全には解決しませんが、解釈を改善します。大幅な反転が続いた介入だけを選ばないようにします。説明の限界を評価するには、失敗例や曖昧な事例も必要だからです。
効果の評価には選択の問題があります。当局は通貨がすでに売られているときに介入しがちです。その後さらに下落しても、介入がなければもっと下落した可能性があるため、無効だったとは断定できません。反発も別のニュースによる場合があります。比較対象や同時発表の調整は役立ちますが、介入しなかった世界を観測できるわけではありません。
規律あるイベント分析を構築する
学習用の分析では、定めた期間内に確認された介入をすべて一覧にし、情報がいつ公表されたかを記録します。為替レートの観測期間を統一し、同時期の経済発表を記します。公式取引データと報道を分けます。公表に遅れがある場合、当時のトレーダーが確定データ系列をリアルタイムで知っていたかのように扱ってはいけません。
ストレスシナリオには、介入なし、予想外の介入、繰り返しの介入、最終的な政策変更を含めます。証拠なしに、いずれかを最も可能性が高い結果として示すべきではありません。想定した下限に依存するポジションは、通常の決済注文が約定する前に価格が飛ぶことで破綻し得ます。政策の仕組みを理解することは有用ですが、それによる保護を当然視するのは別の、はるかに強い主張です。
有用な反実仮想の練習として、最初の介入は同じでも、その後の国内政策が異なる2つの経路を書きます。一方は公表された通貨目標を補強し、もう一方は弱めます。初日の取引が同じでも、長期的な結果が同じになるとは限らない理由を説明します。これにより、単発の介入規模から持続的な価格目標を外挿するのを防げます。