注文、ストップ、実際に得られる価格
注文のうち自分が制御できる部分と市場が決める部分、そしてストップ注文が保険ではない理由を学びます。
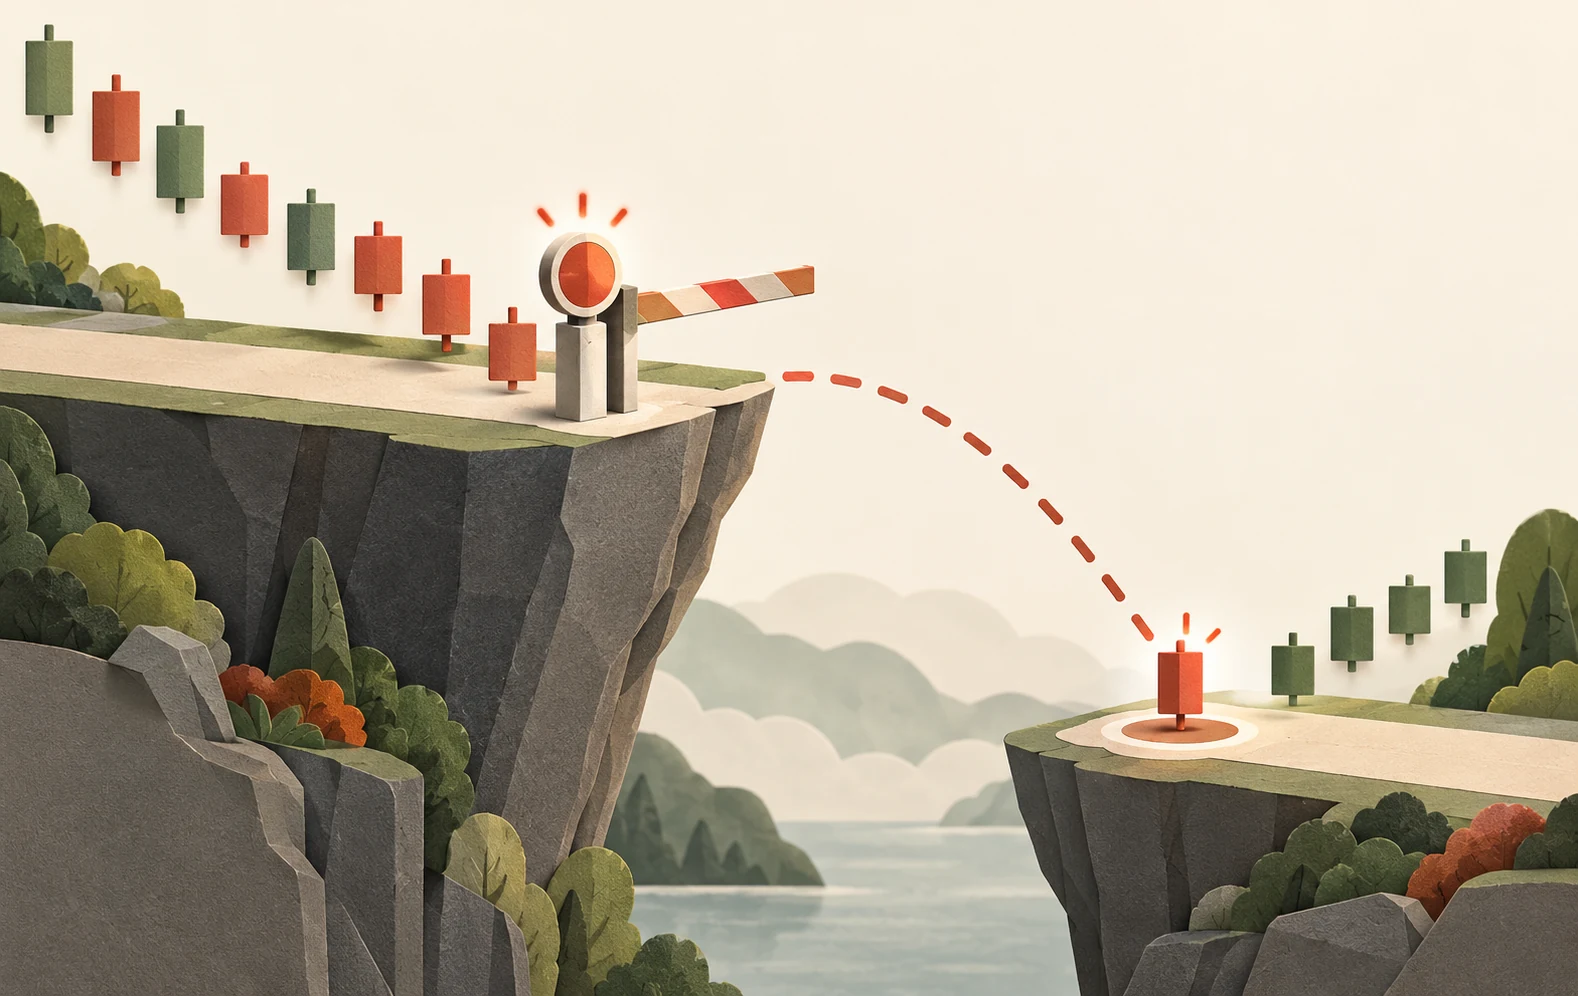
指示と結果は別物
注文とは、指定条件の下でブローカーや取引市場が何を試みるべきかを示すものです。実際の執行結果は、利用可能な取引相手、取引時間、市場規則、運用状況に左右されます。チャートが示すのは過去の取引であり、直近価格でどれだけの数量でも取引できるという提示ではありません。価格が急変したり、取引可能な数量が少なかったりすると、この違いが明らかになります。
成行注文は、特定の価格より執行を優先します。指値注文は許容できる最も不利な価格を指定しますが、約定しないことがあります。買い注文の指値は上限価格、売り注文では下限価格です。一部約定により予定より小さいポジションとなり、残りの注文が有効なまま残る場合もあります。
最良気配と同じくらい、そこにある数量も重要です。ある価格に100株の売りがあっても、1,000株を同じ価格で買えるとは限りません。大きな成行注文は複数の価格帯を消化し、平均価格が最初の約定と異なることがあります。指値注文なら、指定範囲の数量だけを約定し、残りは有効期限や取引所規則に従って待つ場合があります。
発動条件が何を発動させるか理解する
一般的なストップ注文は、発動条件を満たすと成行注文になります。そのため発動後はスリッページにさらされます。一方、ストップリミット注文は指値注文となり、指定した価格の限界を守る代わりに、決済できない可能性が生じます。どちらもあらゆるリスクを解消するわけではありません。発動判定に使う価格はブローカーによって異なるため、約定値、買値、売値、または他の指定価格のどれで発動するか確認しましょう。
注文には有効期間もあります。当日限りの注文は対象セッション終了時に失効することがありますが、それより長い有効期間の注文は、ブローカーの規則に従い、指定した期限または取消しまで残ります。時間外取引の可否やコーポレートアクション時の扱いも異なる場合があります。元の取引アイデアを忘れていても、放置した注文は依然として結果を生じうる指示です。
翌営業日の窓開けを検証する
仮に50ドルで株を買い、48ドルに売りストップを置いたとします。予想外のニュースの後、次に買い手が現れる価格は44.50ドル付近でした。発動したストップは、その価格か別の取引可能な価格で約定する可能性があります。想定した1株当たり2ドルの損失は、費用を除いて5.50ドルになりました。これは必ずしも不具合ではありません。飛び越えた価格では、そもそも取引できなかったのです。
同じ状況で、発動価格48ドル、指値47.80ドルのストップリミット注文は、約定しないままになる可能性があります。指値により44.50ドルでの売却は避けられますが、投資家は値下がりする資産を保有し続けます。価格の確実性と執行の確実性は両立しないことがあります。どのリスクが重要なのかを示さずに、特定の注文種別が常に安全だと説明するのは誤解を招きます。
発注後に注文結果を照合する
注文ID、売買方向、数量、指値または発動価格、有効期間、現在の状態を記録します。そのうえで、送信済み、受付済み、一部約定、全部約定、拒否、取消済みを区別しましょう。取消し依頼は、取引が執行されなかった証拠にはなりません。取消しが有効になる前に約定することがあります。画面上のメッセージだけに頼らず、保有ポジションと現金残高を照合してください。
シミュレーションでは、注文拒否と一部約定を意図的に試しましょう。現実的な計画には、新規注文が約定しても関連する決済注文が約定しない場合や、接続が切れた場合の対処を定めます。連動注文などの機能は指示の調整に役立ちますが、正確な動作は商品ごとに異なります。運用面の理解は、価格分析の後回しではなく、並行して取り組むものです。
使おうとしている注文を市場が実際に受け付けているか確認しましょう。特定の注文種別が利用できなくても、価格配信には参考価格が表示され続ける場合があります。取引所の売買停止やブローカーの制限で執行できないこともあります。こうした可能性も演習の記録に含めます。常に取引できることを前提にした決済計画では、重要な条件が明示されていないためです。
注文指示から実際の保有量まで、数量を追う
250株の買い注文が、100株は50.02ドル、150株は50.05ドルで約定したとします。代金は費用前で12,509.50ドル、数量加重平均価格は50.038ドルです。数量が違うため、二つの価格の単純平均ではありません。全250株を最初の50.02ドルで買う場合より、価格面の追加負担は4.50ドルです。例は約定数量が実際に利用できたと仮定していますが、本物の板は処理中にも変わります。
次に100株の注文で、40株約定後に取消を要求し、取消が有効になる前にさらに10株約定したとします。最終的に残り50株が取り消されたなら、保有は50株です。ゼロでも当初の100株でもありません。注文全体を「取消済み」と表示するだけでは不十分で、累計約定数量が必要です。後続の指示は、約定確認と口座の実保有に合わせます。
関連付けた退出注文も照合します。同じ買い持ちを閉じる利益確定と損切りの一方が約定した後に、独立した売り注文が残ると、後から意図しない空売りを作るおそれがあります。連動取消機能があっても、部分約定、通知の遅延、業者の実装が関係します。一部だけ閉じる場合と、急変で両条件に達する場合を演習で確かめます。
応答がないことは、失敗の証拠ではなく状態不明を意味します。通信断の後で同じ買いを送ると、最初の注文が受理済みならエクスポージャーが二重になることがあります。まず元の注文の有無と約定済み数量を確認します。注文識別子、受付確認、数量の照合に基づき、もう一度押せば常に安全に再試行できるとは仮定しません。