زرمبادلہ میں مداخلت: طریقۂ کار، اشارے اور حدود
مرکزی بینک کی سرگرمی کو یقینی کم از کم قیمت سمجھے بغیر تجزیہ کریں کہ مداخلت کیا بدلتی ہے۔
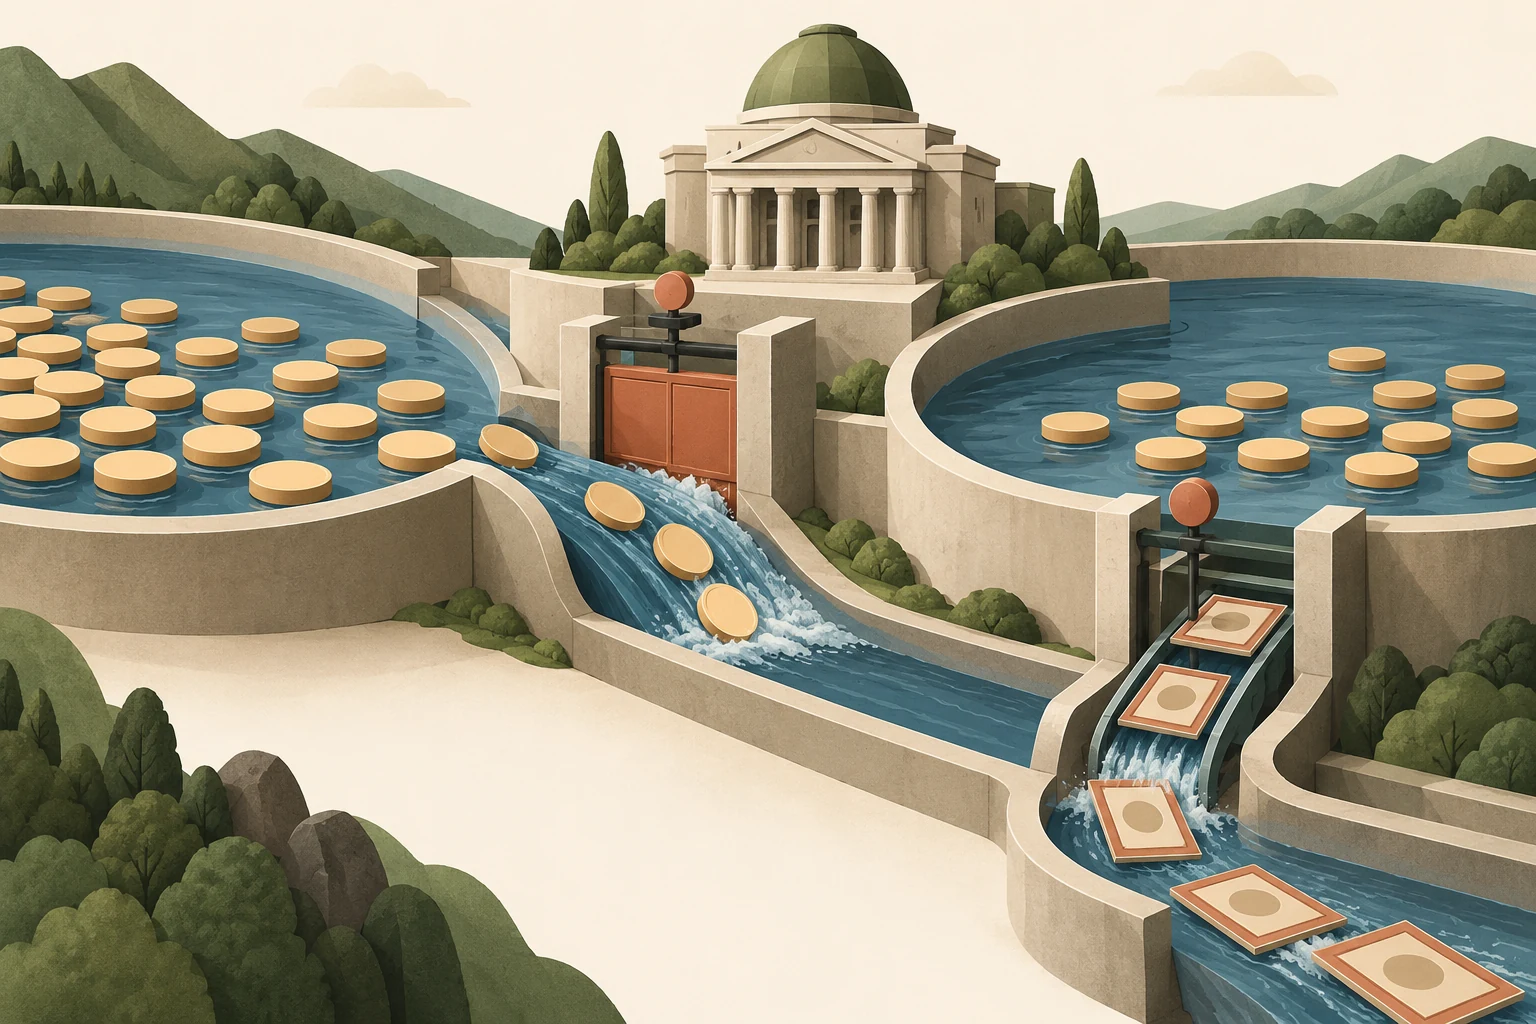
حقیقی کارروائی بیان کریں
زرمبادلہ میں مداخلت سرکاری لین دین ہے جس کا مقصد شرحِ مبادلہ یا بازار کے حالات پر اثر ڈالنا ہوتا ہے۔ ملکی کرنسی بیچ کر غیر ملکی کرنسی خریدنے سے متعلقہ اثاثے اور واجبات بدلتے ہیں؛ ذخائر بیچ کر ملکی کرنسی خریدنے کی سمت الٹ ہوتی ہے۔ ارادے کا اعلان، مکمل شدہ سودا اور بعد میں شائع ہونے والا تخمینہ الگ شواہد ہیں۔ انہیں ایک دوسرے کا متبادل نہ سمجھیں۔
اختیار، آلے، مقصد اور وقت سے شروع کریں۔ مداخلت اسپاٹ، ڈیریویٹو یا دوسرے انتظام سے ہو سکتی ہے اور ادارہ جاتی ذمہ داری ممالک میں مختلف ہے۔ مرکزی بینک کے سرگرم ہونے کی افواہ سرکاری اعلان سے کمزور ثبوت ہے۔ سرکاری مجموعہ بھی دن کے وہ عین لمحات نہیں بتاتا جب معاملات ہوئے۔
شائع شدہ ذخائر کی قدر میں تبدیلی مداخلت کا حجم نہیں ہے۔ بانڈ کی قیمت اور شرحِ مبادلہ بغیر نئے سودے کے قدر بدل سکتے ہیں۔ فارورڈ فوری اسپاٹ ذخائر بدلے بغیر آئندہ ذمہ داری پیدا کر سکتا ہے۔ لین دین، نئی قیمت لگانے، سود، میعاد پوری ہونے اور مشتق ذمہ داریوں کو الگ کریں۔
نقدی اثر زائل کرنے والی اور نہ کرنے والی مداخلت کے اثرات الگ کریں
نقدی اثر زائل کیے بغیر مداخلت مالیاتی واجبات پر اپنے اثر کے ذریعے ملکی مالیاتی حالات بدل سکتی ہے۔ نقدی اثر زائل کرنے کے لیے تلافی کرنے والی کارروائیاں اس اثر کو محدود کرتی ہیں۔ فرق اہم ہے کیونکہ شرح مبادلہ کا ردعمل خود زرمبادلہ کے لین دین کے ساتھ مالیاتی پالیسی کی تبدیلی بھی ظاہر کر سکتا ہے۔ دونوں کو یکساں سمجھنے سے طریقۂ کار گڈمڈ ہو جاتے ہیں۔
نقدی اثر زائل کرنے والی مداخلت پھر بھی اشاروں، اثاثوں کی رسد یا بازار کے کام کے ذریعے اثر ڈال سکتی ہے۔ کامیابی کسی عالمگیر قاعدے کے بجائے حالات پر منحصر ہے۔ وسیع پالیسی سے ہم آہنگ معتبر اقدام اس کوشش سے مختلف ہو سکتا ہے جو مسلسل دباؤ کو روکنا چاہے جبکہ دیگر پالیسیاں الٹی سمت ہوں۔ تجزیہ کار کو مجوزہ راستہ اور اس کی تائید کرنے والے شواہد بیان کرنے چاہییں۔
غیر ملکی کرنسی کی خرید مقامی بینکوں کے ذخائر بڑھائے تو مرکزی بینک دوسری کارروائی، مثلاً مقامی سکیورٹیز کی فروخت، سے انہیں کم کر سکتا ہے۔ غیر ملکی اثاثہ بیلنس شیٹ میں رہتا ہے، مگر ذخائر کا اثر متوازن ہوتا ہے۔ اس عمل سے اصل زرمبادلہ سودا منسوخ نہیں ہوتا؛ اس کا ایک مخصوص زرّی اثر زائل ہوتا ہے۔
لامحدود وسائل کے بیانیے سے بچیں
ملکی کرنسی جاری کرنے کی صلاحیت ہر شرحِ مبادلہ مقصد بے لاگت نہیں بناتی۔ بیرونی اثاثے خریدنا بیلنس شیٹ خطرہ اور ملکی مقاصد کی پیچیدگی پیدا کر سکتا ہے۔ بیرونی اثاثے بیچ کر ملکی کرنسی سہارا دینا مختلف وسائل کی پابندی رکھتا ہے۔ اثاثے بندھے ہوں یا ساتھ بیرونی کرنسی ذمہ داریاں ہوں تو مجموعی ذخائر فوری قابلِ استعمال وسائل بڑھا چڑھا سکتے ہیں۔
تحقیقی نوٹ میں فوری دستیاب وسائل، اعلان کردہ وعدے اور مشروط ذمہ داریاں الگ ہوں۔ دباؤ کے حجم کے مفروضوں کے بغیر متاثر کن ذخائر کو ان قطعی دنوں میں نہ بدلیں جن تک کرنسی کا دفاع ہو سکتا ہے۔ ایسے تخمینے رویے کے لیے بہت حساس ہیں اور شرکا کی توقعات بدلنے پر خود ہی غیر مؤثر ہو سکتے ہیں۔
بازار پر اثر عارضی ہو سکتا ہے
قیمت کا تیز ابتدائی ردِعمل حیرت، گھٹی بازاری گہرائی یا ٹریڈرز کی پوزیشن کم کرنے کا اظہار ہو سکتا ہے۔ یہ توازنی شرحِ مبادلہ میں مستقل تبدیلی ثابت نہیں کرتا۔ اسی طرح فوری ڈرامائی حرکت نہ ہونا ثابت نہیں کرتا کہ کارروائی نے استحکام نہیں دیا؛ کارروائی نہ ہونے کی متعلقہ متبادل حقیقت دیکھی نہیں جا سکتی۔
کئی مدتیں استعمال کریں اور وسیع حالات کا موازنہ کریں۔ کیا اتار چڑھاؤ کم ہوا؟ لیکویڈیٹی بہتر ہوئی؟ پالیسی توقعات بدلیں؟ مماثل کرنسیاں ساتھ چلیں؟ یہ سوال سببی شناخت مکمل حل کیے بغیر تعبیر بہتر کرتے ہیں۔ صرف وہ مداخلتیں نہ چنیں جن کے بعد بڑی واپسی ہوئی، کیونکہ بیانیے کی حدود جانچنے کے لیے ناکام یا مبہم واقعات بھی ضروری ہیں۔
واقعے کا منضبط مطالعہ بنائیں
تعلیمی تجزیے کے لیے متعین مدت میں شناخت شدہ تمام مداخلتیں درج کریں اور لکھیں معلومات کب عوامی ہوئیں۔ شرح مبادلہ کے یکساں وقتی وقفے لیں اور ساتھ ہونے والے معاشی اعلانات نوٹ کریں۔ سرکاری لین دین ڈیٹا کو صحافتی رپورٹس سے الگ رکھیں۔ اشاعت میں تاخیر ہو تو یہ ظاہر نہ کریں کہ تاریخی ٹریڈر آخری سیریز اسی وقت جانتا تھا۔
دباؤ کے منظرناموں میں عدم مداخلت، غیر متوقع مداخلت، بار بار مداخلت اور بالآخر پالیسی تبدیلی شامل ہوں۔ ثبوت کے بغیر کسی کو سب سے ممکن نتیجہ نہ کہیں۔ مفروضہ کم از کم قیمت پر بنی پوزیشن عام اخراج آرڈر سے پہلے خلا سے ناکام ہو سکتی ہے۔ پالیسی طریقہ سمجھنا مفید ہے؛ اس سے تحفظ فرض کرنا الگ اور کہیں مضبوط دعویٰ ہے۔
مفید خلافِ واقعہ مشق کے لیے ایک جیسی ابتدائی مداخلت مگر مختلف بعد کی ملکی پالیسی والے دو راستے لکھیں۔ ایک راستہ بیان کردہ کرنسی مقصد مضبوط کرے؛ دوسرا کمزور کرے۔ سمجھائیں کہ پہلے دن کے یکساں لین دین کیوں یکساں طویل مدتی نتائج ضروری نہیں دیتے۔ اس سے کسی واحد کارروائی کے حجم کو پائیدار قیمت ہدف تک بڑھا کر سمجھنے سے بچتے ہیں۔