Valyuta intervensiyasi: mexanizm, signallar va chegaralar
Markaziy bank faoliyatini kafolatlangan eng past narx deb bilmasdan intervensiya nimalarni o‘zgartirishini tahlil qiling.
Haqiqiy operatsiyani tasvirlang
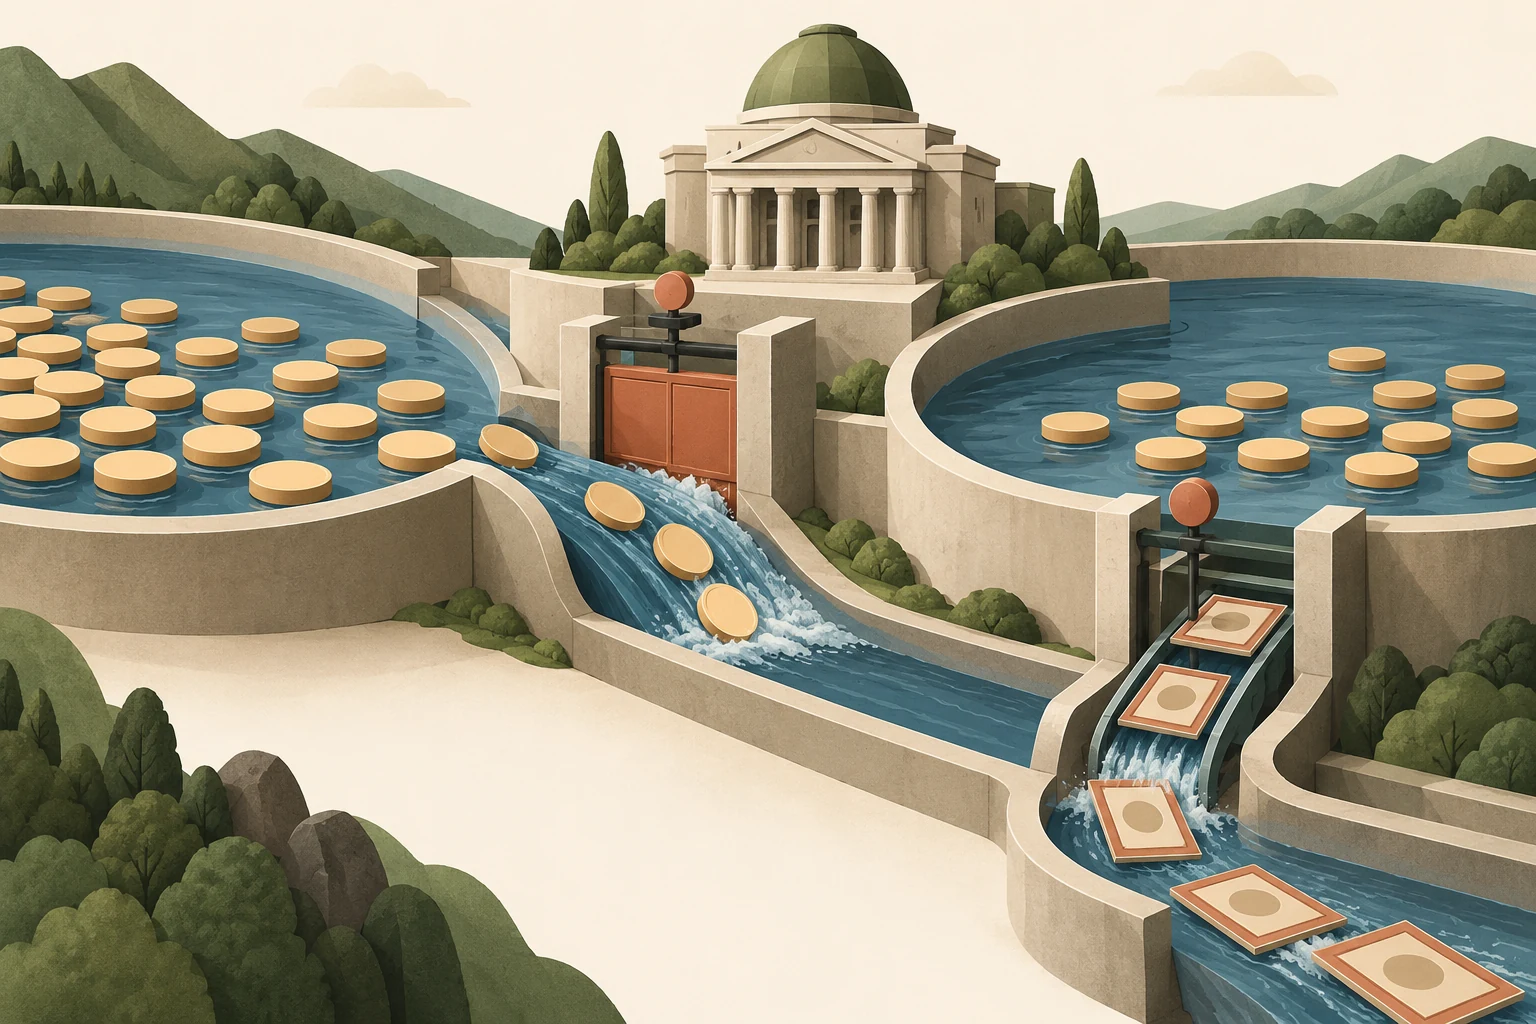
Valyuta intervensiyasi kurs yoki bozor sharoitiga ta’sir qilishni ko‘zlagan rasmiy bitimdir. Mahalliy valyutani sotib, xorijiy valyutani xarid qilish tegishli aktiv va majburiyatlarni o‘zgartiradi; rezervlarni sotib mahalliy valyutani xarid qilish teskari yo‘nalishda ishlaydi. Niyat haqidagi bayonot, bajarilgan bitim va keyin e’lon qilingan hajm bahosi turli dalillardir. Ularni bir-birining o‘rnida ishlatmang.
Vakolatli organ, instrument, maqsad va vaqtdan boshlang. Intervensiya spot bitimlar, derivativlar yoki boshqa mexanizmlar orqali amalga oshirilishi mumkin; institutsional mas’uliyat mamlakatlar bo‘yicha farqlanadi. Markaziy bank faolligi haqidagi mish-mish rasmiy bayonotdan zaifroq dalildir. Hatto rasmiy umumlashtirilgan ma’lumot ham bitimlar kun davomida aynan qaysi paytda bajarilganini ko‘rsatmasligi mumkin.
E’lon qilingan rezervlar o‘zgarishi intervensiya hajmi emas. Obligatsiya narxlari va valyuta kurslari yangi bitimsiz ham qiymatni o‘zgartiradi. Forvard esa spot rezervlarni darhol o‘zgartirmay kelgusi majburiyat yaratishi mumkin. Bitimlar, qayta baholash, foiz, muddat tugashi va derivativ majburiyatlarni ajrating.
Sterilizatsiyalangan va sterilizatsiyalanmagan ta’sirlarni ajrating
Sterilizatsiyasiz intervensiya pul majburiyatlariga ta’siri orqali ichki pul-kredit sharoitini o‘zgartirishi mumkin. Sterilizatsiya bu ta’sirni cheklash uchun qoplovchi operatsiyalardan foydalanadi. Farq muhim, chunki kurs reaksiyasi xorijiy valyuta bitimining o‘zi bilan birga pul-kredit siyosati o‘zgarishlarini ham aks ettirishi mumkin. Ikkalasini bir xil ko‘rish mexanizmlarni chalkashtiradi.
Sterilizatsiyalangan intervensiya ham signallar, aktiv taklifi yoki bozor ishlashi orqali ta’sir qilishi mumkin. Muvaffaqiyati universal qoidaga emas, sharoitga bog‘liq. Kengroq siyosatga mos ishonchli harakat boshqa siyosatlar teskari yo‘nalishda bo‘lganda davomli bosimga qarshilik urinishidan farq qiladi. Tahlilchi qaysi kanal taklif etilgani va qaysi dalil uni qo‘llashini aytishi kerak.
Xorijiy valyuta xaridi mahalliy bank rezervlarini oshirsa, markaziy bank ularni boshqa operatsiya, masalan, ichki qimmatli qog‘ozlarni sotish orqali kamaytirishi mumkin. Xorijiy aktiv balansda qoladi, rezervlarga ta’sir esa qoplanadi. Sterilizatsiya dastlabki valyuta bitimini bekor qilmaydi; uning muayyan pul ta’sirini neytrallashtiradi.
Cheksiz resurslar haqidagi tasavvurdan saqlaning
Milliy valyuta chiqarish imkoniyati har qanday kurs maqsadini xarajatsiz qilmaydi. Xorijiy aktivlarni sotib olish balans xavfini yaratishi va ichki maqsadlarni murakkablashtirishi mumkin. Xorijiy aktivlarni sotib, milliy valyutani qo‘llab-quvvatlash esa boshqa resurs chekloviga duch keladi. Aktivlar majburiyat bilan band yoki xorijiy valyutadagi majburiyatlar bilan birga bo‘lsa, yalpi zaxiralar darhol ishlatish mumkin bo‘lgan resurslarni ortiqcha ko‘rsatishi mumkin.
Tadqiqot qaydi likvid resurslar, e’lon qilingan majburiyatlar va shartli majburiyatlarni ajratishi kerak. Ta’sirchan jami zaxirani bosim ko‘lami haqidagi taxminlarsiz valyutani necha kun himoyalash mumkinligining aniq soniga aylantirmang. Bunday baholar xatti-harakatga juda sezgir va ishtirokchilar kutishlarini o‘zgartirganda o‘z kuchini yo‘qotishi mumkin.
Bozorga ta’sir vaqtinchalik bo‘lishi mumkin
Keskin dastlabki narx reaksiyasi kutilmaganlik, kamaygan bozor chuqurligi yoki treyderlarning pozitsiyalarni qisqartirishini ifodalashi mumkin. Bu muvozanat kursining doimiy o‘zgarishini tasdiqlamaydi. Aksincha, darhol kuchli harakat yo‘qligi operatsiya barqarorlashtiruvchi ta’sir ko‘rsatmaganini isbotlamaydi; tegishli muqobil holatni kuzatib bo‘lmaydi.
Bir nechta vaqt ufqidan foydalanib, kengroq sharoitni taqqoslang. O‘zgaruvchanlik kamaydimi? Likvidlik yaxshilandimi? Siyosat kutilmalari o‘zgardimi? O‘xshash valyutalar bir vaqtda siljidimi? Bu savollar sababni mukammal aniqlamasa ham, talqinni yaxshilaydi. Faqat ortidan katta teskari harakat kelgan intervensiyalarni tanlamang, chunki muvaffaqiyatsiz yoki noaniq holatlar ham hikoyaning chegaralarini baholash uchun zarur.
Tartibli hodisa tadqiqotini tuzing
O‘quv tahlili uchun belgilangan davrdagi barcha aniqlangan intervensiyalarni sanang va ma’lumot qachon ommaga ma’lum bo‘lganini qayd eting. Izchil kurs oynalaridan foydalaning va bir paytdagi iqtisodiy e’lonlarni yozing. Rasmiy bitim ma’lumotlarini matbuot xabarlaridan ajrating. Nashr kechiksa, tarixiy treyder yakuniy qatorni real vaqtda bilgan deb ko‘rsatmang.
Stress-senariylar intervensiyasizlik, kutilmagan intervensiya, takroriy intervensiya va yakuniy siyosat o‘zgarishini qamrashi kerak. Hech birini dalilsiz eng ehtimoliy natija deb bermang. Faraziy quyi chegaraga asoslangan pozitsiya oddiy chiqish buyurtmasi bajarilishidan oldingi narx uzilishida buzilishi mumkin. Siyosat mexanizmini tushunish foydali; undan himoya kutish esa boshqa va ancha kuchli da’vodir.
Foydali muqobil ssenariy mashqi uchun dastlabki intervensiyasi bir xil, ammo keyingi ichki siyosati turlicha bo‘lgan ikkita yo‘l yozing. Biri e’lon qilingan valyuta maqsadini qo‘llab-quvvatlasin, boshqasi esa zaiflashtirsin. Nega birinchi kundagi bir xil bitimlar uzoqroq muddatda bir xil natija berishi shart emasligini tushuntiring. Bu bitta operatsiya hajmidan doimiy narx maqsadini chiqarishdan saqlaydi.