外汇干预:机制、信号与局限
分析干预改变了什么,不将央行行动视为价格底线的保证。
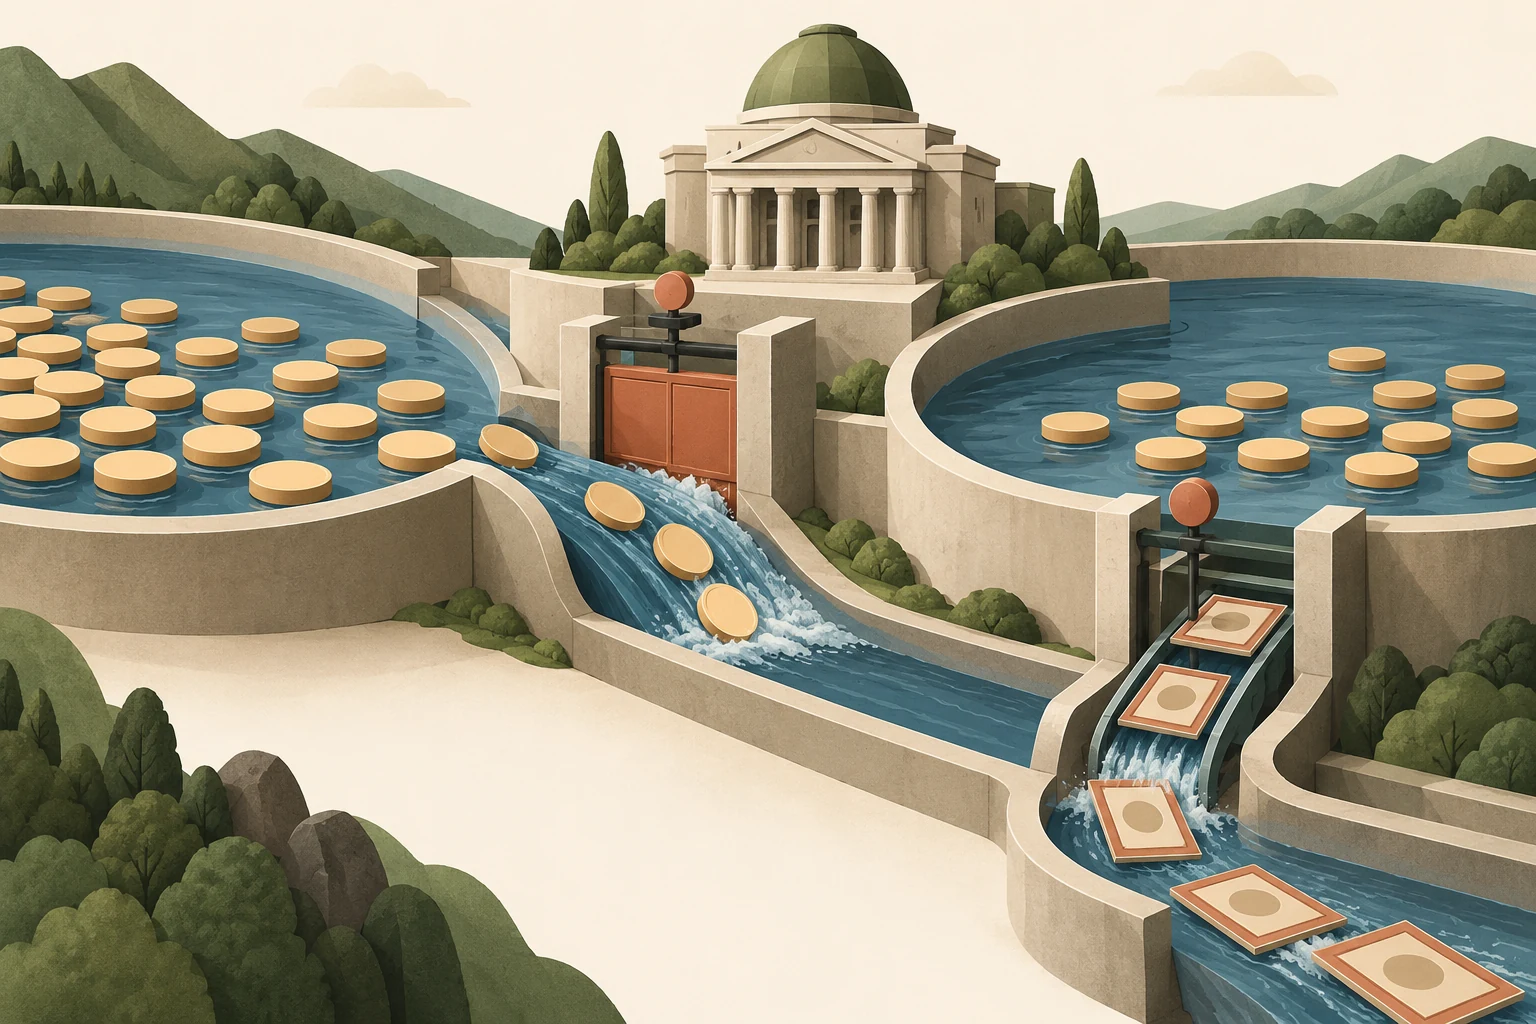
描述实际操作
外汇干预是官方为影响汇率或市场状况而进行的交易。买入外币、卖出本币会改变相关资产与负债;出售外汇储备以买入本币,则方向相反。政策表态、已经执行的交易和事后公布的规模估计,分别提供不同层面的信息,不能把其中一种当作另一种的直接证明。
从主管机构、工具、目的与时点开始。干预可通过现货交易、衍生品或其他安排进行,不同国家的机构职责也不同。央行有所行动的传闻,证据力度弱于官方公告。即使官方汇总数据,也未必标明交易发生的确切盘中时刻。
公布的外汇储备价值变化,不等于实际干预金额。债券价格与汇率变化可以在没有新交易时改变储备估值;远期则可能形成未来义务,却暂时不改变现货储备。应把交易、估值、利息收入、到期偿付及衍生品义务分开,才能更准确地判断官方究竟做了什么。
区分冲销与非冲销效果
非冲销式干预可通过影响货币负债来改变国内货币条件。冲销操作则通过对冲性操作限制这种影响。这一区分很重要,因为汇率反应可能既反映货币政策变化,也反映外币交易本身。将二者视为相同,会混淆其机制。
经过冲销的干预,仍可能通过信号、资产供应或市场运行影响市场。它是否成功取决于具体情况,而不是某条通用规则。与更广泛政策一致的可信行动,不同于在其他政策指向相反方向时试图抵抗持续压力。分析师应说明提出的是哪条渠道,以及有什么证据支持。
央行买入外币并增加本币银行准备金后,可以通过出售本国证券或其他适当操作再次回笼准备金。外币资产仍留在资产负债表上,但准备金影响得到抵消。因此,冲销并不是撤销原来的外汇买入,而是用第二项操作中和其某一货币效应。
避免假定资源无限
能够发行本国货币,并不意味着实现任何汇率目标都没有成本。购买外国资产可能产生资产负债表风险,并使国内目标更复杂。通过出售外国资产支持本币,则面临另一种资源约束。如果资产已被占用,或同时存在外币负债,仅看总储备可能高估可立即使用的资源。
研究笔记应区分流动性资源、已宣布承诺和或有义务。若未假设压力规模,就不要把庞大的储备总额换算成某货币可以被捍卫的精确天数。这类估计对行为高度敏感,并可能在参与者改变预期后失效。
市场冲击可能是暂时的
最初的剧烈价格反应可能反映意外信息、市场深度下降或交易者减仓。它不能证明均衡汇率发生永久变化。反过来,没有剧烈的即时变化也不能证明操作没有稳定作用;相关反事实无法观察。
使用多个时间范围,并比较更广泛的条件。波动率下降了吗?流动性改善了吗?政策预期改变了吗?类似货币是否同时变动?这些问题有助于解释,但不能完美解决因果识别。不要只挑选随后出现大幅反转的干预,因为失败或模糊的事件也是评估叙事局限所必需的。
评估干预效果存在选择问题:官方往往在货币已经承压时出手。之后继续下跌,不证明干预无效,因为没有干预时可能跌得更多;之后反弹,也可能是其他消息所致。使用可比货币并控制同期公告可以改善分析,却无法让未发生的“无干预路径”变成可观察事实。
建立严谨的事件研究
进行教学分析时,列出某一明确期间内所有已识别的干预,并记录信息何时公开。使用一致的汇率观察窗口,注明同期经济公告。将官方交易数据与新闻报道分开。如果数据延迟发布,不要假装历史交易者当时实时知道最终序列。
压力情景应包括不干预、意外干预、反复干预与最终政策转变。没有证据时,不应将任何一种描述为最可能结果。围绕假定底线建立的仓位,可能在普通退出订单执行前因跳空而失效。理解政策机制很有用;假定它提供保护,则是不同且更强的主张。
一个有用的反事实练习是写出两条路径:初始干预相同,随后国内政策不同。一条路径强化已表明的汇率目标,另一条则削弱它。解释为何首日交易相同,并不一定产生相同的长期结果。这样可以避免将单次操作规模外推为持久的价格目标。