订单、止损与你实际获得的价格
了解订单的哪些部分由你控制、哪些由市场控制,以及为什么止损不是保险。
指令不是结果
订单说明经纪商或交易场所在特定条件下应尝试做什么。最终成交取决于可用交易对手、交易时段、市场规则及操作条件。图表显示的是过去的交易;它不是按最新价格成交任意数量的报价。价格快速变动或可成交数量很小时,这一区别就会显现。
市价单优先考虑成交,而非某个特定价格。限价单规定最差可接受价格,但可能无法成交。买入时,限价是最高价格;卖出时,则是最低价格。部分成交可能使最终仓位小于计划规模,而订单的剩余部分可能仍然有效。
可成交数量与最佳报价同样重要。一个价位挂出一百股,并不承诺一千股也能按同价成交。更大的市价单可能穿过多个价格层级,均价不同于第一笔成交价。限价单则可能只吃掉限价范围内的数量,余量继续等待,具体取决于有效期指令和交易场所规则。
理解触发条件究竟触发什么
常规止损单在触发条件满足时变为市价单,因此激活后面临滑点。止损限价单则变为限价单,保留规定的价格边界,同时引入无法退出的可能。两种订单都不能解决所有风险。不同经纪商可能采用不同触发参考,应核实激活依据是成交、买价、卖价还是其他指定价格。
订单也有有效期。当日有效订单可能在相关交易时段结束时失效;较长期订单则在经纪商规则下,持续至指定到期日或取消。盘前盘后资格与公司行动处理可能不同。即使原始交易想法已被遗忘,未受监控的订单仍是可能产生后果的指令。
逐步分析隔夜跳空
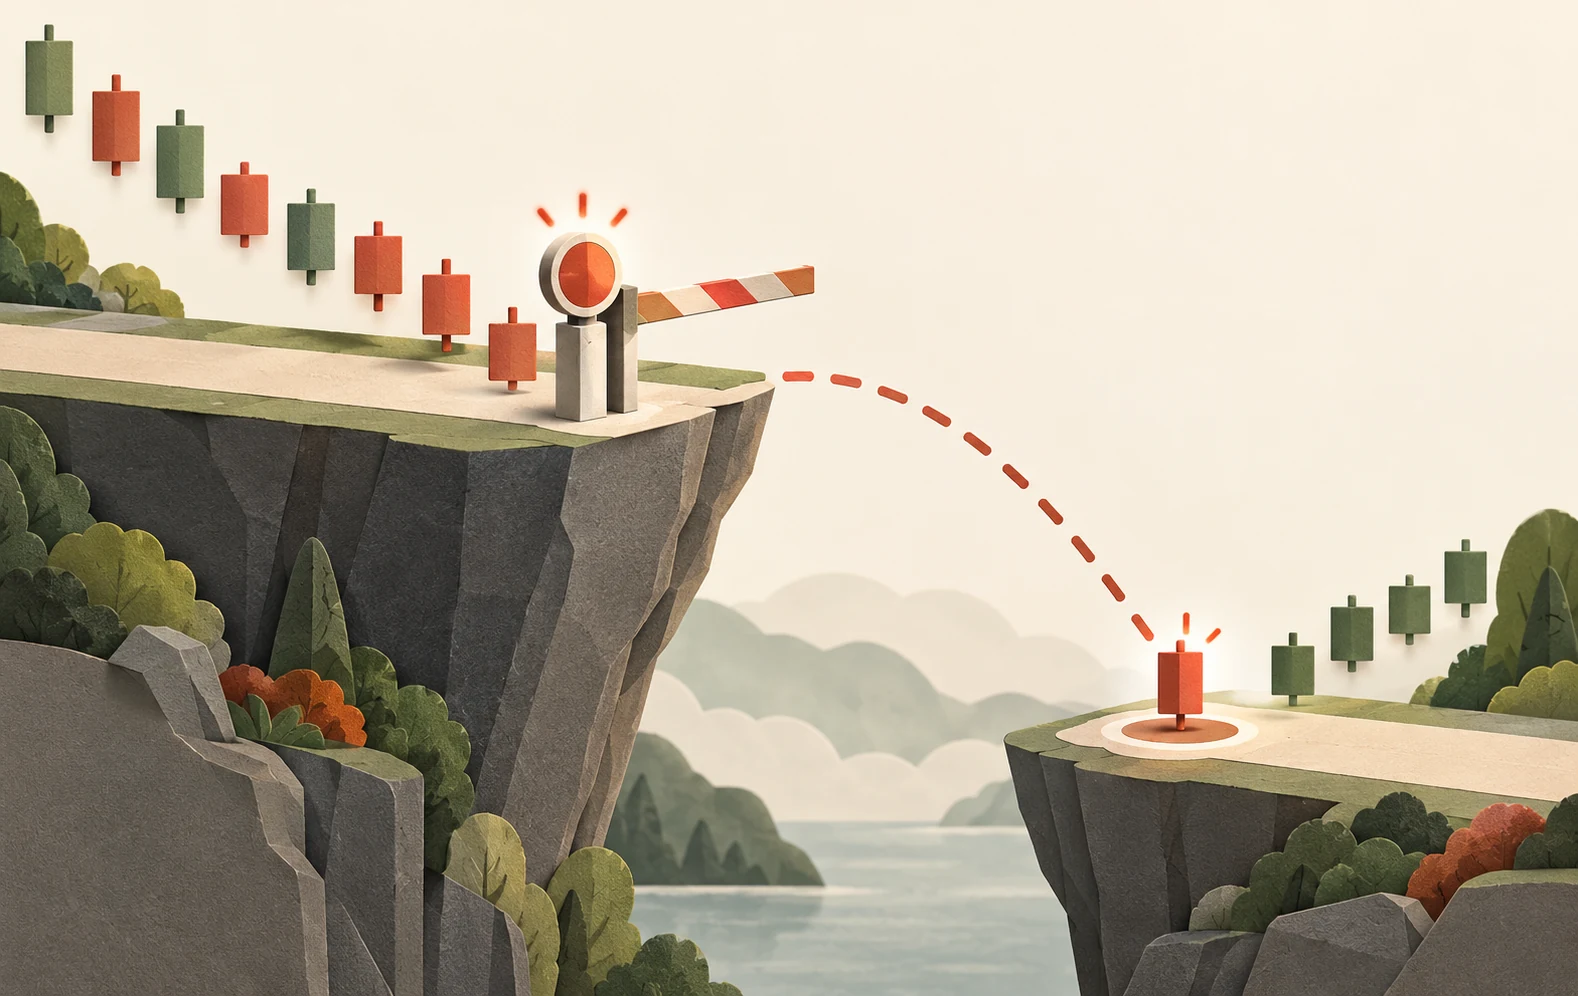
假设以 $50 买入一股,并设置 $48 的卖出止损。意外消息发布后,下一个可成交买盘出现在约 $44.50。被触发的止损单可能在该价或其他可用价格成交。原计划每股亏损 $2,变成了成本前亏损 $5.50。这未必是故障;中间缺失的价格从未可供成交。
在同一情景下,触发价为 $48、限价为 $47.80 的止损限价单,可能始终无法成交。限价避免了接受 $44.50,但投资者仍持有下跌中的资产。价格确定性与成交确定性相互制约。如果不说明关注的是哪种风险,就把某种订单类型描述为普遍更安全,会产生误导。
提交后核对订单
记录订单编号、方向、数量、限价或触发价、有效期限及当前状态。然后区分已提交、已接受、部分成交、全部成交、已拒绝和已撤销。撤单请求并不能证明交易未执行;成交可能发生在撤单生效前。应核对仓位和现金,而不是仅依赖屏幕提示。
在模拟中,主动测试订单被拒绝和部分成交的情况。现实的计划应明确:如果入场单成交,但相关出场单未成交,或连接中断,应如何处理。关联订单等平台功能可以帮助协调指令,但具体行为因产品而异。对操作机制的理解应与价格分析并重,而不是事后才考虑。
检查市场是否确实开放,并允许你计划使用的指令。价格源可能仍显示指示性价格,而某类订单已不可用。交易所停牌或经纪商限制也可能阻止执行。这些可能性应写进练习笔记,因为假定始终可以操作的退出计划,遗漏了一个重要条件。
从下单指令一路核对到实际持仓数量
假设买入两百五十股,其中一百股在 50.02 美元成交,一百五十股在 50.05 美元成交。总买价为 12509.50 美元,加权均价为 50.038 美元,未含费用。由于数量不同,不能取两个报价的简单平均。若全部按最初的 50.02 成交,实际这组成交多付了 4.50 美元。例子假设这些价格与数量确实可得,真实订单簿则可能在处理过程中变化。
再看一张一百股限价单:先成交四十股,随后申请取消,在取消生效前又成交十股,最后取消五十股余量。实际持仓是五十股,不是零,也不是最初一百股。若界面只把整单标为“已取消”却不显示累计成交,就不足以解释仓位。后续指令应与真实成交确认、现金及持仓记录核对。
关联退出单也需要这种核对。若止盈和止损都用于关闭同一多头,执行其中一张后,不应遗留一张独立卖单,在之后意外建立空头。有的平台会协调取消,但部分成交、消息延迟和经纪商实现细节仍然重要。在模拟中,应专门测试只退出部分仓位,以及快速波动中两项触发条件都出现的情况。
没有收到响应表示状态未知,不表示订单一定失败。网络中断后重复提交买入,若第一张已被接受,就可能形成双倍敞口。首先需要查明原订单是否存在、已成交多少。把模拟建立在订单标识、接收确认和核对后的数量之上,不要假设再点一次永远只是无害重试。