外匯干預:機制、信號與局限
分析干預改變了甚麼,不將央行行動視為價格底線的保證。
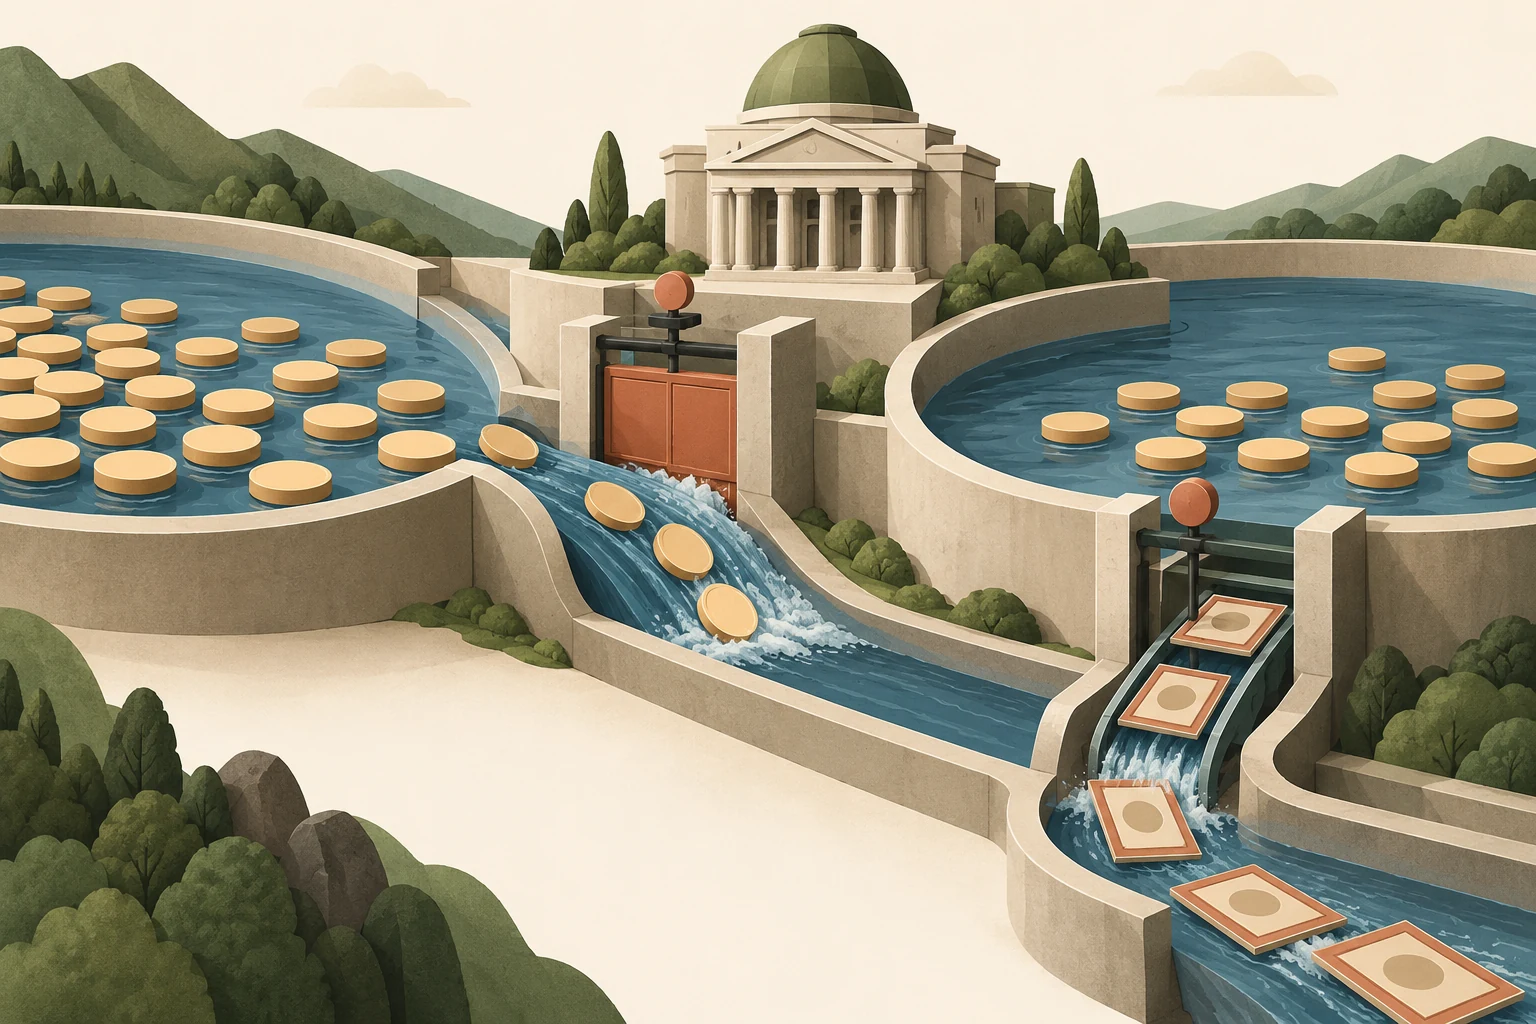
描述實際操作
外匯干預是官方為影響匯率或市場狀況而進行的交易。買入外幣、賣出本幣會改變相關資產與負債;出售外匯儲備以買入本幣,則方向相反。政策表態、已執行交易和事後公布的規模估計,提供的是不同層面的資料,不能把其中一項當成另一項的直接證明。
從主管機構、工具、目的與時點開始。干預可通過現貨交易、衍生品或其他安排進行,不同國家的機構職責也不同。央行有所行動的傳聞,證據力度弱於官方公告。即使官方匯總數據,也未必標明交易發生的確切盤中時刻。
公布的外匯儲備價值變動,不等於實際干預金額。債券價格與匯率變化,可以在沒有新交易時改變儲備估值;遠期則可能形成未來義務,卻暫時不改變現貨儲備。分開列示交易、估值、利息、到期償付及衍生工具義務,才較能準確判斷官方做了甚麼。
區分衝銷與非衝銷效果
非衝銷式干預可通過影響貨幣負債來改變國內貨幣條件。衝銷操作則通過對衝性操作限制這種影響。這一區分很重要,因為匯率反應可能既反映貨幣政策變化,也反映外幣交易本身。將二者視為相同,會混淆其機制。
經過衝銷的干預,仍可能通過信號、資產供應或市場運行影響市場。它是否成功取決於具體情況,而不是某條通用規則。與更廣泛政策一致的可信行動,不同於在其他政策指向相反方向時試圖抵抗持續壓力。分析師應說明提出的是哪條渠道,以及有甚麼證據支持。
央行買入外幣並增加本幣銀行準備金後,可以出售本國證券或進行其他適當操作,重新回收準備金。外幣資產仍留在資產負債表上,但準備金影響被抵銷。因此,沖銷並不是取消原來的外匯買入,而是以第二項操作中和其某一貨幣效應。
避免假定資源無限
能夠發行本國貨幣,並不意味著實現任何匯率目標都沒有成本。購買外國資產可能產生資產負債表風險,並使國內目標更複雜。通過出售外國資產支持本幣,則面臨另一種資源約束。如果資產已被佔用,或同時存在外幣負債,僅看總儲備可能高估可立即使用的資源。
研究筆記應區分流動性資源、已宣佈承諾和或有義務。若未假設壓力規模,就不要把龐大的儲備總額換算成某貨幣可以被捍衛的精確天數。這類估計對行為高度敏感,並可能在參與者改變預期後失效。
市場衝擊可能是暫時的
最初的劇烈價格反應可能反映意外信息、市場深度下降或交易者減倉。它不能證明均衡匯率發生永久變化。反過來,沒有劇烈的即時變化也不能證明操作沒有穩定作用;相關反事實無法觀察。
使用多個時間範圍,並比較更廣泛的條件。波動率下降了嗎?流動性改善了嗎?政策預期改變了嗎?類似貨幣是否同時變動?這些問題有助於解釋,但不能完美解決因果識別。不要只挑選隨後出現大幅反轉的干預,因為失敗或模糊的事件也是評估敘事局限所必需的。
評估干預效果有選擇問題:官方往往在貨幣已承壓時出手。其後繼續下跌不證明干預無效,因為沒有干預可能跌得更多;其後反彈也可能由其他消息造成。採用可比貨幣並控制同期公告可以改善分析,卻不能讓未發生的「無干預路徑」成為可觀察事實。
建立嚴謹的事件研究
進行教學分析時,列出某一明確期間內所有已識別的干預,並記錄信息何時公開。使用一致的匯率觀察窗口,註明同期經濟公告。將官方交易數據與新聞報道分開。如果數據延遲發佈,不要假裝歷史交易者當時實時知道最終序列。
壓力情景應包括不干預、意外干預、反覆干預與最終政策轉變。沒有證據時,不應將任何一種描述為最可能結果。圍繞假定底線建立的倉位,可能在普通退出訂單執行前因跳空而失效。理解政策機制很有用;假定它提供保護,則是不同且更強的主張。
一個有用的反事實練習是寫出兩條路徑:初始干預相同,隨後國內政策不同。一條路徑強化已表明的匯率目標,另一條則削弱它。解釋為何首日交易相同,並不一定產生相同的長期結果。這樣可以避免將單次操作規模外推為持久的價格目標。