訂單、止損與你實際獲得的價格
瞭解訂單的哪些部分由你控制、哪些由市場控制,以及為甚麼止損不是保險。
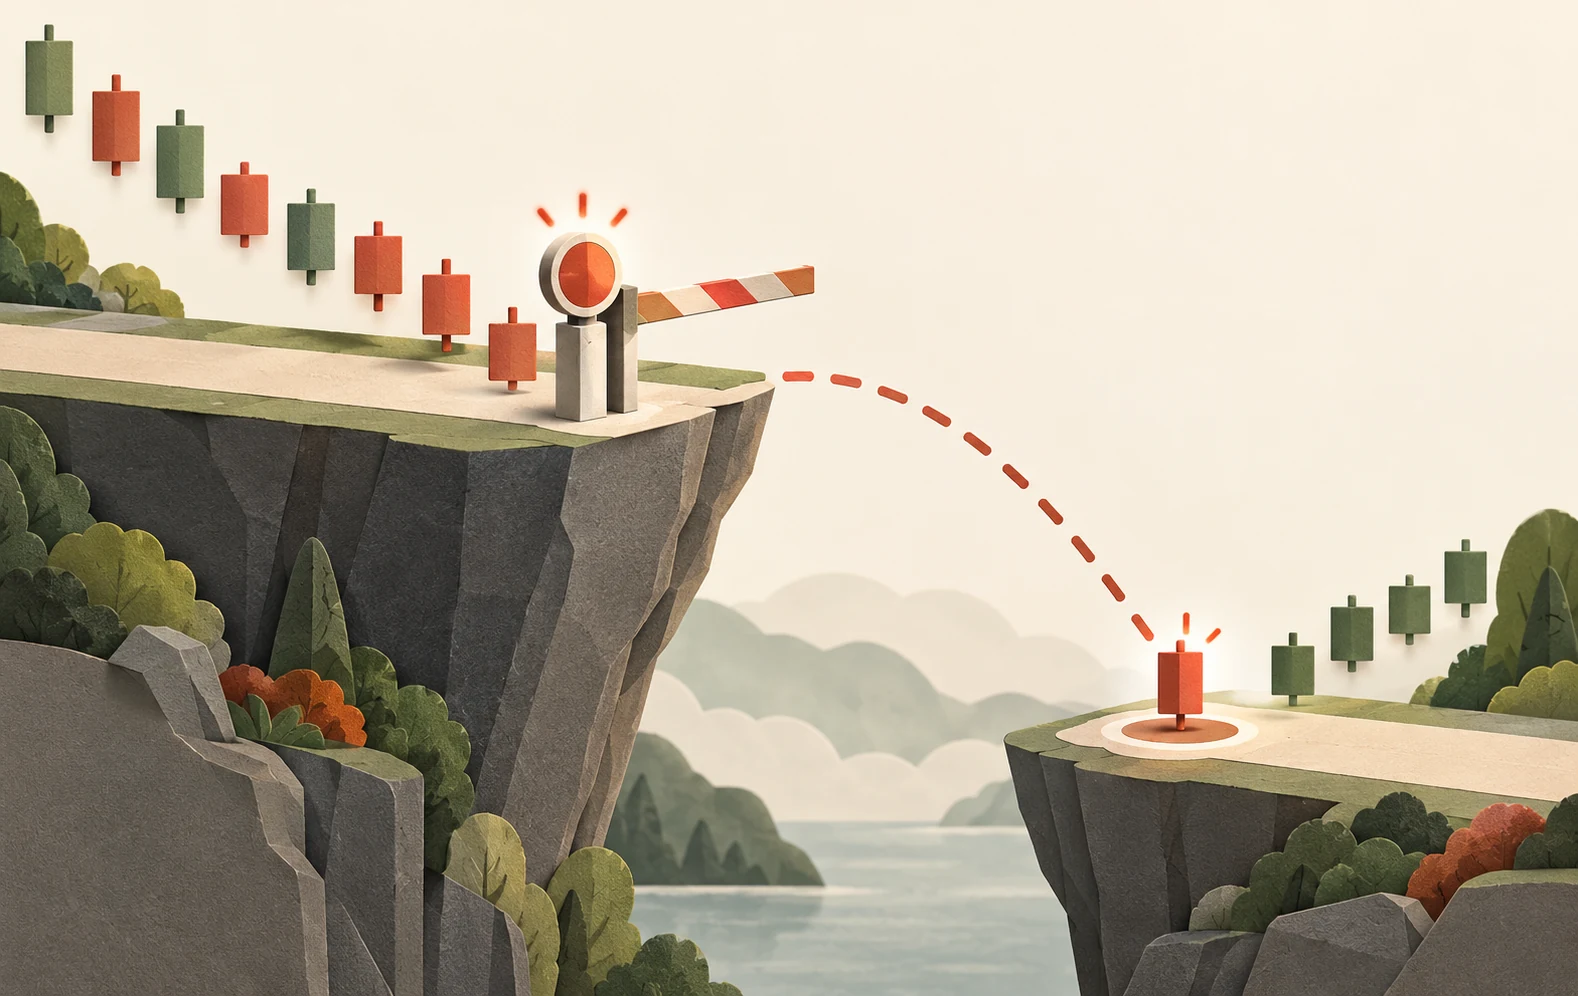
指令不是結果
訂單說明經紀商或交易場所在特定條件下應嘗試做甚麼。最終成交取決於可用交易對手、交易時段、市場規則及操作條件。圖表顯示的是過去的交易;它不是按最新價格成交任意數量的報價。價格快速變動或可成交數量很小時,這一區別就會顯現。
市價單優先考慮成交,而非某個特定價格。限價單規定最差可接受價格,但可能無法成交。買入時,限價是最高價格;賣出時,則是最低價格。部分成交可能使最終倉位小於計劃規模,而訂單的剩餘部分可能仍然有效。
可成交數量與最佳報價同樣重要。一個價位掛出一百股,並不承諾一千股也能按同價成交。更大的市價單可能穿過多個價格層級,均價不同於第一筆成交價。限價單則可能只吃掉限價範圍內的數量,餘量繼續等待,具體取決於有效期指令和交易場所規則。
理解觸發條件究竟觸發甚麼
常規止損單在觸發條件滿足時變為市價單,因此激活後面臨滑點。止損限價單則變為限價單,保留規定的價格邊界,同時引入無法退出的可能。兩種訂單都不能解決所有風險。不同經紀商可能採用不同觸發參考,應核實激活依據是成交、買價、賣價還是其他指定價格。
訂單也有有效期。當日有效訂單可能在相關交易時段結束時失效;較長期訂單則在經紀商規則下,持續至指定到期日或取消。盤前盤後資格與公司行動處理可能不同。即使原始交易想法已被遺忘,未受監控的訂單仍是可能產生後果的指令。
逐步分析隔夜跳空
假設以 $50 買入一股,並設定 $48 的賣出止損。意外消息發佈後,下一個可成交買盤出現在約 $44.50。被觸發的止損單可能在該價或其他可用價格成交。原計劃每股虧損 $2,變成了成本前虧損 $5.50。這未必是故障;中間缺失的價格從未可供成交。
在同一情景下,觸發價為 $48、限價為 $47.80 的止損限價單,可能始終無法成交。限價避免了接受 $44.50,但投資者仍持有下跌中的資產。價格確定性與成交確定性相互制約。如果不說明關注的是哪種風險,就把某種訂單類型描述為普遍更安全,會產生誤導。
提交後核對訂單
記錄訂單編號、方向、數量、限價或觸發價、有效期限及當前狀態。然後區分已提交、已接受、部分成交、全部成交、已拒絕和已撤銷。撤單請求並不能證明交易未執行;成交可能發生在撤單生效前。應核對倉位和現金,而不是僅依賴屏幕提示。
在模擬中,主動測試訂單被拒絕和部分成交的情況。現實的計劃應明確:如果入場單成交,但相關出場單未成交,或連接中斷,應如何處理。關聯訂單等平台功能可以幫助協調指令,但具體行為因產品而異。對操作機制的理解應與價格分析並重,而不是事後才考慮。
檢查市場是否確實開放,並允許你計劃使用的指令。價格源可能仍顯示指示性價格,而某類訂單已不可用。交易所停牌或經紀商限制也可能阻止執行。這些可能性應寫進練習筆記,因為假定始終可以操作的退出計劃,遺漏了一個重要條件。
從下單指令一路核對到實際持倉數量
假設買入兩百五十股,其中一百股在 50.02 美元成交,一百五十股在 50.05 美元成交。總買價為 12509.50 美元,加權均價為 50.038 美元,未含費用。由於數量不同,不能取兩個報價的簡單平均。若全部按最初的 50.02 成交,實際這組成交多付了 4.50 美元。例子假設這些價格與數量確實可得,真實訂單簿則可能在處理過程中變化。
再看一張一百股限價單:先成交四十股,隨後申請取消,在取消生效前又成交十股,最後取消五十股餘量。實際持倉是五十股,不是零,也不是最初一百股。若介面只把整單標為“已取消”卻不顯示累計成交,就不足以解釋倉位。後續指令應與真實成交確認、現金及持倉記錄核對。
關聯退出單也需要這種核對。若止盈和止損都用於關閉同一多頭,執行其中一張後,不應遺留一張獨立賣單,在之後意外建立空頭。有的平台會協調取消,但部分成交、消息延遲和經紀商實現細節仍然重要。在模擬中,應專門測試只退出部分倉位,以及快速波動中兩項觸發條件都出現的情況。
沒有收到響應表示狀態未知,不表示訂單一定失敗。網路中斷後重複提交買入,若第一張已被接受,就可能形成雙倍曝險。首先需要查明原訂單是否存在、已成交多少。把模擬建立在訂單識別碼、接收確認和核對後的數量之上,不要假設再點一次永遠只是無害重試。