Stablecoins: en målkurs er ikke en garanti
Forstå reserver, indløsning og forskellen mellem en dollartoken og et dollarindskud.
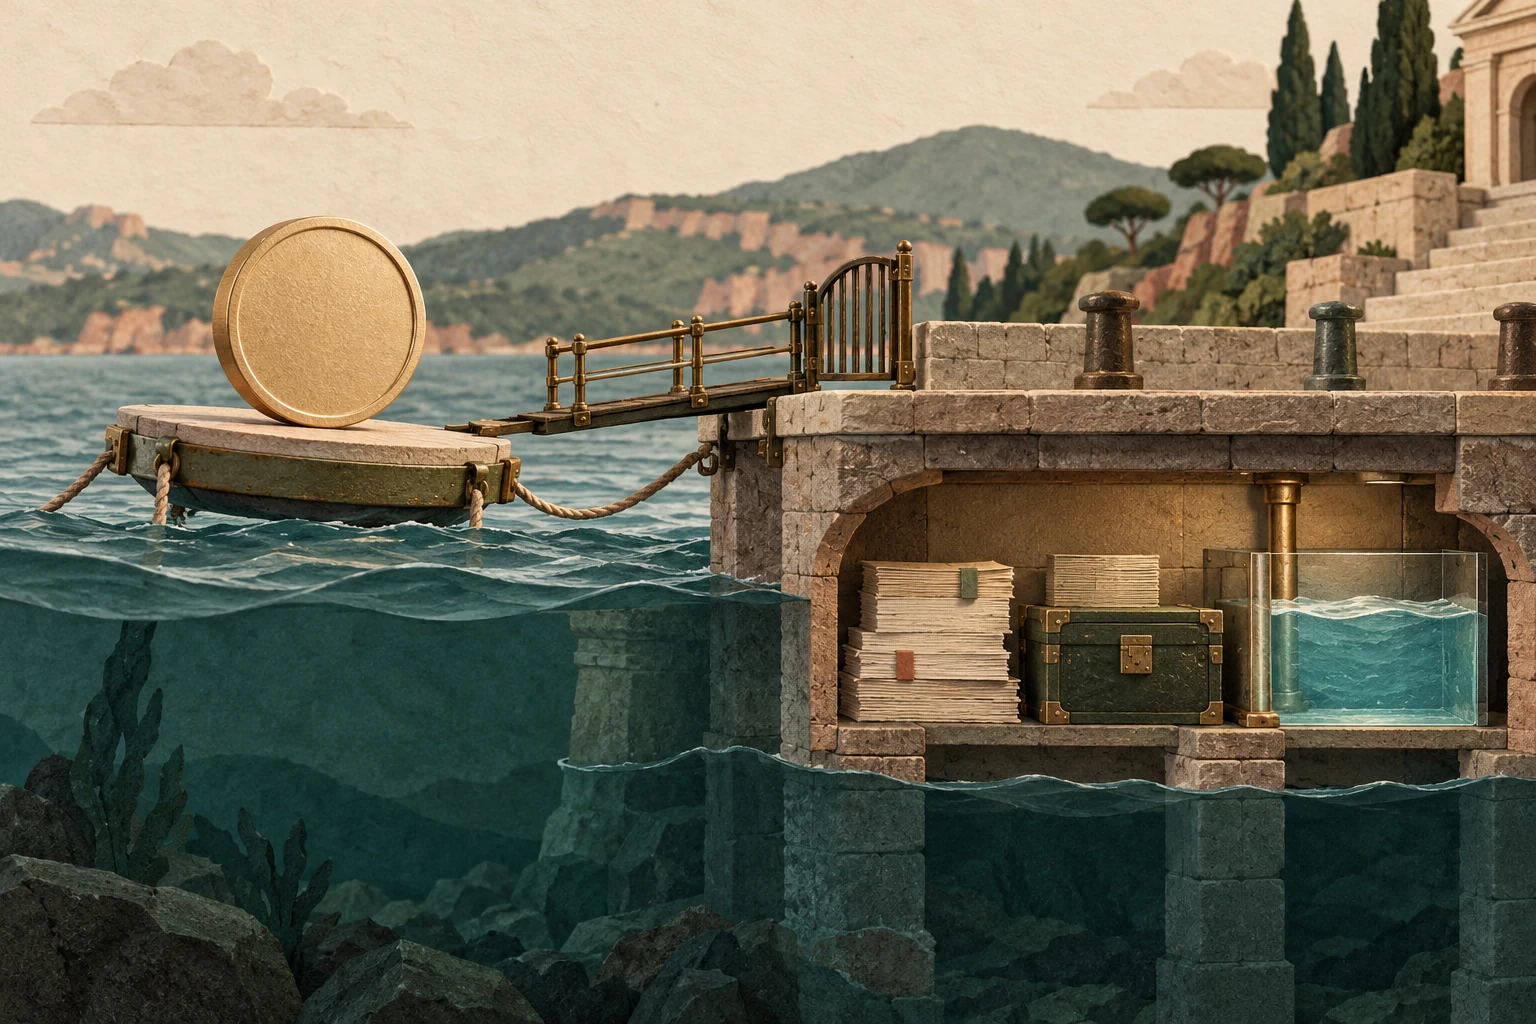
Kursbindingen er et mål
En stablecoin tilstræber at følge en referenceværdi, ofte en national valuta. Ordet stabil beskriver designmålet, ikke et ubetinget løfte om, at enhver indehaver når som helst kan sælge til denne værdi. En token kan handles under eller over sit mål, når indløsning er vanskelig, tilliden ændres, eller markedslikviditeten kommer under pres. Dens kursadfærd afhænger af mekanismer og juridiske rettigheder, ikke af navnet.
Forskellige konstruktioner understøtter dette mål på forskellige måder. Nogle bygger på aktiver, som en udsteder besidder. Andre bruger sikkerhed på blockchainen og programmerede likvidationsregler. Nogle anvender incitamentsmekanismer med begrænset ekstern dækning. Disse strukturer bør ikke sættes i samme kategori, blot fordi deres kurskurver normalt ligger tæt på én dollar. Spørg, hvad der absorberer tab, og hvem der har et juridisk håndhæveligt indløsningskrav.
Læs balancen bag tokenen
For en reservebaseret konstruktion er reservens sammensætning, likviditet, opbevaring og juridiske adskillelse vigtige. Kontanter, kortfristede værdipapirer, sikrede udlånseksponeringer og volatile aktiver opfører sig ikke ens under stress. Et aktiv kan være tæt på sin angivne værdi og stadig være svært at sælge hurtigt. En rapport fra sidste måned er også et øjebliksbillede, ikke en realtidsgaranti.
En attestering har et bestemt omfang og en måledato; den bør ikke automatisk behandles som en fuld revision af en hel virksomhed. Tilsvarende er den samlede værdi af oplyste aktiver kun én del af spørgsmålet. Udestående forpligtelser, krav på de samme aktiver, indløsningsregler og identiteten på den part, der har ret til indløsning, påvirker, hvad en indehaver faktisk kan få tilbage.
Indløsning forbinder markedet med målkursen
Hvis berettigede deltagere pålideligt og billigt kan indløse én token for én dollar, kan køb under én dollar og indløsning fremme priskonvergens. Men adgangskrav, minimumsbeløb, bankåbningstider, behandlingstider og gebyrer kan begrænse mekanismen. En privat indehaver, der sælger på en børs, kan møde en anden pris og tidsplan end en institution, der indløser direkte.
For sikkerhedsstillede on-chain-systemer kan et fald i sikkerhedens pris udløse likvidationer. Disse likvidationer afhænger af prisfeeds, netværkskapacitet og villige købere. Flere mekanismer kan komme under pres samtidig. En version pakket ind via en bridge kan tilføje endnu et lag: den oprindelige token kan forblive sund, mens den bridge, der opbevarer den, svigter. Identificér altid det præcise aktiv og netværk frem for at stole på et velkendt handelssymbol.
Afkast tilføjer endnu en kontrakt
En stablecoinbeholdning er ikke automatisk en opsparingskonto. Hvis en platform tilbyder afkast, bør du undersøge den ekstra aktivitet, der skaber det. Midlerne kan blive udlånt, brugt i handel, bundet i smart contracts eller indgå i et kampagnetilskud. Afkastet kan tilføre låntager-, platforms-, likviditets- og tekniske risici ud over stablecoinens egen risiko for at miste kursbindingen.
En nyttig analysetabel adskiller fire eksponeringer: tokenudsteder, reserveaktiver, opbevaringsudbyder og afkastordning. Svigt i én af dem kan have betydning, selv om de andre fungerer normalt. Indskudsbeskyttelse, værdipapirregler, indløsningsrettigheder og skattemæssig behandling varierer efter jurisdiktion og juridisk struktur. Undervisningsmæssige sammenligninger bør derfor undgå at behandle et oplyst afkast som direkte sammenligneligt med et forsikret bankprodukt uden at undersøge forskellene.
Skeln mellem forsinket betaling og manglende dækning
En fiktiv udsteder har forpligtelser på 150 mio. kr. og reserver med samme værdi. Kun 18 mio. kr. kan bruges straks. Indløsningskrav på 28 mio. kr. kræver, at andre aktiver frigøres: problemet er i første omgang likviditet og tid. Er reserverne efter tab kun 138 mio. kr. værd, mangler der derimod også 12 mio. kr. til at dække alle krav.
En markedskurs under målværdien kan afspejle frygt for ventetid, varigt tab eller usikkerhed om, hvilken forklaring der er rigtig. Kursgrafen afgør ikke årsagen. En stabil markedskurs dokumenterer heller ikke, at alle indehavere har samme indløsningsret eller adgang til den.
Undersøg reserveværdi, praktisk tilgængelighed og kravsvilkår hver for sig. Et udsagn om fuld dækning kan efterlade væsentlige spørgsmål om betalingsfrister, omkostninger og berettigede kunder ubesvarede. Ventetid og manglende værdi kræver forskellige forklaringer og forskellige oplysninger.
Arbejd baglæns fra den betaling, der skal gennemføres
En hypotetisk regning kræver 16.000 kr. på en bankkonto torsdag. At eje 16.000 tokens med kronen som prismål dokumenterer ikke, at regningen kan betales. Der skal også være en fungerende vej til bankkontoen, opfyldte betingelser og tid nok hos hvert mellemled. Omkostninger reducerer beløbet undervejs.
Tegn både den sædvanlige rute og en alternativ udgang. Se efter fælles afhængigheder: samme bank, bro eller indløsningspartner kan blokere begge. To forskellige apps er ikke nødvendigvis to uafhængige betalingsveje. Alternativet skal understøtte det præcise aktiv på det rigtige netværk.
Formulér ukendte forhold konkret. »Direkte indløsning for denne kundetype er ikke undersøgt« fortæller mere end »bør virke«. Så bliver målsætningen om en stabil pris ikke stiltiende forvandlet til et løfte om penge, der altid er til rådighed med det samme.