Intervención cambiaria: mecanismo, señales y límites
Analiza qué cambia una intervención sin tratar la actividad del banco central como un suelo de precios garantizado.
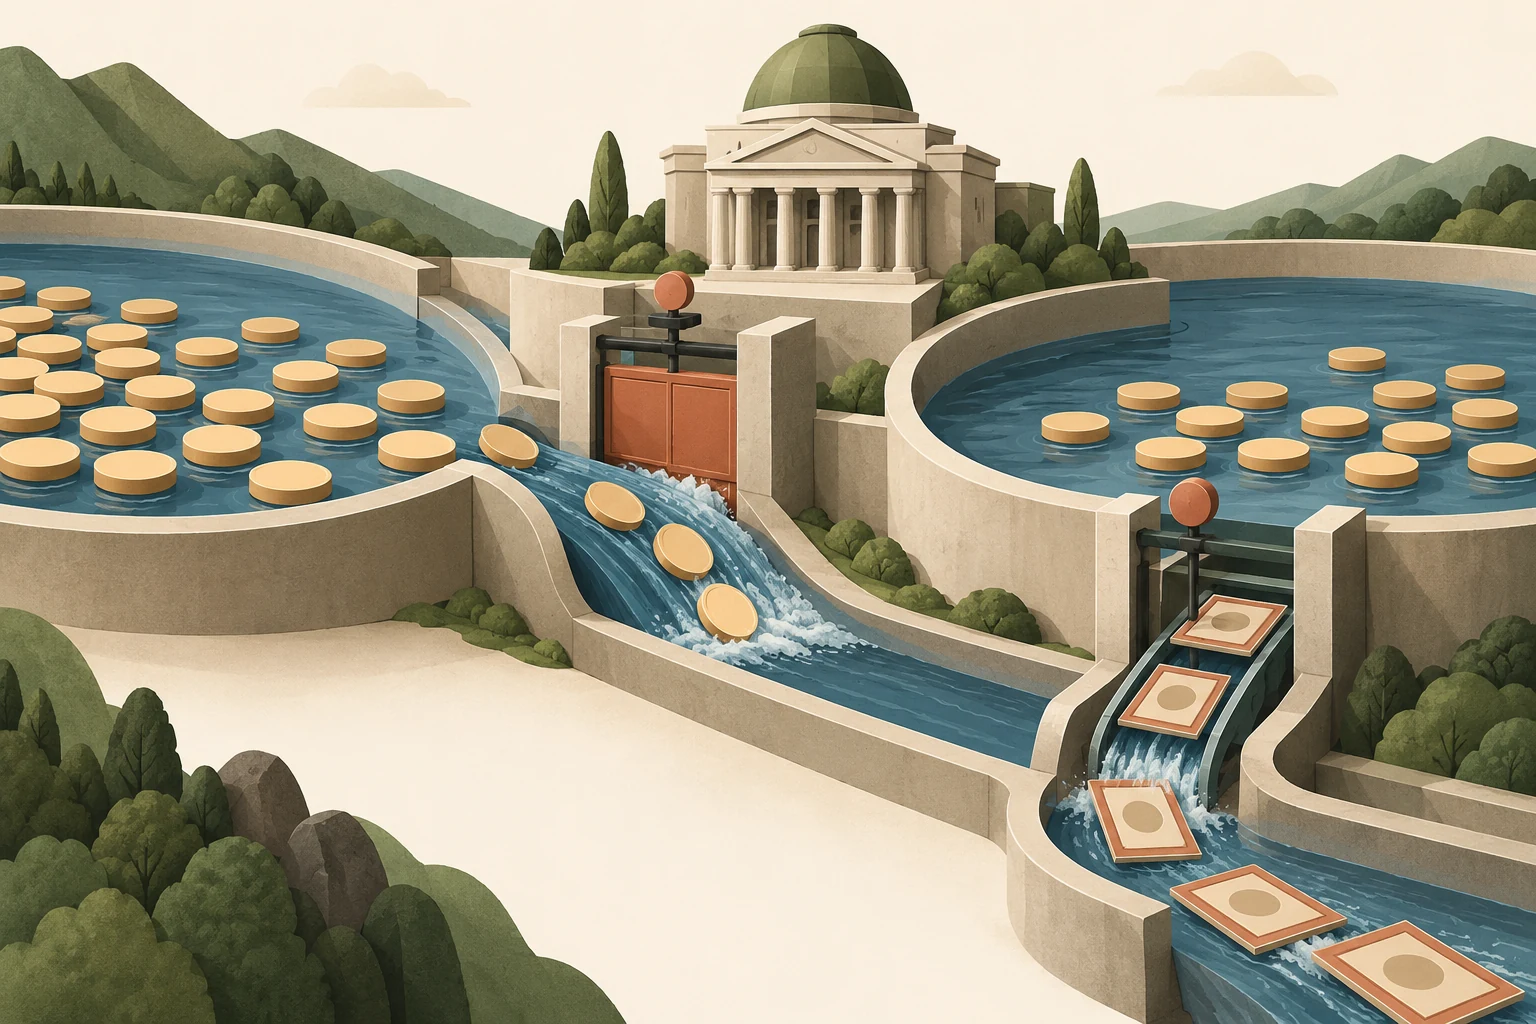
Describe la operación real
La intervención cambiaria implica transacciones oficiales destinadas a influir en las condiciones del mercado de divisas o en el tipo de cambio. Comprar moneda extranjera vendiendo moneda nacional cambia los activos y pasivos implicados; vender reservas para comprar moneda nacional invierte esa dirección. Un anuncio, una transacción real y una estimación publicada posteriormente no son pruebas intercambiables.
Empieza por la autoridad, el instrumento, el propósito y el momento. La intervención puede realizarse mediante operaciones al contado, derivados u otros mecanismos, y la responsabilidad institucional difiere entre países. Un rumor de actividad de un banco central es una prueba más débil que un comunicado oficial. Incluso un agregado oficial puede no identificar los momentos intradía exactos de las transacciones.
Un cambio en las reservas publicadas no equivale necesariamente al volumen intervenido. Su valor puede aumentar por la revalorización de títulos o por cambios de moneda sin que haya compras. Una operación a plazo puede crear una obligación futura sin modificar todavía las reservas al contado. Concilia transacciones, valoraciones, ingresos, vencimientos y compromisos derivados antes de utilizar el total como medida de intervención.
Separa los efectos esterilizados de los no esterilizados
Una intervención no esterilizada puede cambiar las condiciones monetarias nacionales mediante su efecto sobre los pasivos monetarios. La esterilización utiliza operaciones compensatorias para limitar ese efecto. La distinción importa porque una respuesta del tipo de cambio puede reflejar cambios de política monetaria además de la propia transacción cambiaria. Tratar ambas como idénticas confunde los mecanismos.
La intervención esterilizada aún puede afectar a los mercados mediante señales, oferta de activos o funcionamiento del mercado. Su éxito depende de las circunstancias, no de una regla universal. Una medida creíble y alineada con la política general puede diferir de un intento de resistir presiones persistentes mientras otras políticas apuntan en sentido contrario. Un analista debe indicar qué canal propone y qué evidencia lo respalda.
Si la autoridad compra moneda extranjera y aporta reservas nacionales, puede retirar después esas reservas mediante la venta de títulos nacionales u otra operación de absorción de liquidez. Los activos extranjeros siguen en su balance, pero el efecto sobre las reservas queda compensado. Esterilizar no significa deshacer la compra de divisas: significa neutralizar una consecuencia monetaria mediante una segunda operación.
Evita la narrativa de recursos ilimitados
La capacidad de emitir moneda nacional no convierte cualquier objetivo cambiario en algo sin costes. Comprar activos extranjeros puede crear riesgo de balance y complicar los objetivos nacionales. Sostener la moneda nacional vendiendo activos extranjeros afronta una restricción de recursos distinta. Las reservas brutas por sí solas pueden exagerar los recursos inmediatamente disponibles si los activos están comprometidos o acompañados de pasivos en moneda extranjera.
Una nota de análisis debe distinguir los recursos líquidos, los compromisos anunciados y las obligaciones contingentes. No conviertas una cifra impresionante de reservas en un número preciso de días durante los que puede defenderse una moneda sin supuestos sobre la magnitud de la presión. Estas estimaciones son muy sensibles al comportamiento y pueden invalidarse a sí mismas cuando los participantes cambian sus expectativas.
El impacto de mercado puede ser temporal
Una reacción inicial intensa puede reflejar sorpresa, poca profundidad o el cierre de posiciones existentes. No demuestra que el tipo de cambio de equilibrio haya cambiado para siempre. Tampoco una reacción inmediata pequeña prueba que la intervención no estabilizara el mercado. La evolución que habría ocurrido sin esa medida no puede observarse directamente.
Utiliza varios horizontes y compara condiciones más amplias. ¿Bajó la volatilidad? ¿Mejoró la liquidez? ¿Cambiaron las expectativas de política? ¿Se movieron monedas similares a la vez? Estas preguntas mejoran la interpretación sin resolver perfectamente la causalidad. Evita seleccionar solo intervenciones seguidas de grandes reversiones: los episodios fallidos o ambiguos son necesarios para evaluar los límites de la narrativa.
La evaluación tiene un problema de selección: las autoridades suelen intervenir precisamente cuando ya existe presión. Una caída posterior no prueba que el apoyo fuera inútil; sin él, podría haber sido mayor. Una recuperación también puede deberse a otras noticias. Comparar monedas similares y controlar anuncios simultáneos mejora el análisis, pero no hace observable el escenario sin intervención.
Elabora un estudio de eventos disciplinado
Para estudiar un periodo histórico, registra todas las intervenciones identificadas y cuándo se conoció públicamente cada una. Utiliza ventanas temporales comparables y anota las publicaciones económicas simultáneas. Distingue datos oficiales de transacciones y noticias de prensa. Si la serie completa se publicó más tarde, una simulación de decisiones pasadas no puede tratarla como información disponible en aquel momento.
Los escenarios de tensión deberían incluir ausencia de intervención, intervención inesperada, intervención repetida y un cambio eventual de política. Ninguno debe presentarse como el resultado más probable sin pruebas. Una posición basada en un suelo supuesto puede fallar por un salto antes de que se ejecute una orden ordinaria de salida. Comprender el mecanismo de política es útil; asumir protección derivada de él es una afirmación distinta y mucho más fuerte.
Para realizar un ejercicio contrafactual útil, escribe dos trayectorias con la misma intervención inicial, pero con políticas internas posteriores diferentes. Una refuerza el objetivo cambiario declarado; la otra lo debilita. Explica por qué transacciones idénticas el primer día no tienen por qué generar resultados idénticos a largo plazo. Así evitarás extrapolar el tamaño de una sola operación a un objetivo de precio duradero.