Órdenes, stops y el precio que realmente obtienes
Aprende qué parte de una orden controlas tú, cuál controla el mercado y por qué un stop no es un seguro.
Una instrucción no es un resultado
Una orden describe lo que un bróker o centro de negociación debe intentar hacer bajo condiciones especificadas. La ejecución resultante depende de las contrapartes disponibles, los horarios, las reglas de mercado y las condiciones operativas. Un gráfico muestra transacciones pasadas; no es una oferta para negociar cualquier cantidad al precio más reciente. Esa distinción se hace visible cuando los precios se mueven deprisa o el tamaño disponible es pequeño.
Una orden de mercado prioriza la ejecución, no un precio concreto. Una orden limitada especifica el peor precio aceptable, pero puede quedar sin ejecutar. En una compra, el límite es el precio máximo; en una venta, el mínimo. Las ejecuciones parciales pueden dejar una posición menor que la prevista, y el resto de la orden puede seguir activo.
La cantidad disponible importa tanto como el mejor precio. Una oferta de 100 acciones no promete que puedan comprarse 1000 al mismo nivel. Una orden de mercado mayor puede ejecutarse a varios precios, con una media distinta de la primera ejecución. Una orden limitada podría consumir solo la cantidad disponible dentro de su límite y dejar el resto pendiente, según su vigencia y las reglas del mercado.
Comprende qué activa realmente el desencadenante
Una orden stop convencional se convierte en una orden a mercado cuando se cumple su condición de activación. Por tanto, queda expuesta al deslizamiento después de activarse. Una orden stop limitada se convierte en una orden limitada, conservando el límite de precio e introduciendo la posibilidad de no salir. Ninguna resuelve todos los riesgos. Los brókeres pueden utilizar referencias de activación distintas; comprueba si depende de operaciones, precios compradores, vendedores u otro precio especificado.
Las órdenes también tienen vigencia. Una orden del día puede vencer al final de la sesión pertinente, mientras una de mayor duración permanece hasta su vencimiento especificado o cancelación, sujeta a las reglas del bróker. Pueden variar la admisión fuera de horario y el tratamiento de operaciones societarias. Una orden desatendida sigue siendo una instrucción con posibles consecuencias, incluso si se ha olvidado la idea original.
Analiza un salto nocturno de precio
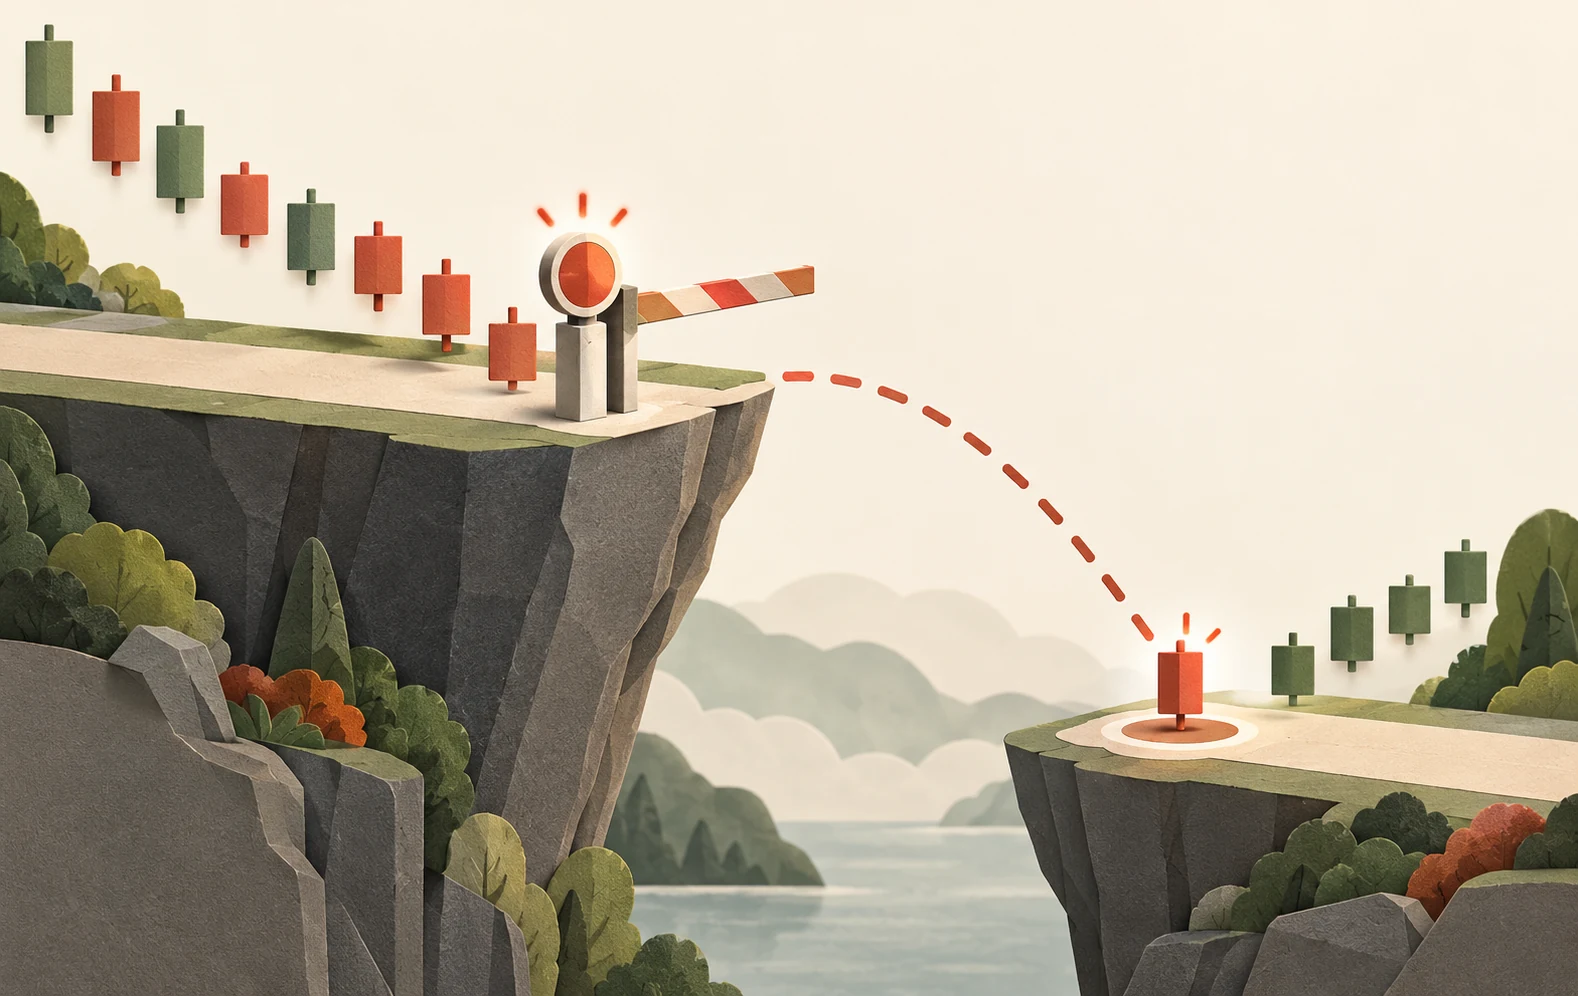
Considera una acción hipotética comprada a $50 con un stop de venta a $48. Tras una noticia inesperada, el siguiente interés comprador disponible aparece alrededor de $44.50. Un stop activado puede ejecutarse allí o a otro precio disponible. La pérdida prevista de $2 por acción se ha convertido en $5.50 antes de costes. No es necesariamente un fallo: los precios ausentes nunca estuvieron disponibles para ejecutar.
Una orden stop-limit con activación a $48 y límite de $47.80 podría quedar sin ejecutar en el mismo escenario. El límite evita aceptar $44.50, pero el inversor sigue siendo propietario del activo que cae. La certeza de precio y la de ejecución compiten entre sí. Es engañoso describir un tipo de orden como universalmente más seguro sin especificar qué riesgo importa.
Concilia la orden después de enviarla
Registra identificador de orden, lado, cantidad, límite o activación, vigencia y estado actual. Distingue enviada, aceptada, parcialmente ejecutada, ejecutada, rechazada y cancelada. Pedir una cancelación no demuestra que no se ejecutara; la ejecución puede ocurrir antes de que la cancelación sea efectiva. Concilia posiciones y efectivo en lugar de confiar solo en un mensaje de pantalla.
En una simulación, prueba deliberadamente una orden rechazada y una ejecución parcial. Un plan realista especifica qué ocurre si la entrada se ejecuta pero su salida asociada no, o si se pierde la conexión. Las funciones de la plataforma, como las órdenes vinculadas, pueden ayudar a coordinar instrucciones, pero su comportamiento exacto depende del producto. Comprender la operativa debe acompañar al análisis de precios, no venir después.
Comprueba si el mercado está realmente abierto para la instrucción que pretendes utilizar. Una fuente de precios puede seguir mostrando precios indicativos mientras un tipo concreto de orden no está disponible. Una suspensión bursátil o restricción del bróker también puede impedir la ejecución. Estas posibilidades deben figurar en las notas del ejercicio, porque un plan de salida que presupone acceso ininterrumpido deja sin expresar una condición importante.
Sigue la cantidad desde la instrucción hasta la posición
Una compra hipotética de 250 acciones ejecuta 100 a 50,02 dólares y 150 a 50,05. El valor total es 12509,50 y el precio medio ponderado, 50,038, antes de cargos. No es la media simple de los dos precios porque las cantidades difieren. Frente a comprar las 250 al primer precio de 50,02, el coste adicional es 4,50 dólares. El ejemplo supone que esas ejecuciones eran posibles; un libro real puede cambiar durante el procesamiento.
Considera ahora una orden limitada de 100 acciones. Se ejecutan 40, se solicita la cancelación y se ejecutan otras diez antes de que sea efectiva. Si se cancelan finalmente 50 pendientes, la posición real es de 50 acciones: no cero ni las 100 originales. Etiquetar toda la orden como «cancelada» sin mostrar las ejecuciones acumuladas deja un registro incompleto. Las instrucciones posteriores deben reconciliarse con la posición y las confirmaciones efectivas.
Las salidas vinculadas necesitan la misma atención. Si un objetivo y un stop deben cerrar una posición comprada, ejecutar uno no debería dejar una orden de venta independiente que abra más tarde una posición corta. Algunas plataformas coordinan esa cancelación, pero importan los plazos, las ejecuciones parciales y la implementación del intermediario. En el ejercicio, comprueba qué ocurre si solo sale parte de la posición o si ambas condiciones se alcanzan durante un movimiento rápido.
La ausencia de respuesta crea incertidumbre, no demuestra que la orden fallara. Reenviar una entrada tras perder la conexión puede duplicar la exposición si se aceptó la primera instrucción. Hay que averiguar si la orden original existe y cuánto se ejecutó. Construye la simulación alrededor de identificadores, confirmaciones y cantidades reconciliadas, en lugar de suponer que pulsar otra vez siempre es un reintento inocuo.