Validación walk-forward: mantén el mañana fuera del entrenamiento
Diseña un proceso de investigación cronológico que evalúe todo el procedimiento de decisión en lugar de una regla histórica pulida.
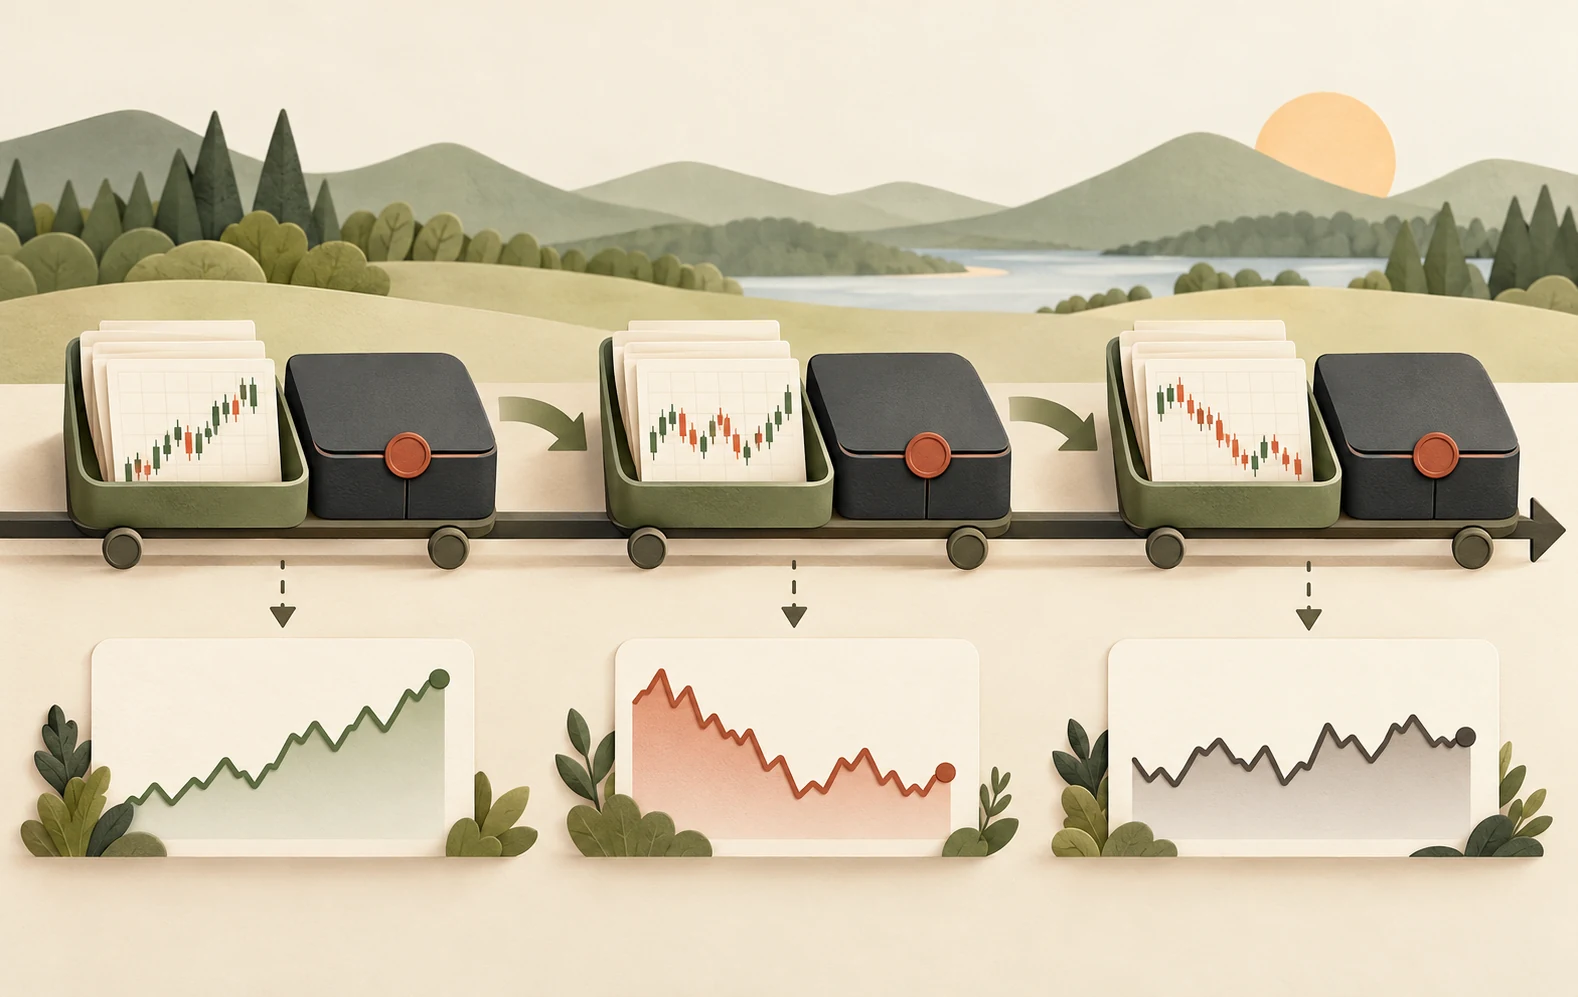
Pon a prueba un proceso en lugar de una fórmula final
Un estudio de avance temporal ajusta repetidamente un modelo con información disponible en una fecha histórica, fija las decisiones resultantes y las evalúa durante un intervalo posterior. Después avanza la secuencia. Esto imita un proceso de investigación que debe funcionar sin conocimiento del futuro. No hace rentable una estrategia ni elimina todos los sesgos.
Anota qué puede cambiar en cada paso. Los parámetros de la señal, la selección de activos, las estimaciones de volatilidad y los supuestos de costes forman parte del procedimiento. Si el investigador los ajusta manualmente después de ver un periodo de prueba, el procedimiento ha cambiado y ese periodo ya no es una evaluación limpia. Un calendario reproducible informa más que un gráfico compuesto de revisiones discrecionales.
Elige deliberadamente entre un historial móvil o uno creciente
Una ventana creciente conserva todas las observaciones anteriores a medida que avanza el tiempo. Puede estabilizar estimaciones, pero también conservar datos de condiciones de mercado obsoletas. Una ventana móvil utiliza un tramo reciente fijo, facilitando la adaptación, pero aumentando el ruido muestral. Ningún enfoque es universalmente superior; el equilibrio pertinente depende de qué relación económica se espera que persista.
Elige la duración de las ventanas por una razón defendible antes de comparar resultados. Probar decenas de duraciones y seleccionar la mejor simplemente traslada la optimización a un nivel superior. Registra el número de observaciones, episodios de mercado distintos y operaciones reales en cada intervalo de prueba. Un período largo con muy pocas decisiones independientes puede aportar menos evidencia de lo que su duración sugiere.
La filtración se oculta en la preparación de los datos
Dividir cronológicamente es necesario, pero insuficiente. Estandarizar una variable con la media de toda la muestra permite que observaciones futuras influyan en datos pasados. Seleccionar valores supervivientes, utilizar cifras macroeconómicas revisadas o incorporar un informe antes de su publicación produce otras formas de retrospectiva. Ajusta las transformaciones con datos de entrenamiento y conserva la disponibilidad de cada fecha siempre que sea posible.
Las etiquetas también importan. Si un ejemplo de entrenamiento predice un rendimiento medido durante los próximos cinco días, su resultado puede solaparse con el comienzo del periodo de prueba. Elimina o separa observaciones cuyas ventanas de etiquetado crucen el límite. El software puede insertar un intervalo entre los índices de entrenamiento y prueba, pero elegir un intervalo significativo requiere comprender los horizontes de las etiquetas, los retrasos de publicación y la dependencia del conjunto de datos concreto.
Distingue la fecha de las variables de la fecha en que se conoce el resultado que se quiere predecir. Una señal formada el lunes puede utilizar solo información disponible ese lunes, pero su rentabilidad futura de cinco días no se conoce el martes. Un reajuste del modelo el martes no puede entrenarse legítimamente con esa etiqueta ya completada. La admisibilidad debe comprobar todo el intervalo del resultado y su disponibilidad, no solo que la primera fecha de la fila preceda al corte.
Ajusta dentro del entrenamiento y conserva una evaluación intacta
La selección de parámetros debería utilizar solo información de la región de entrenamiento, quizá mediante validación cronológica interna. El intervalo externo de prueba evalúa después el procedimiento seleccionado. Esta estructura anidada distingue elegir un modelo de medir cómo funciona la elección. También encarece el cálculo, lo cual es preferible a obtener un resultado barato pero contaminado.
Agrega las rentabilidades de las pruebas secuenciales en su orden temporal real, incluidos los períodos sin posición. Aplica de forma coherente las comisiones y los supuestos de ejecución. No promedies ratios atractivos de cada partición sin examinar su significado económico: de lo contrario, un intervalo corto y tranquilo puede recibir la misma importancia aparente que uno largo y volátil. Muestra la dispersión entre intervalos junto al resultado combinado.
Un resultado débil es una prueba utilizable
Un desempeño en pruebas progresivas que empeora tras costes, depende de un solo intervalo o cambia drásticamente con un pequeño ajuste temporal merece investigación, no retoques cosméticos. Distingue un defecto de datos o implementación de una estrategia que simplemente carece de respaldo. Corregir un error auténtico puede justificar otra ejecución, pero la exposición previa a los resultados debe seguir formando parte del historial de investigación.
Termina con una especificación fija y un período de observación simulada verdaderamente nuevo si procede seguir evaluando. Define de antemano qué datos se recogerán y qué invalidaría los supuestos. El propósito no es seguir optimizando hasta que aparezca una línea atractiva, sino establecer si un procedimiento disciplinado y aplicable resiste oportunidades de fallar.
Conserva la continuidad de la cartera entre periodos de evaluación
Reajustar un modelo no implica liquidar automáticamente la cartera. Si un periodo de enero a marzo termina con una posición cuya regla prevé salir en abril, decide si conserva esa regla, adopta otra documentada o se cierra pagando los costes pertinentes. Reiniciar cada tramo en efectivo sin registrar el cierre puede borrar pérdidas, inventar capital disponible o evitar una transición difícil. Se necesita una política para posiciones existentes, además de otra para nuevas predicciones.
El capital también debe continuar entre tramos. Ganar un 10% y perder luego un 10% multiplica el patrimonio por 1,10 × 0,90 = 0,99: una pérdida neta del 1%. Promediar los porcentajes a cero no reproduce la cuenta. Conserva la serie cronológica con una convención coherente de financiación y tamaño, y calcula sobre ella las medidas agregadas. Si las ventanas de prueba se solapan, no cuentes dos veces la misma rentabilidad: define qué modelo controla cada decisión o cómo comparten capital.
La selección del modelo debe ocurrir dentro de cada fecha de entrenamiento, incluidas la elección de variables, su normalización y la imputación de datos ausentes. Una transformación ajustada una sola vez sobre toda la muestra sigue contaminada aunque el estimador final se reajuste correctamente. TimeSeriesSplit ofrece divisiones cronológicas y una separación opcional entre índices, pero no sabe cuándo madura una etiqueta financiera, cuándo se revisó un dato ni qué hacer con una posición abierta. Eso corresponde al diseño de la investigación.
Conserva un registro por tramo: corte del entrenamiento, observaciones admitidas, especificación seleccionada, primera ejecución posible, posiciones iniciales, costes y posiciones finales. Anota también por qué se omitió una observación o una orden. Así se puede distinguir el deterioro del mecanismo de un cambio muestral o un error en la frontera. Si se corrige un fallo, repite el procedimiento de forma coherente y conserva el resultado anterior como parte del historial, no presentes la corrección como un experimento nunca observado.