Ordres, stops et prix réellement obtenu
Découvrez quelle partie d’un ordre vous contrôlez, quelle partie dépend du marché et pourquoi un stop n’est pas une assurance.
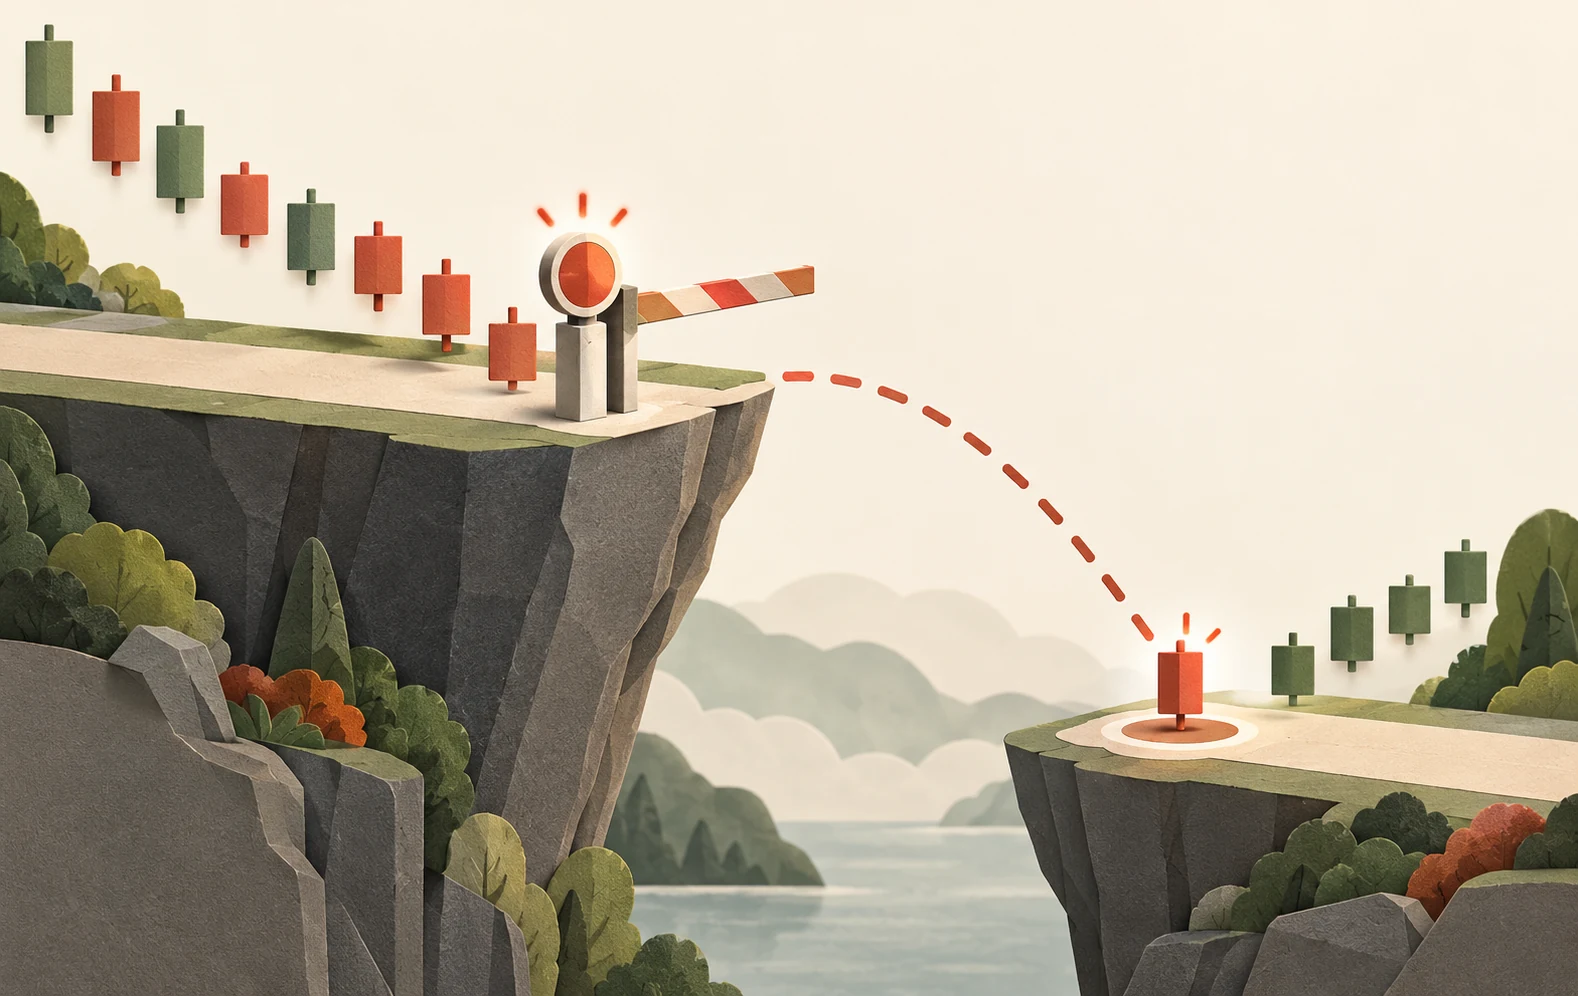
Une instruction n’est pas un résultat
Un ordre décrit ce qu'un courtier ou une plateforme doit tenter de faire dans des conditions précises. L'exécution obtenue dépend des contreparties disponibles, des horaires, des règles de marché et des conditions opérationnelles. Un graphique montre les transactions passées ; ce n'est pas une offre permettant de négocier n'importe quelle quantité au dernier prix. Cette distinction apparaît lorsque les prix évoluent rapidement ou que la quantité disponible est faible.
Un ordre au marché privilégie l’exécution plutôt qu’un prix précis. Un ordre à cours limité fixe le pire prix acceptable, mais peut rester inexécuté. À l’achat, la limite est le prix maximal ; à la vente, le minimal. Des exécutions partielles peuvent laisser une position inférieure à celle prévue, tandis que le reliquat reste actif.
La quantité disponible compte autant que le meilleur prix affiché. Une offre de 100 actions ne promet pas d’en vendre 1 000 au même cours. Un ordre au marché plus gros peut rencontrer plusieurs niveaux et obtenir un prix moyen différent de sa première exécution. Un ordre limité peut consommer uniquement la quantité disponible dans sa limite et laisser le reste en attente, selon sa durée de validité et les règles de la place.
Comprendre ce que le déclenchement provoque réellement
Un ordre stop classique devient un ordre au marché lorsque sa condition de déclenchement est remplie. Il est donc exposé au glissement après activation. Un ordre stop à cours limité devient, lui, un ordre à cours limité : il conserve la limite de prix fixée, mais introduit le risque de ne pas pouvoir sortir. Aucun de ces ordres ne résout tous les risques. Les courtiers peuvent employer des références de déclenchement différentes ; vérifiez donc si l’activation dépend des transactions, des cours acheteurs, des cours vendeurs ou d’un autre prix défini.
Les ordres ont également une durée de validité. Un ordre valable pour la journée peut expirer à la fin de la séance concernée, tandis qu'un ordre plus durable reste actif jusqu'à l'échéance prévue ou son annulation, sous réserve des règles du courtier. L'admissibilité hors séance et le traitement des opérations sur titres peuvent varier. Un ordre laissé sans surveillance reste une instruction susceptible d'avoir des conséquences, même lorsque l'idée de négociation initiale a été oubliée.
Analyser un gap nocturne
Considérez une action hypothétique achetée 50 $ avec un ordre stop de vente à 48 $. Après une nouvelle inattendue, les premiers acheteurs disponibles se manifestent vers 44,50 $. Le stop activé peut être exécuté à ce prix ou à un autre prix disponible. La perte prévue de 2 $ par action est devenue 5,50 $ avant coûts. Ce n'est pas nécessairement un dysfonctionnement : les prix manquants n'ont jamais été disponibles à l'exécution.
Un ordre stop à cours limité avec un seuil de 48 $ et une limite de 47,80 $ pourrait rester inexécuté dans le même scénario. Sa limite protège contre l'acceptation de 44,50 $, mais l'investisseur détient toujours l'actif en baisse. La certitude sur le prix et celle sur l'exécution s'opposent. Il est trompeur de présenter un type d'ordre comme universellement plus sûr sans préciser le risque concerné.
Rapprocher l’ordre après sa transmission
Consignez l'identifiant de l'ordre, son sens, sa quantité, sa limite ou son seuil de déclenchement, sa durée de validité et son statut actuel. Distinguez ensuite les statuts soumis, accepté, partiellement exécuté, exécuté, rejeté et annulé. Une demande d'annulation ne prouve pas qu'une opération n'a pas été exécutée ; une exécution peut survenir avant que l'annulation prenne effet. Rapprochez les positions et la trésorerie plutôt que de vous fier uniquement à un message à l'écran.
Dans une simulation, testez volontairement un ordre rejeté et une exécution partielle. Un plan réaliste précise ce qui se passe si l'entrée est exécutée mais pas la sortie associée, ou si la connexion est interrompue. Des fonctionnalités telles que les ordres liés peuvent aider à coordonner les instructions, mais leur comportement exact dépend du produit. La compréhension opérationnelle doit accompagner l'analyse des prix, pas lui succéder.
Vérifiez que le marché est effectivement ouvert pour l'instruction envisagée. Un flux peut continuer d'afficher des prix indicatifs alors qu'un type d'ordre particulier est indisponible. Une suspension de cotation ou une restriction du courtier peut également empêcher l'exécution. Ces possibilités doivent figurer dans les notes d'exercice, car un plan de sortie supposant un accès ininterrompu laisse une condition importante implicite.
Suivre la quantité de l’instruction jusqu’à la position
Un achat hypothétique de 250 actions exécute 100 actions à 50,02 dollars et 150 à 50,05. Le montant total est de 12 509,50 dollars et le prix moyen pondéré de 50,038, avant frais. Ce n’est pas la moyenne simple des deux prix puisque les quantités diffèrent. Par rapport à 250 actions toutes achetées au premier prix de 50,02, le surcoût est de 4,50 dollars. L’exemple suppose ces exécutions disponibles ; un carnet réel peut changer pendant le traitement de l’ordre.
Considérons maintenant un ordre limité de 100 actions. Quarante sont exécutées, une annulation est demandée, puis dix autres sont exécutées avant sa prise d’effet. Si le reliquat finalement annulé est de 50 actions, la position réelle est de 50 : ni zéro, ni les 100 demandées. Qualifier tout l’ordre d’« annulé » sans montrer les exécutions cumulées est incomplet. Les instructions ultérieures doivent être rapprochées des positions et confirmations effectives.
Les sorties liées exigent la même attention. Si objectif et stop doivent fermer une position longue, exécuter l’un ne devrait pas laisser un ordre vendeur indépendant susceptible d’ouvrir ensuite une position courte. Certaines plateformes coordonnent les annulations, mais délais, exécutions partielles et fonctionnement du courtier importent. Testez explicitement une sortie partielle et un mouvement rapide qui atteint les deux conditions.
Une absence de réponse crée un état incertain, pas la preuve que l’ordre a échoué. Renvoyer une entrée après une coupure peut doubler l’exposition si la première instruction a été acceptée. Il faut déterminer si l’ordre initial existe et quelle quantité a déjà été exécutée. Construisez la simulation autour d’identifiants, d’accusés de réception et de quantités rapprochées, plutôt que de supposer qu’un second clic est toujours une répétition sans conséquence.