სავალუტო ინტერვენცია: მექანიზმი, სიგნალები და შეზღუდვები
გააანალიზეთ, რას ცვლის ინტერვენცია, ისე, რომ ცენტრალური ბანკის ქმედება ფასის გარანტირებულ ქვედა ზღვრად არ მიიჩნიოთ.
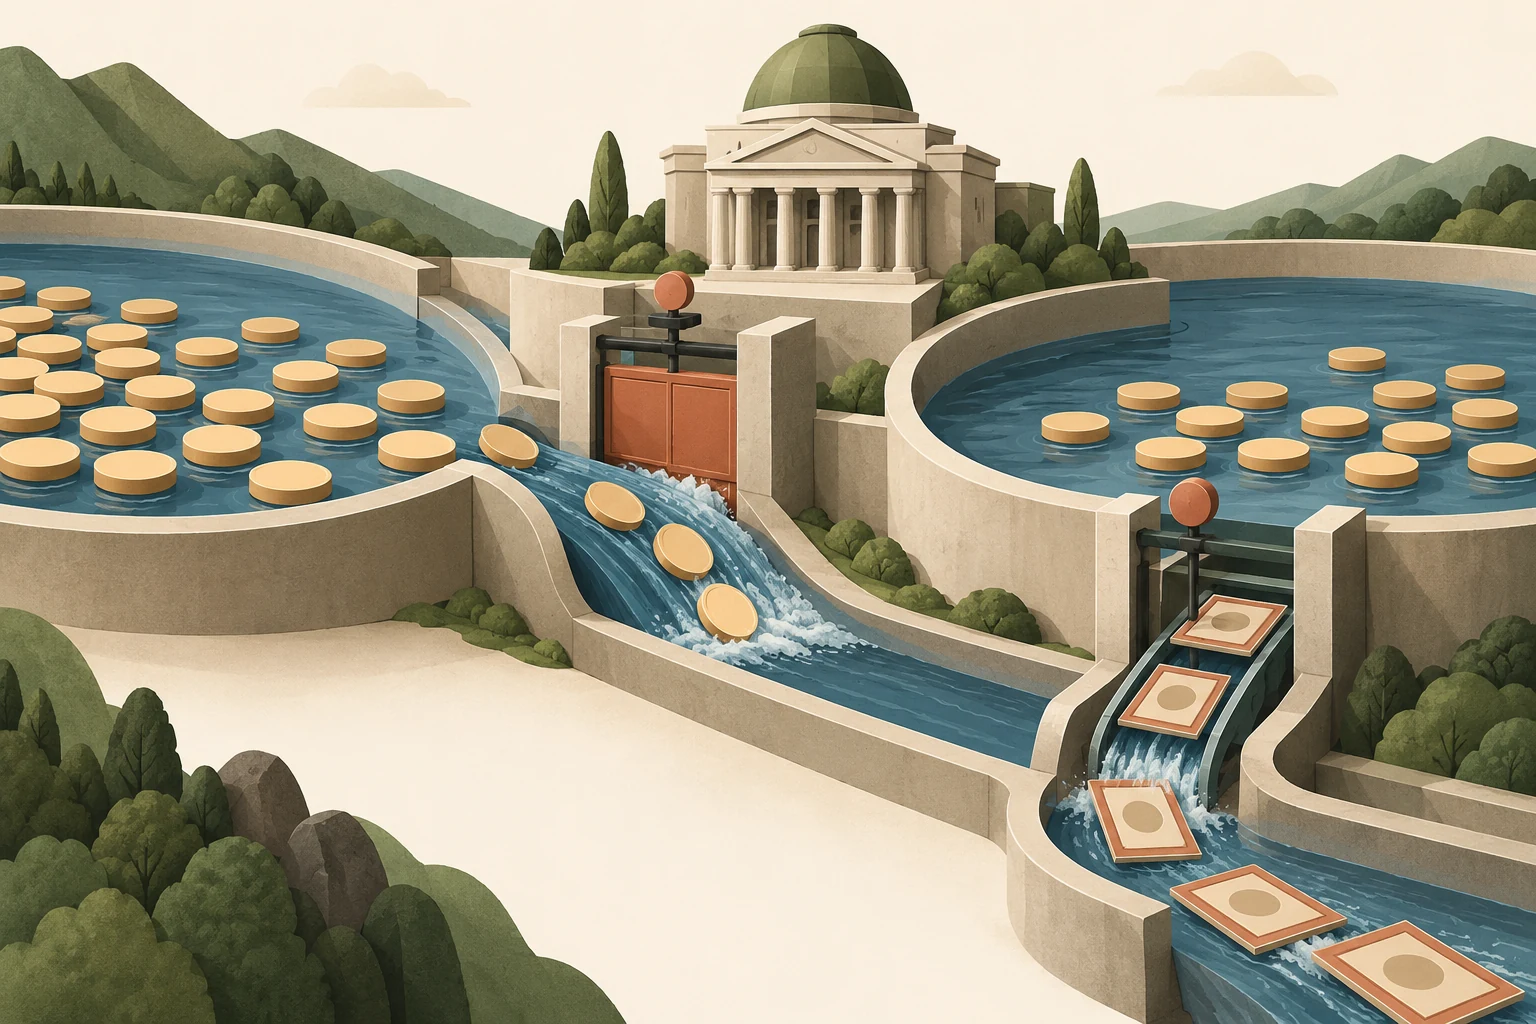
აღწერეთ რეალური ოპერაცია
სავალუტო ინტერვენცია ოფიციალური გარიგებაა, რომლის მიზანია კურსზე ან ბაზრის პირობებზე ზემოქმედება. ადგილობრივი ვალუტით უცხოური ვალუტის ყიდვა შესაბამის აქტივებსა და ვალდებულებებს ცვლის; რეზერვების გაყიდვით ადგილობრივი ვალუტის შეძენა საპირისპირო მიმართულებით მოქმედებს. განზრახვის განცხადება, შესრულებული გარიგება და მოგვიანებით გამოქვეყნებული მოცულობის შეფასება სხვადასხვა ინფორმაციაა. ნუ ჩათვლით მათ ერთმანეთის შემცვლელ მტკიცებულებებად.
დაიწყეთ უფლებამოსილი ორგანოთი, ინსტრუმენტით, მიზნითა და დროით. ინტერვენცია შეიძლება სპოტ-გარიგებებით, წარმოებული ინსტრუმენტებით ან სხვა შეთანხმებებით განხორციელდეს, ინსტიტუციური პასუხისმგებლობა კი ქვეყნებს შორის განსხვავდება. ცენტრალური ბანკის აქტივობის შესახებ ჭორი უფრო სუსტი მტკიცებულებაა, ვიდრე ოფიციალური განცხადება. ოფიციალურმა ჯამურმა მონაცემმაც კი შეიძლება არ აჩვენოს დღის განმავლობაში გარიგებების ზუსტი მომენტები.
განაცალკევეთ სტერილიზებული და არასტერილიზებული ეფექტები
არასტერილიზებულმა ინტერვენციამ მონეტარულ ვალდებულებებზე ზემოქმედებით შეიძლება შიდა ფულად-საკრედიტო პირობები შეცვალოს. სტერილიზაცია ამ ეფექტის შესაზღუდად საპირისპირო ოპერაციებს იყენებს. განსხვავება მნიშვნელოვანია, რადგან გაცვლითი კურსის რეაქცია შეიძლება ასახავდეს როგორც მონეტარული პოლიტიკის ცვლილებას, ისე თავად უცხოური ვალუტის გარიგებას. მათი გაიგივება მექანიზმების აღრევას იწვევს.
სტერილიზებულმა ინტერვენციამ ბაზრებზე მაინც შეიძლება იმოქმედოს სიგნალების, აქტივების მიწოდების ან ბაზრის ფუნქციონირების მეშვეობით. მისი წარმატება გარემოებებზეა დამოკიდებული და არა უნივერსალურ წესზე. სარწმუნო მოქმედება, რომელიც ფართო პოლიტიკას შეესაბამება, შეიძლება განსხვავდებოდეს მუდმივი ზეწოლის წინააღმდეგ მცდელობისგან მაშინ, როცა სხვა პოლიტიკა საპირისპირო მიმართულებით მიდის. ანალიტიკოსმა უნდა მიუთითოს შემოთავაზებული არხი და მისი მხარდამჭერი მტკიცებულებები.
მოერიდეთ შეუზღუდავი რესურსების ნარატივს
შიდა ვალუტის გამოშვების შესაძლებლობა გაცვლითი კურსის ყველა მიზანს უხარჯოს არ ხდის. უცხოური აქტივების ყიდვამ შეიძლება საბალანსო რისკი შექმნას და შიდა მიზნები გაართულოს. უცხოური აქტივების გაყიდვით შიდა ვალუტის მხარდაჭერა რესურსების განსხვავებულ შეზღუდვას აწყდება. მხოლოდ მთლიანი რეზერვები შეიძლება დაუყოვნებლივ გამოსაყენებელ რესურსებს გადაჭარბებულად აჩვენებდეს, თუ აქტივები დატვირთულია ან მათ უცხოურ ვალუტაში ვალდებულებები ახლავს.
კვლევით ჩანაწერში უნდა გაიმიჯნოს ლიკვიდური რესურსები, გამოცხადებული ვალდებულებები და პირობითი ვალდებულებები. რეზერვების შთამბეჭდავ ჯამს ნუ გარდაქმნით იმ დღეების ზუსტ რაოდენობად, რამდენ ხანსაც ვალუტის დაცვა შეიძლება, ზეწოლის მასშტაბის შესახებ დაშვებების გარეშე. ასეთი შეფასებები ქცევაზე მეტად მგრძნობიარეა და მონაწილეთა მოლოდინების ცვლილებისას შეიძლება თავადვე დაკარგოს ძალა.
რეზერვების ღირებულების ცვლილება თავისთავად ინტერვენციას არ ზომავს. რეზერვებზე კურსები, ფასიანი ქაღალდების ფასები და შემოსავლებიც მოქმედებს. გარიგებები გადაფასებისგან, ოპერაციის დღე კი გამოქვეყნების დღისგან გამოყავით. ვალუტის ყიდვა-გაყიდვის დასკვნას ოპერაციების მონაცემები სჭირდება და არა მხოლოდ ორი საბალანსო ჯამი.
ბაზარზე ზემოქმედება შეიძლება დროებითი იყოს
ფასის მკვეთრი საწყისი რეაქცია შეიძლება მოულოდნელობას, ბაზრის შემცირებულ სიღრმეს ან ტრეიდერების მიერ პოზიციების შემცირებას ასახავდეს. იგი წონასწორული გაცვლითი კურსის მუდმივ ცვლილებას არ ადასტურებს. პირიქით, მკვეთრი დაუყოვნებელი მოძრაობის არარსებობა არ ამტკიცებს, რომ ოპერაციას სტაბილიზაციის ეფექტი არ ჰქონია; შესაბამისი ალტერნატიული სცენარის დაკვირვება შეუძლებელია.
გამოიყენეთ რამდენიმე დროითი ჰორიზონტი და შეადარეთ ფართო პირობები. შემცირდა ვოლატილობა? გაუმჯობესდა ლიკვიდობა? შეიცვალა პოლიტიკის მოლოდინები? მსგავსი ვალუტებიც ერთდროულად მოძრაობდა? ეს კითხვები ინტერპრეტაციას აუმჯობესებს, თუმცა მიზეზობრიობის დადგენას სრულყოფილად ვერ აგვარებს. მხოლოდ იმ ინტერვენციებს ნუ შეარჩევთ, რომლებსაც დიდი უკუსვლა მოჰყვა, რადგან ახსნის საზღვრების შესაფასებლად წარუმატებელი ან ბუნდოვანი ეპიზოდებიც საჭიროა.
შექმენით მოვლენის დისციპლინირებული კვლევა
სასწავლო ანალიზისთვის ჩამოთვალეთ განსაზღვრულ პერიოდში გამოვლენილი ყველა ინტერვენცია და აღრიცხეთ, როდის გასაჯაროვდა ინფორმაცია. გამოიყენეთ გაცვლითი კურსის თანმიმდევრული დროითი ფანჯრები და აღნიშნეთ თანმხლები ეკონომიკური განცხადებები. ოფიციალური ტრანზაქციული მონაცემები პრესის ცნობებისგან გამოყავით. თუ გამოქვეყნება დაგვიანებულია, ნუ წარმოაჩენთ, თითქოს წარსულში ტრეიდერმა საბოლოო მწკრივი რეალურ დროში იცოდა.
სტრესულ სცენარებში უნდა შევიდეს ინტერვენციის არყოფნა, მოულოდნელი ინტერვენცია, განმეორებითი ინტერვენცია და პოლიტიკის საბოლოო ცვლილება. მტკიცებულების გარეშე არცერთი არ უნდა წარმოჩინდეს ყველაზე სავარაუდო შედეგად. სავარაუდო ქვედა ზღვარზე აგებული პოზიცია შეიძლება გეპისას ჩავარდეს, სანამ ჩვეულებრივი გამოსვლის დავალება შესრულდება. პოლიტიკის მექანიზმის გაგება სასარგებლოა; მისგან დაცვის მოლოდინი სხვა, ბევრად უფრო ძლიერი მტკიცებაა.
სასარგებლო კონტრფაქტული სავარჯიშოსთვის დაწერეთ ორი გზა იდენტური საწყისი ინტერვენციით, მაგრამ განსხვავებული შემდგომი შიდა პოლიტიკით. ერთი გზა აძლიერებს დასახელებულ სავალუტო მიზანს; მეორე ასუსტებს. ახსენით, რატომ არ იძლევა იდენტური პირველი დღის გარიგებები აუცილებელად იდენტურ გრძელვადიან შედეგებს. ეს ერთი ოპერაციის მოცულობის მდგრად სამიზნე ფასად განვრცობისგან გვიცავს.