Intervencija valiutų rinkoje: mechanizmas, signalai ir ribos
Analizuokite, ką pakeičia intervencija, nelaikydami centrinio banko veiksmų garantuota kainos apatine riba.
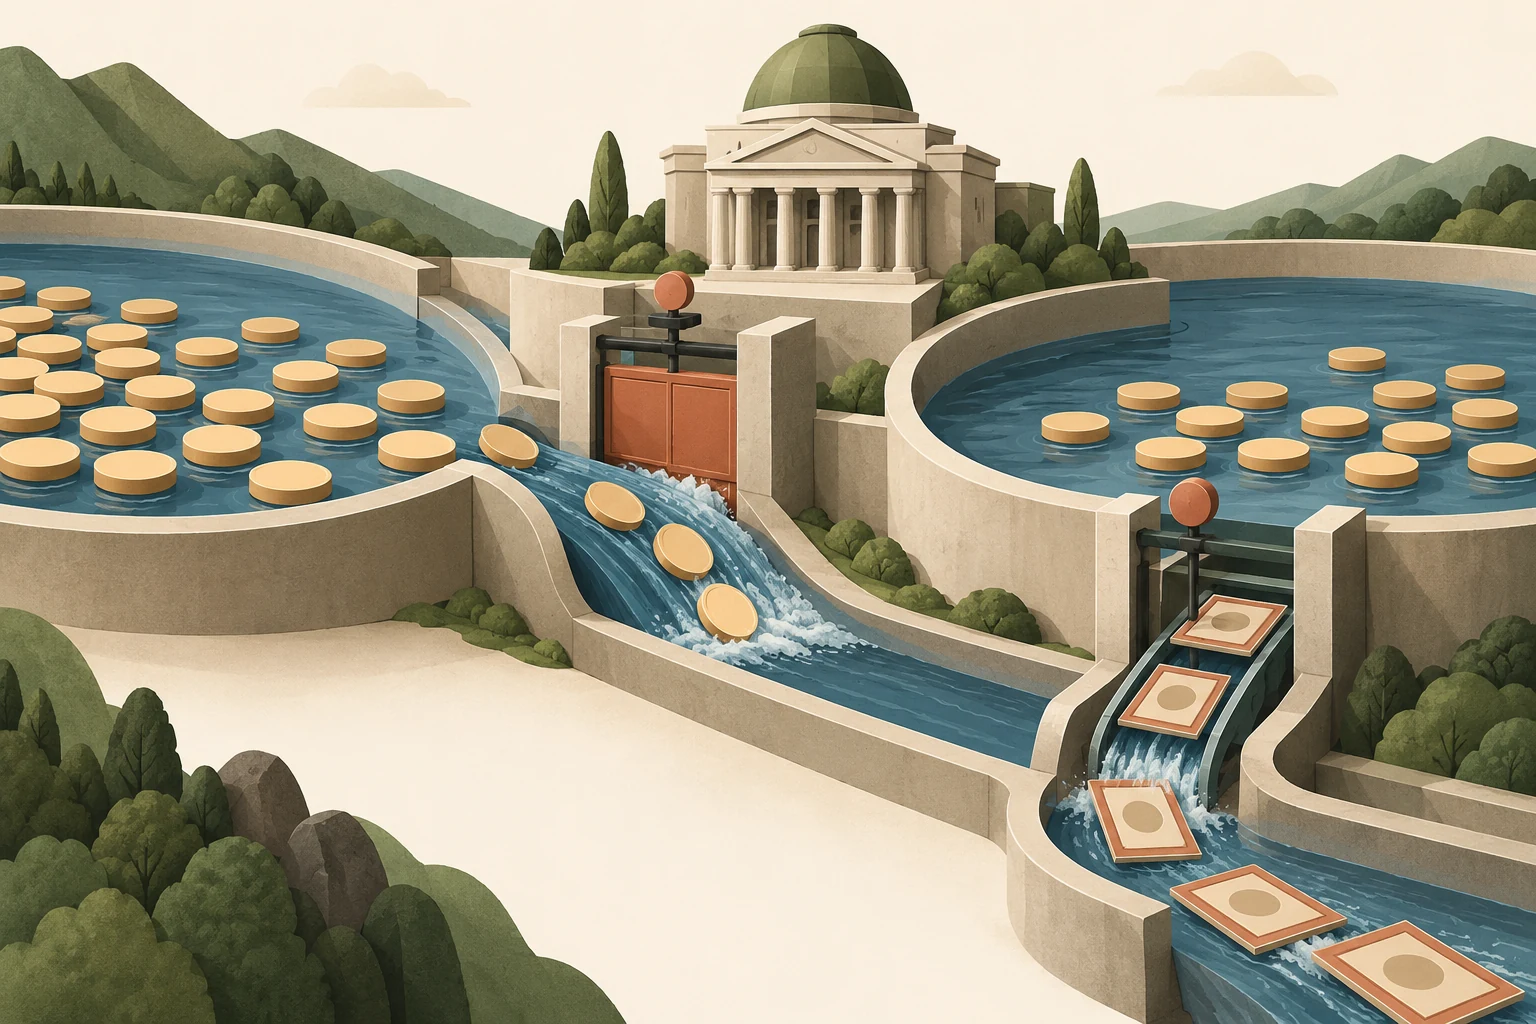
Aprašykite tikrąją operaciją
Intervencija valiutų rinkoje – tai institucijos sandoris, kuriuo siekiama paveikti kursą arba rinkos sąlygas. Perkant užsienio valiutą ir parduodant savąją keičiasi atitinkamas turtas bei įsipareigojimai; parduodant rezervus ir perkant savąją valiutą kryptis apsiverčia. Politikos pranešimas, įvykdytas sandoris ir vėliau paskelbtas apimties įvertis suteikia skirtingą informaciją. Jų nereikėtų laikyti vienas kitą pakeičiančiais įrodymais.
Pradėkite nuo institucijos, priemonės, tikslo ir laiko. Intervencija gali vykti per neatidėliotinus sandorius, išvestines priemones ar kitus susitarimus, o institucinė atsakomybė įvairiose šalyse skiriasi. Gandas, kad centrinis bankas veikė rinkoje, yra silpnesnis įrodymas nei oficialus pranešimas. Net oficiali suvestinė gali nenurodyti tikslių dienos momentų, kada vyko sandoriai.
Paskelbtas užsienio valiutos rezervų pokytis nėra intervencijų apimtis. Obligacijų kainos ir kursai gali pakeisti vertę be naujo sandorio, o išankstinės sutartys gali sukurti būsimas prievoles, iškart nepakeisdamos neatidėliotinų rezervų. Norėdami suprasti tikrus institucijos veiksmus, atskirkite sandorius, perkainojimą, palūkanų pajamas, išpirkimus ir išvestinių priemonių įsipareigojimus.
Atskirkite sterilizuotą ir nesterilizuotą poveikį
Nesterilizuota intervencija per poveikį piniginiams įsipareigojimams gali pakeisti vidaus pinigų sąlygas. Sterilizacija naudoja atsveriančias operacijas šiam poveikiui riboti. Skirtumas svarbus, nes valiutos kurso reakcija gali atspindėti pinigų politikos pokyčius, o ne vien patį sandorį užsienio valiuta. Laikant šiuos dalykus tapačiais supainiojami mechanizmai.
Sterilizuota intervencija vis tiek gali paveikti rinkas per signalus, turto pasiūlą ar rinkos veikimą. Jos sėkmė priklauso nuo aplinkybių, o ne universalios taisyklės. Patikimas veiksmas, suderintas su platesne politika, gali skirtis nuo mėginimo priešintis nuolatiniam spaudimui, kai kitos politikos kryptys veikia priešingai. Analitikas turėtų nurodyti siūlomą kanalą ir jį pagrindžiančius įrodymus.
Jei užsienio valiutos pirkimas padidina vietos bankų rezervus, centrinis bankas gali juos sumažinti, pavyzdžiui, parduodamas vietinius vertybinius popierius. Užsienio valiutos turtas lieka balanse, bet poveikis rezervams atsveriamas. Sterilizavimas neatšaukia pradinio valiutos pirkimo – antras sandoris neutralizuoja jo poveikį pinigų kiekiui.
Venkite pasakojimo apie neribotus išteklius
Galimybė leisti vietinę valiutą nereiškia, kad kiekvienas valiutos kurso tikslas pasiekiamas be sąnaudų. Užsienio turto pirkimas gali sukurti balanso riziką ir apsunkinti vidaus tikslus. Vietinės valiutos palaikymas parduodant užsienio turtą susiduria su kitokiu išteklių apribojimu. Vien bendrieji rezervai gali pervertinti iškart prieinamus išteklius, jei turtas suvaržytas arba kartu yra įsipareigojimų užsienio valiuta.
Tyrimo užraše reikia atskirti likvidžius išteklius, paskelbtus įsipareigojimus ir neapibrėžtuosius įsipareigojimus. Nepaverskite įspūdingos rezervų sumos tiksliu dienų skaičiumi, kiek galima ginti valiutą, be prielaidų apie spaudimo mastą. Tokie įverčiai labai jautrūs elgsenai ir gali patys netekti pagrindo, kai dalyviai pakeičia lūkesčius.
Poveikis rinkai gali būti laikinas
Staigi pradinė kainos reakcija gali reikšti netikėtumą, sumažėjusį rinkos gylį arba prekiautojų mažinamas pozicijas. Ji neįrodo nuolatinio pusiausvyros kurso pokyčio. Ir atvirkščiai: dramatiško tiesioginio pokyčio nebuvimas neįrodo, kad operacija neturėjo stabilizuojamojo poveikio; atitinkamas scenarijus be intervencijos nestebimas.
Naudokite kelis laikotarpius ir palyginkite platesnes sąlygas. Ar kintamumas sumažėjo? Ar likvidumas pagerėjo? Ar politikos lūkesčiai pasikeitė? Ar panašios valiutos judėjo tuo pačiu metu? Šie klausimai gerina interpretaciją, nors visiškai neišsprendžia priežastingumo nustatymo. Venkite atrinkti tik intervencijas, po kurių sekė dideli krypties pasikeitimai, nes nesėkmingi ar dviprasmiški epizodai būtini pasakojimo riboms įvertinti.
Vertinant poveikį kyla atrankos problema: institucijos dažnai įsikiša, kai valiuta jau patiria spaudimą. Tolesnis kritimas neįrodo intervencijos neveiksmingumo, nes be jos nuosmukis galėjo būti didesnis. Atsigavimą taip pat gali lemti kitos naujienos. Palyginamos valiutos ir vienalaikių pranešimų kontrolė padeda, bet nepadaro alternatyvios eigos be intervencijos tiesiogiai stebimos.
Atlikite disciplinuotą įvykio tyrimą
Mokomajai analizei surašykite visas nustatytas intervencijas apibrėžtu laikotarpiu ir pažymėkite, kada informacija tapo vieša. Naudokite vienodus valiutos kurso stebėjimo intervalus ir pažymėkite tuo pat metu paskelbtas ekonomines naujienas. Atskirkite oficialius sandorių duomenis nuo spaudos pranešimų. Jei informacija paskelbiama vėluojant, neapsimeskite, kad istorinis prekiautojas galutinę duomenų eilutę žinojo realiuoju laiku.
Nepalankiuose scenarijuose turi būti atvejai be intervencijos, netikėta intervencija, kartotinės intervencijos ir galutinis politikos pakeitimas. Nė vieno nereikėtų pateikti kaip tikėtiniausio be įrodymų. Pozicija, paremta tariama kainos apatine riba, gali patirti nesėkmę dėl kainos šuolio dar prieš įvykdant įprastą uždarymo pavedimą. Politikos mechanizmo supratimas naudingas; prielaida, kad jis suteiks apsaugą, yra kitoks ir daug stipresnis teiginys.
Naudingam priešingo scenarijaus pratimui parašykite dvi trajektorijas su vienoda pradine intervencija, bet skirtinga vėlesne vidaus politika. Viena trajektorija stiprina paskelbtą valiutos tikslą, kita jį silpnina. Paaiškinkite, kodėl vienodi pirmos dienos sandoriai nebūtinai sukuria vienodus ilgalaikius rezultatus. Tai apsaugo nuo vienos operacijos dydžio ekstrapoliavimo į tvarų kainos tikslą.