Intervenção cambial: mecanismo, sinais e limites
Analise o que uma intervenção altera sem tratar a atividade do banco central como um piso de preço garantido.
Descreva a operação efetiva
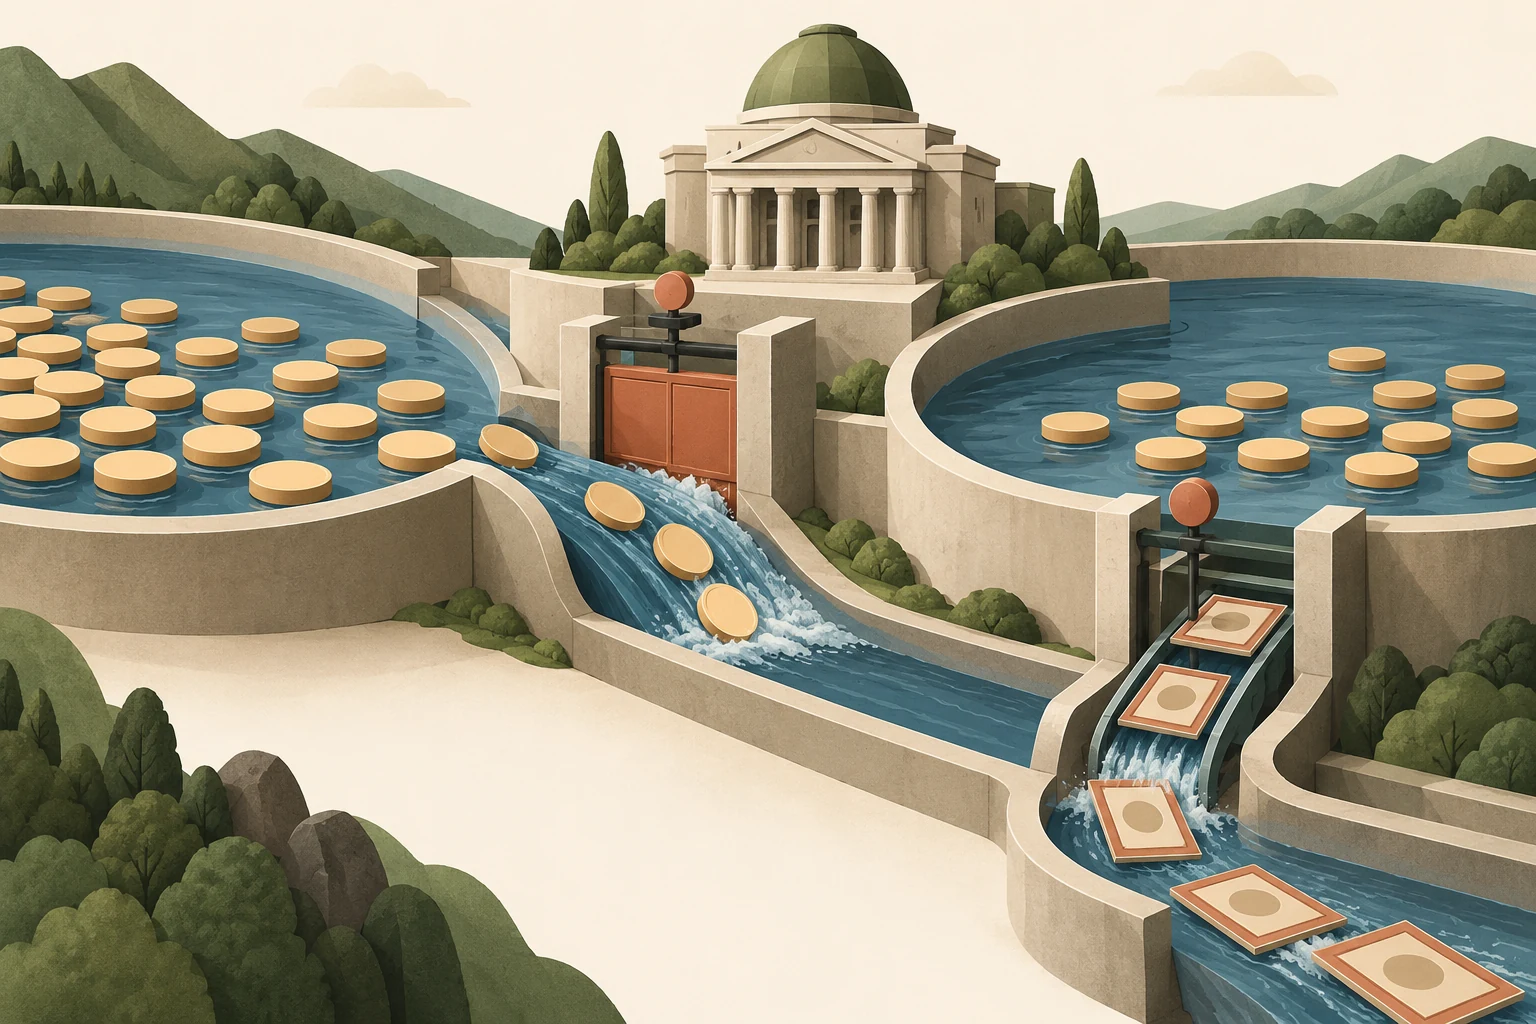
A intervenção cambial envolve transações oficiais destinadas a influenciar as condições do mercado cambial ou a taxa de câmbio. Comprar moeda estrangeira vendendo moeda nacional altera os ativos e passivos envolvidos; vender reservas para comprar moeda nacional inverte essa direção. Um anúncio, uma transação efetiva e uma estimativa publicada posteriormente não são evidências intercambiáveis.
Comece pela autoridade, pelo instrumento, pelo objetivo e pelo momento. A intervenção pode ocorrer através de transações à vista, derivados ou outros mecanismos, e a responsabilidade institucional varia entre países. Um rumor de que um banco central esteve ativo é evidência mais fraca do que um comunicado oficial. Mesmo um agregado oficial pode não identificar os momentos intradiários exatos em que ocorreram as transações.
A variação das reservas publicadas não coincide necessariamente com as transações de intervenção. O valor pode subir por valorização dos títulos ou por alterações cambiais, sem novas compras. Um forward pode criar uma obrigação futura sem mudar imediatamente as reservas à vista. Concilie transações, avaliação, rendimentos, vencimentos e compromissos em derivados antes de interpretar o total.
Separe efeitos esterilizados e não esterilizados
Uma intervenção não esterilizada pode alterar as condições monetárias internas através do seu efeito sobre os passivos monetários. A esterilização utiliza operações compensatórias para limitar esse efeito. A distinção importa porque uma resposta cambial pode refletir alterações da política monetária, além da própria transação em moeda estrangeira. Tratar ambas como idênticas confunde os mecanismos.
A intervenção esterilizada pode ainda afetar os mercados através de sinais, oferta de ativos ou funcionamento do mercado. O seu sucesso depende das circunstâncias, e não de uma regra universal. Uma ação credível alinhada com a política mais ampla pode diferir de uma tentativa de resistir a uma pressão persistente enquanto outras políticas apontam no sentido oposto. Um analista deve indicar qual o canal proposto e que evidências o sustentam.
Se a autoridade compra moeda estrangeira e fornece reservas nacionais, pode absorver essas reservas através da venda de títulos nacionais ou de outra operação prevista no seu quadro operacional. Os ativos estrangeiros permanecem no balanço, mas o efeito sobre as reservas fica compensado. Esterilizar não significa desfazer a compra cambial: significa neutralizar uma consequência monetária com uma segunda operação.
Evite a narrativa de recursos ilimitados
A capacidade de emitir moeda nacional não torna todos os objetivos cambiais gratuitos. Comprar ativos estrangeiros pode criar risco no balanço e complicar objetivos internos. Apoiar a moeda nacional vendendo ativos estrangeiros enfrenta uma restrição de recursos diferente. As reservas brutas, por si só, podem sobrestimar os recursos imediatamente utilizáveis se os ativos tiverem ónus ou forem acompanhados de passivos em moeda estrangeira.
Uma nota de investigação deve distinguir recursos líquidos, compromissos anunciados e obrigações contingentes. Não converta um total impressionante de reservas num número preciso de dias durante os quais se pode defender uma moeda sem pressupostos sobre a escala da pressão. Essas estimativas são muito sensíveis ao comportamento e podem invalidar-se a si próprias quando os participantes mudam as suas expectativas.
O impacto de mercado pode ser temporário
Uma reação inicial forte pode resultar da surpresa, de pouca profundidade ou do encerramento de posições. Não demonstra uma alteração permanente do câmbio de equilíbrio. Também uma reação imediata pequena não prova que a intervenção tenha sido inútil: a trajetória que o mercado teria seguido sem a operação não é diretamente observável.
Use vários horizontes e compare condições mais amplas. A volatilidade diminuiu? A liquidez melhorou? As expectativas de política mudaram? Moedas semelhantes moveram-se ao mesmo tempo? Estas perguntas melhoram a interpretação sem resolver perfeitamente a identificação causal. Evite selecionar apenas intervenções seguidas de grandes inversões, pois os episódios malsucedidos ou ambíguos são necessários para avaliar os limites da narrativa.
A avaliação enfrenta um problema de seleção: as autoridades intervêm frequentemente quando a moeda já está sob pressão. Uma descida posterior não prova que o apoio tenha sido inútil; sem ele, a descida poderia ser maior. Uma recuperação também pode resultar de outras notícias. Comparar moedas semelhantes e controlar anúncios simultâneos ajuda, mas não torna observável a trajetória sem intervenção.
Crie um estudo de eventos disciplinado
Para análise educativa, liste todas as intervenções identificadas num período definido e registe quando a informação se tornou pública. Use janelas cambiais consistentes e assinale anúncios económicos simultâneos. Separe dados oficiais de transações de relatos da imprensa. Se a publicação for atrasada, não finja que um operador histórico conhecia a série final em tempo real.
Os cenários adversos devem incluir ausência de intervenção, intervenção inesperada, intervenção repetida e eventual mudança de política. Nenhum deve ser apresentado como o resultado mais provável sem evidência. Uma posição construída em torno de um piso presumido pode falhar através de um gap antes de uma ordem de saída normal ser executada. Compreender o mecanismo da política é útil; assumir proteção por parte dele é uma afirmação diferente e muito mais forte.
Para um exercício contrafactual útil, escreva duas trajetórias com uma intervenção inicial idêntica, mas políticas internas subsequentes diferentes. Uma trajetória reforça o objetivo cambial declarado; a outra enfraquece-o. Explique por que transações idênticas no primeiro dia não têm de gerar resultados idênticos no longo prazo. Isto evita extrapolar a dimensão de uma única operação para um preço-alvo duradouro.