Ordens, stops e o preço que realmente obtém
Aprenda que parte de uma ordem controla, que parte é controlada pelo mercado e por que um stop não é um seguro.
Uma instrução não é um resultado
Uma ordem descreve o que um intermediário ou plataforma deve tentar fazer sob condições específicas. A execução resultante depende das contrapartes disponíveis, dos horários, das regras do mercado e das condições operacionais. Um gráfico mostra transações passadas; não é uma oferta para negociar qualquer quantidade ao preço mais recente. Essa distinção torna-se visível quando os preços mudam rapidamente ou a quantidade disponível é pequena.
Uma ordem de mercado dá prioridade à execução, não a um preço específico. Uma ordem limitada especifica o pior preço aceitável, mas pode ficar por executar. Numa compra, o limite é o preço máximo; numa venda, é o mínimo. As execuções parciais podem deixar uma posição menor do que a pretendida, e o restante da ordem pode continuar ativo.
A quantidade disponível importa tanto como o melhor preço. Uma oferta de 100 ações não promete vender 1000 ao mesmo nível. Uma ordem de mercado maior pode executar a vários preços, produzindo uma média diferente da primeira execução. Uma ordem limitada poderá consumir a quantidade disponível dentro do limite e deixar o resto pendente, consoante a validade e as regras do mercado.
Compreenda o que o gatilho realmente aciona
Uma ordem stop convencional torna-se uma ordem de mercado quando a condição de ativação é satisfeita. Está, por isso, exposta a deslizamento após a ativação. Uma ordem stop-limit torna-se, em vez disso, uma ordem limitada, preservando o limite de preço indicado e introduzindo a possibilidade de não haver saída. Nenhuma ordem resolve todos os riscos. Corretoras diferentes podem usar referências de ativação diferentes; confirme se a ativação depende de transações, preços de compra, preços de venda ou outro preço especificado.
As ordens também têm prazos de validade. Uma ordem diária pode expirar no final da sessão relevante, enquanto uma ordem de duração mais longa permanece até ao vencimento especificado ou ao cancelamento, sujeita às regras da corretora. A elegibilidade para negociação fora do horário normal e o tratamento de operações societárias podem diferir. Uma ordem sem acompanhamento continua a ser uma instrução com consequências potenciais, mesmo quando a ideia de negociação original já foi esquecida.
Analise um gap noturno
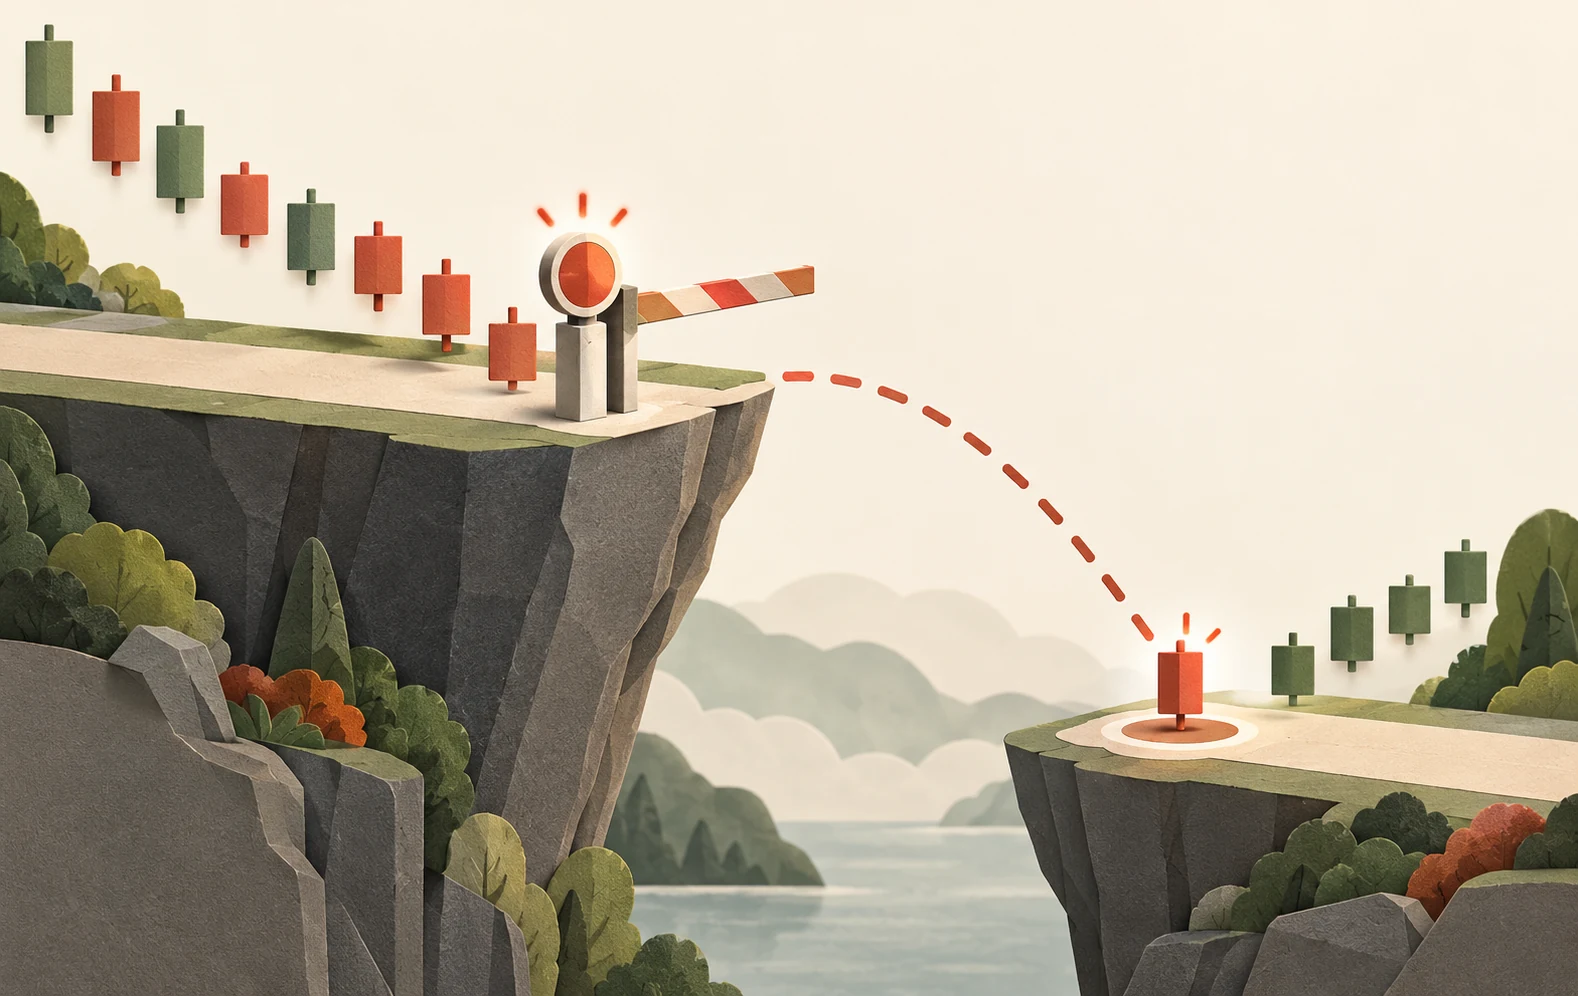
Considere uma ação hipotética comprada a $50 com um stop de venda a $48. Após notícias inesperadas, o próximo interesse comprador disponível surge perto de $44.50. Um stop ativado pode ser executado aí ou a outro preço disponível. A perda pretendida de $2 por ação passou a $5.50 antes dos custos. Isto não é necessariamente uma avaria; os preços em falta nunca estiveram disponíveis para execução.
Uma ordem stop-limit com gatilho de $48 e limite de $47.80 poderia ficar por executar no mesmo cenário. O limite protege contra aceitar $44.50, mas o investidor continua a possuir o ativo em queda. Certeza de preço e certeza de execução competem entre si. É enganador descrever um tipo de ordem como universalmente mais seguro sem especificar que risco importa.
Concilie a ordem após o envio
Registe o identificador da ordem, o sentido, a quantidade, o limite ou nível de ativação, o prazo de validade e o estado atual. Depois, distinga entre enviada, aceite, parcialmente executada, executada, rejeitada e cancelada. Um pedido de cancelamento não prova que a operação não foi executada; a execução pode ocorrer antes de o cancelamento produzir efeitos. Reconcilie as posições e o saldo em dinheiro, em vez de confiar apenas numa mensagem no ecrã.
Numa simulação, teste deliberadamente uma ordem rejeitada e uma execução parcial. Um plano realista especifica o que acontece se a entrada for executada mas a saída associada não, ou se a ligação cair. Funcionalidades como ordens ligadas podem ajudar a coordenar instruções, mas o seu comportamento exato depende do produto. A compreensão operacional deve acompanhar a análise de preços, não vir depois.
Verifique se o mercado está realmente aberto para a instrução que pretende usar. Um fluxo de preços pode continuar a apresentar preços indicativos enquanto um determinado tipo de ordem está indisponível. Uma suspensão da bolsa ou restrição da corretora também pode impedir a execução. Estas possibilidades pertencem às notas do exercício, pois um plano de saída que assume acesso ininterrupto deixa uma condição importante por explicitar.
Siga a quantidade desde a instrução até à posição
Uma compra hipotética de 250 ações executa 100 a 50,02 dólares e 150 a 50,05. O valor total é 12509,50 e o preço médio ponderado, 50,038, antes de encargos. Não é a média simples dos dois preços, pois as quantidades diferem. Face à compra das 250 ao primeiro preço de 50,02, há um custo adicional de 4,50 dólares. O exemplo pressupõe essas execuções disponíveis; um livro real pode mudar durante o processamento.
Considere uma ordem limitada de 100 ações. Executam-se 40, pede-se o cancelamento e executam-se mais dez antes de este produzir efeito. Se forem canceladas 50 ainda pendentes, a posição real é de 50 ações: nem zero nem as 100 iniciais. Classificar toda a ordem como cancelada sem mostrar execuções acumuladas deixa um registo incompleto. As instruções seguintes devem reconciliar-se com a posição e com as confirmações efetivas.
Saídas ligadas exigem a mesma atenção. Se objetivo e stop se destinam a encerrar uma posição comprada, executar um não deve deixar uma venda independente que abra posteriormente uma posição curta. Algumas plataformas coordenam o cancelamento, mas importam prazos, execuções parciais e implementação do intermediário. Teste uma saída apenas parcial e um movimento rápido que atinja ambas as condições.
Uma resposta ausente cria um estado incerto, não prova que a ordem falhou. Reenviar uma entrada após uma quebra de ligação pode duplicar a exposição se a primeira foi aceite. É necessário descobrir se a ordem original existe e quanto executou. Baseie a simulação em identificadores, confirmações e quantidades reconciliadas, em vez de assumir que um segundo clique é sempre uma repetição inofensiva.