Validação progressiva: mantenha o amanhã fora do treino
Desenhe um processo cronológico de investigação que avalie todo o procedimento de decisão, não apenas uma regra histórica aperfeiçoada.
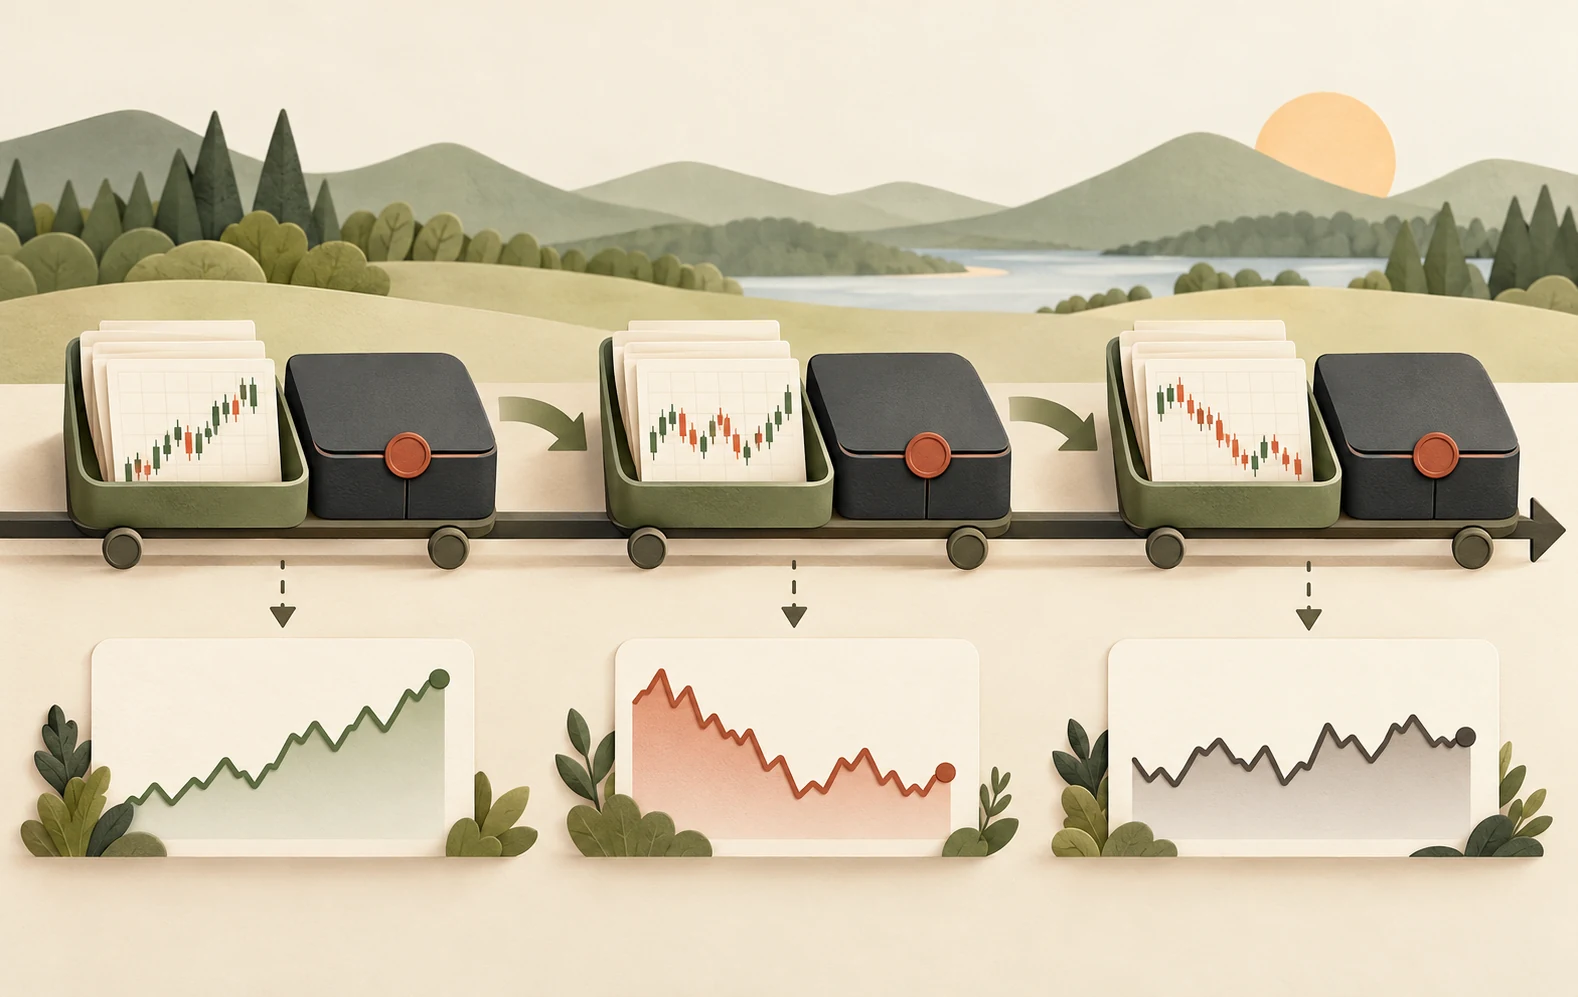
Teste um processo, não apenas uma fórmula final
Um estudo walk-forward ajusta repetidamente um modelo com informação disponível numa data histórica, fixa as decisões resultantes e avalia-as num intervalo posterior. Depois a sequência avança. Isto imita um processo de investigação que deve operar sem conhecer o futuro. Não torna uma estratégia lucrativa nem elimina todos os vieses.
Registe o que pode mudar em cada etapa. Os parâmetros do sinal, a seleção de ativos, as estimativas de volatilidade e os pressupostos de custos fazem todos parte do procedimento. Se o investigador os ajustar manualmente depois de ver um período de teste, o procedimento mudou e esse período deixa de ser uma avaliação sem contaminação. Um calendário reprodutível é mais informativo do que um gráfico construído a partir de revisões discricionárias.
Escolha deliberadamente um histórico móvel ou crescente
Uma janela expansiva conserva todas as observações anteriores à medida que o tempo avança. Pode estabilizar estimativas, mas também conservar dados de condições de mercado obsoletas. Uma janela móvel usa um período recente fixo, facilitando a adaptação enquanto aumenta o ruído amostral. Nenhuma abordagem é universalmente superior; o compromisso relevante depende da relação económica que se espera que persista.
Escolha as durações das janelas por uma razão defensável antes de comparar resultados. Experimentar dezenas de durações e selecionar a melhor apenas transfere a otimização para um nível superior. Registe o número de observações, episódios de mercado distintos e operações efetivas em cada intervalo de teste. Um período de calendário longo com muito poucas decisões independentes pode fornecer menos evidência do que a sua duração sugere.
A fuga de informação esconde-se na preparação dos dados
A divisão cronológica é necessária, mas não suficiente. Padronizar uma variável com a média de toda a amostra permite que observações futuras influenciem dados de entrada passados. Selecionar títulos sobreviventes, usar dados macroeconómicos revistos ou incorporar um relatório antes da hora da sua publicação produz outras formas de conhecimento retrospetivo. Ajuste as transformações aos dados de treino e preserve, sempre que possível, a disponibilidade da informação em cada momento.
Os rótulos também importam. Se um exemplo de treino prevê uma rendibilidade medida nos cinco dias seguintes, o seu resultado pode sobrepor-se ao início do período de teste. Remova ou separe as observações cujas janelas de rótulos atravessam a fronteira. O software pode inserir um intervalo entre os índices de treino e teste, mas escolher um intervalo adequado exige compreender os horizontes dos rótulos, os atrasos de publicação e a dependência no conjunto de dados específico.
Distinga a data das variáveis da data em que se conhece o resultado a prever. Um sinal de segunda-feira pode usar apenas informação disponível nesse dia, mas o retorno futuro de cinco dias não é conhecido na terça-feira. Um reajuste na terça não pode treinar legitimamente com esse resultado já completo. A regra de elegibilidade deve verificar todo o intervalo e a disponibilidade do resultado, não apenas a primeira data da linha.
Ajuste no conjunto de treino e preserve uma avaliação intocada
A seleção de parâmetros deve ocorrer usando apenas informação dentro da região de treino, potencialmente através de um procedimento interno de validação cronológica. O intervalo de teste externo avalia então o procedimento selecionado. Esta estrutura aninhada distingue escolher um modelo de medir o desempenho dessa escolha. Também torna o cálculo mais dispendioso, o que é preferível a obter um resultado barato, mas contaminado.
Agregue os retornos dos testes sequenciais pela sua ordem temporal real, incluindo períodos sem posição. Aplique comissões e pressupostos de execução de forma consistente. Não faça a média de rácios atraentes de cada segmento sem analisar o seu significado económico: um intervalo curto e calmo pode, de outro modo, receber a mesma importância aparente que um longo e volátil. Mostre a dispersão entre intervalos juntamente com o resultado combinado.
Um resultado fraco é uma evidência utilizável
Um desempenho walk-forward que se deteriora após os custos, depende de um só intervalo ou muda drasticamente com um pequeno ajuste temporal merece investigação, não reparações cosméticas. Distinga um defeito de dados ou implementação de uma estratégia que simplesmente não tem sustentação. Corrigir um erro real pode justificar uma nova execução, mas o contacto anterior com os resultados deve continuar a fazer parte do histórico da investigação.
Termine com uma especificação fixada e um período genuinamente novo de observação simulada se se justificar avaliação adicional. Predefina que dados serão recolhidos e o que invalidaria os pressupostos. O objetivo não é continuar a otimizar até aparecer uma linha atrativa; é determinar se um procedimento disciplinado e implementável resiste a oportunidades de falhar.
Mantenha a continuidade da carteira entre períodos de teste
Reajustar um modelo não implica liquidar automaticamente a carteira. Se o teste de janeiro a março termina com uma posição cuja saída original ocorre em abril, defina se mantém a regra, adota outra documentada ou é encerrada com os respetivos custos. Reiniciar cada período em dinheiro sem registar esse encerramento pode apagar perdas, inventar capital ou evitar transições difíceis. São necessárias regras para posições existentes, além das novas previsões.
O capital também deve continuar. Ganhar 10% num período e perder 10% no seguinte multiplica o património por 1,10 × 0,90 = 0,99: uma perda líquida de 1%. A média zero dos retornos não reproduz a conta. Conserve a série cronológica com regras coerentes de financiamento e tamanho e calcule nela as medidas agregadas. Se os períodos de teste se sobrepõem, não conte o mesmo retorno duas vezes: defina que modelo controla cada decisão ou como partilham o capital.
A seleção deve ocorrer dentro de cada corte de treino, incluindo escolha de variáveis, normalização e imputação de dados ausentes. Uma transformação ajustada uma vez sobre toda a amostra continua contaminada mesmo que o estimador final seja reajustado honestamente. TimeSeriesSplit fornece divisões cronológicas e um intervalo opcional entre índices, mas não conhece a maturação de um resultado financeiro, as revisões de dados ou a gestão de posições abertas. Isso pertence ao desenho da investigação.
Mantenha um registo por período: corte do treino, observações elegíveis, especificação escolhida, primeira execução possível, posições iniciais, custos e posições finais. Justifique também observações e ordens omitidas. Assim se distingue deterioração do mecanismo, mudança amostral e erro de fronteira. Corrigir um defeito exige repetir o procedimento consistentemente e conservar o resultado anterior no histórico, não apresentar a correção como uma experiência nunca observada.