Urdhrat, stop-et dhe çmimi që merr realisht
Mëso cilën pjesë të urdhrit kontrollon ti, cilën e kontrollon tregu dhe pse një stop nuk është sigurim.
Një udhëzim nuk është rezultat
Një urdhër përshkruan çfarë duhet të përpiqet të bëjë një ndërmjetës ose vend tregtimi në kushte të përcaktuara. Ekzekutimi që rezulton varet nga palët e disponueshme, oraret e tregtimit, rregullat e tregut dhe kushtet operative. Një grafik tregon transaksione të kaluara; nuk është ofertë për të tregtuar çfarëdo sasie me çmimin më të fundit. Ky dallim bëhet i dukshëm kur çmimet lëvizin shpejt ose sasia e disponueshme është e vogël.
Një urdhër tregu i jep përparësi ekzekutimit dhe jo një çmimi të caktuar. Një urdhër limit përcakton çmimin më të pafavorshëm të pranueshëm, por mund të mbetet i paekzekutuar. Për blerjen, limiti është çmimi maksimal; për shitjen, është çmimi minimal. Ekzekutimet e pjesshme mund të lënë një pozicion më të vogël nga ai i synuar dhe pjesa e mbetur e urdhrit mund të vazhdojë të jetë aktive.
Sasia e disponueshme është po aq e rëndësishme sa çmimi më i mirë. Oferta për njëqind aksione nuk garanton një mijë me të njëjtin çmim. Urdhri i madh i tregut mund të kalojë disa nivele. Urdhri limit mund të ekzekutohet pjesërisht dhe ta lërë mbetjen në pritje sipas vlefshmërisë dhe rregullave.
Kupto çfarë aktivizon realisht pragu
Një urdhër stop konvencional bëhet urdhër tregu kur plotësohet kushti i aktivizimit. Prandaj ai është i ekspozuar ndaj rrëshqitjes së çmimit pas aktivizimit. Një urdhër stop-limit, përkundrazi, bëhet urdhër limit, duke ruajtur kufirin e përcaktuar të çmimit, por duke sjellë mundësinë që dalja të mos kryhet. Asnjëri urdhër nuk zgjidh çdo rrezik. Ndërmjetës të ndryshëm mund të përdorin referenca të ndryshme aktivizimi, ndaj kontrolloni nëse aktivizimi varet nga transaksionet, ofertat e blerjes, ofertat e shitjes ose një çmim tjetër i përcaktuar.
Edhe urdhrat kanë afate vlefshmërie. Një urdhër ditor mund të skadojë në fund të seancës përkatëse, ndërsa një urdhër më afatgjatë mbetet deri në skadimin e përcaktuar ose anulimin e tij, sipas rregullave të brokerit. Mundësia e ekzekutimit jashtë orarit të zakonshëm dhe trajtimi i veprimeve korporative mund të ndryshojnë. Një urdhër i pambikëqyrur mbetet një udhëzim me pasoja të mundshme, edhe kur ideja fillestare e tregtimit është harruar.
Analizo një boshllëk çmimi gjatë natës
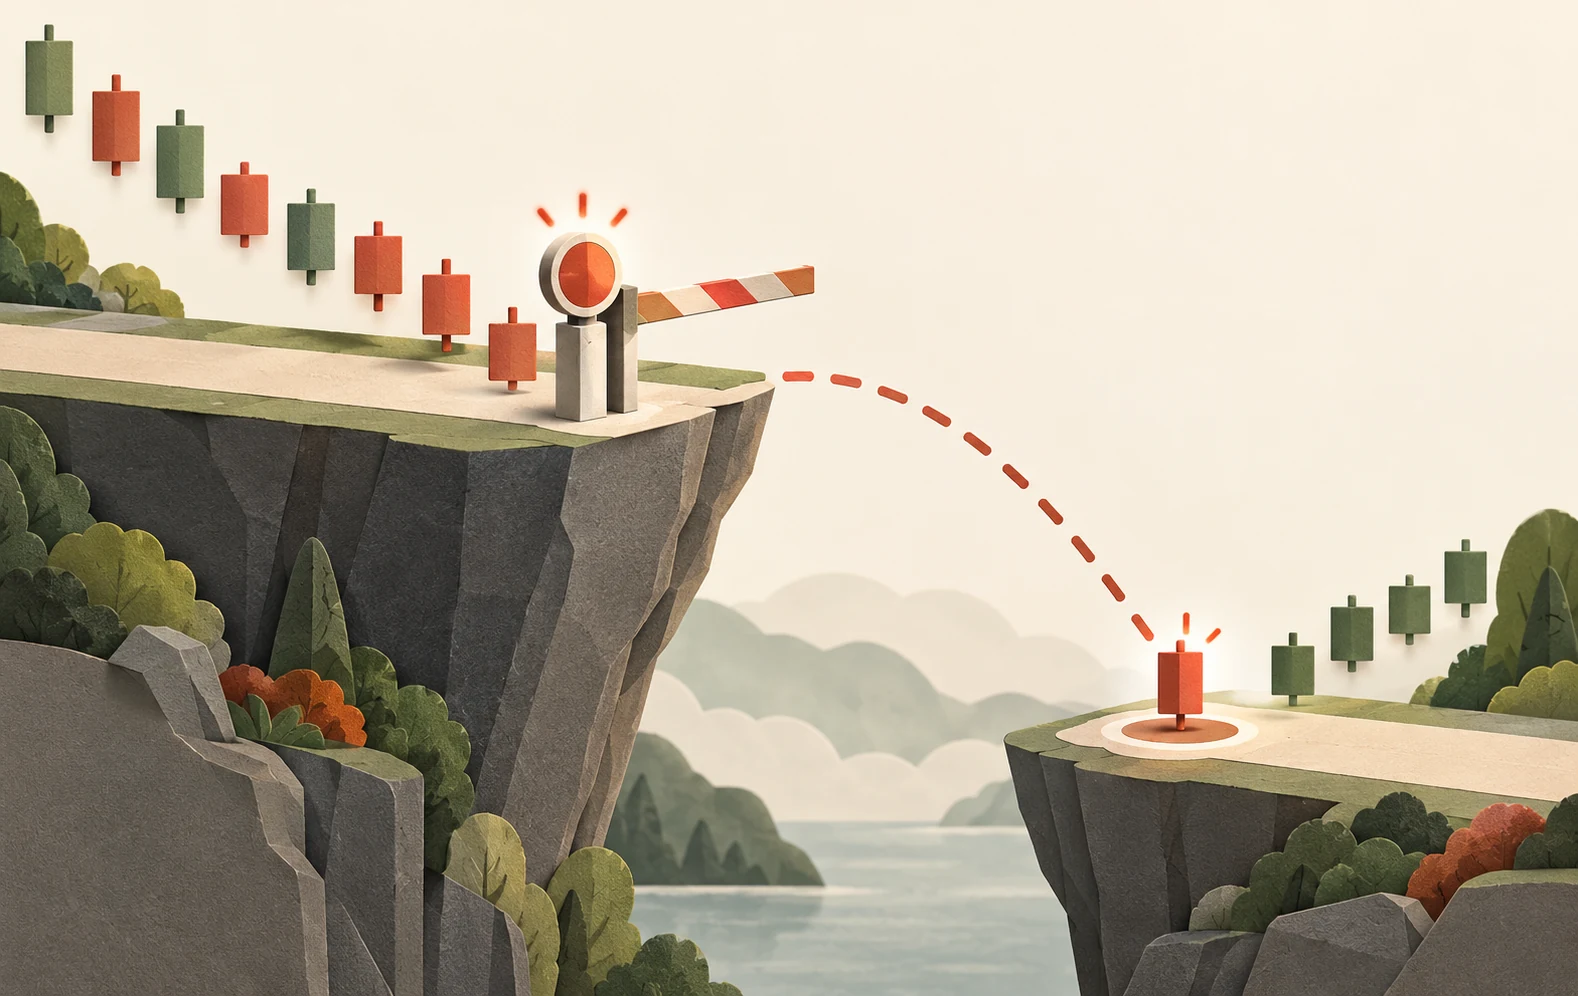
Mendo për një aksion hipotetik të blerë me $50, me një stop shitjeje në $48. Pas lajmeve të papritura, interesi i ardhshëm i disponueshëm për blerje shfaqet rreth $44.50. Një stop i aktivizuar mund të ekzekutohet aty ose me një çmim tjetër të disponueshëm. Humbja e synuar prej $2 për aksion është bërë $5.50 para kostove. Kjo nuk është domosdoshmërisht defekt; çmimet që munguan nuk ishin kurrë të disponueshme për ekzekutim.
Një stop-limit me aktivizim në $48 dhe limit në $47.80 mund të mbetet i paekzekutuar në të njëjtin skenar. Limiti i tij mbron nga pranimi i $44.50, por investitori ende zotëron aktivin që bie. Siguria e çmimit dhe siguria e ekzekutimit konkurrojnë me njëra-tjetrën. Është çorientuese të përshkruhet një lloj urdhri si universalisht më i sigurt pa përcaktuar cili rrezik ka rëndësi.
Rakordo urdhrin pas dërgimit
Regjistro identifikuesin e urdhrit, anën, sasinë, limitin ose aktivizuesin, afatin e vlefshmërisë dhe gjendjen aktuale. Pastaj dallo gjendjet: i dërguar, i pranuar, pjesërisht i ekzekutuar, i ekzekutuar, i refuzuar dhe i anuluar. Kërkesa për anulim nuk provon se tregtia nuk u ekzekutua; ekzekutimi mund të ndodhë përpara se anulimi të hyjë në fuqi. Rakordo pozicionet dhe paratë në vend që të mbështetesh vetëm te një mesazh në ekran.
Në një simulim, testo qëllimisht një urdhër të refuzuar dhe një ekzekutim të pjesshëm. Një plan realist përcakton çfarë ndodh nëse hyrja ekzekutohet, por dalja e lidhur me të jo, ose nëse lidhja ndërpritet. Funksione të platformës si urdhrat e lidhur mund të ndihmojnë në bashkërendimin e udhëzimeve, por sjellja e tyre e saktë është specifike për produktin. Kuptimi operacional duhet të jetë krahas analizës së çmimit, jo pas saj.
Kontrollo nëse tregu është vërtet i hapur për udhëzimin që synon të përdorësh. Një burim çmimesh mund të vazhdojë të shfaqë çmime orientuese ndërsa një lloj i caktuar urdhri është i padisponueshëm. Një pezullim nga bursa ose kufizim i ndërmjetësit mund të pengojë gjithashtu ekzekutimin. Këto mundësi duhen përfshirë në shënimet e ushtrimit, sepse një plan daljeje që supozon qasje të pandërprerë ka lënë të pashprehur një kusht të rëndësishëm.
Ndiqe sasinë nga urdhri te pozicioni
Blerja e 250 aksioneve, njëqind me 50,02 dhe 150 me 50,05 dollarë, kushton 12 509,50 para tarifave. Çmimi i ponderuar me sasinë është 50,038, jo mesatarja e thjeshtë e dy çmimeve. Kundrejt blerjes së të gjithave me 50,02, kostoja shtesë është 4,50 dollarë.
Nga njëqind të porositura ekzekutohen dyzet, pastaj dërgohet anulimi, por para hyrjes së tij në fuqi ekzekutohen edhe dhjetë. Nëse pesëdhjetë të mbeturat anulohen, pozicioni është pesëdhjetë, jo zero apo njëqind. Statusi „anuluar” pa sasinë kumulative të ekzekutuar nuk mjafton.
Daljet e lidhura kërkojnë të njëjtin rakordim. Një objektiv fitimi i realizuar nuk duhet të lërë stop shitjeje që më vonë hap pa dashje pozicion të shkurtër. Koordinimi varet nga platforma, ekzekutimet e pjesshme dhe vonesat. Provo lëvizje të shpejtë që mund të aktivizojë të dy kushtet.
Mungesa e përgjigjes është gjendje e panjohur, jo refuzim i provuar. Blerja përsëri pas ndërprerjes mund ta dyfishojë ekspozimin nëse e para është pranuar. Kontrollo urdhrin fillestar dhe ekzekutimet përmes identifikuesve. Klikimi i dytë nuk është automatikisht i padëmshëm.