Can thiệp ngoại hối: cơ chế, tín hiệu và giới hạn
Phân tích điều can thiệp thay đổi mà không coi hoạt động ngân hàng trung ương là sàn giá bảo đảm.
Mô tả hoạt động thực tế
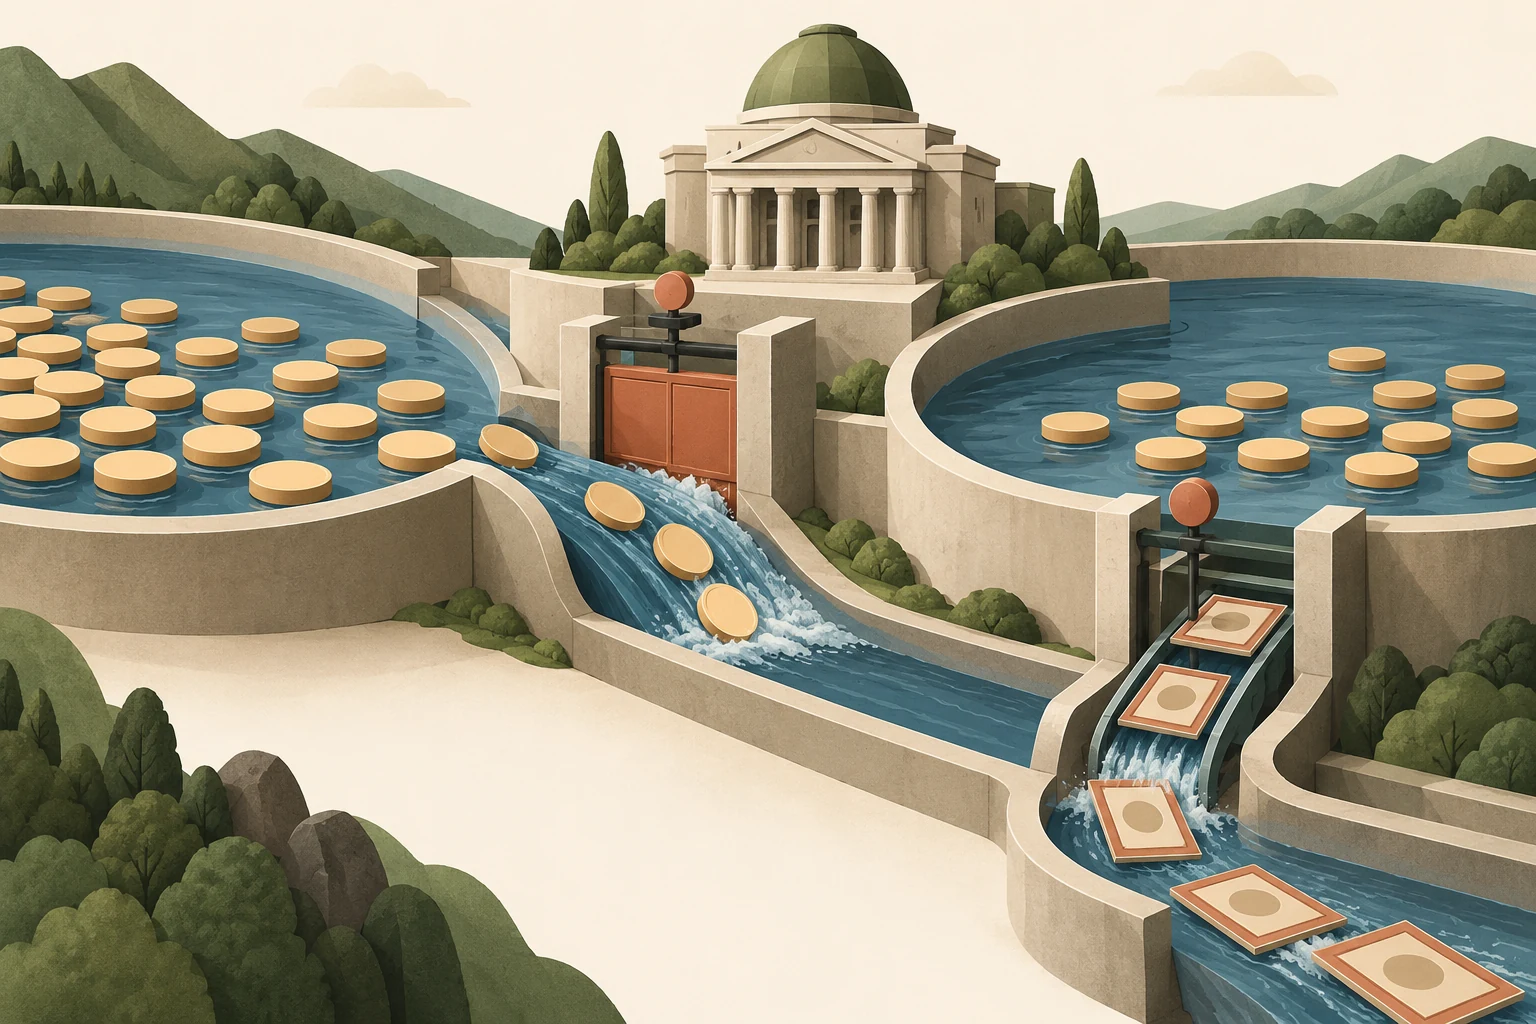
Can thiệp ngoại hối là giao dịch của cơ quan có thẩm quyền nhằm tác động đến tỷ giá hoặc điều kiện thị trường. Mua ngoại tệ và bán nội tệ làm thay đổi các tài sản, nghĩa vụ liên quan; bán dự trữ ngoại hối để mua nội tệ tác động theo chiều ngược lại. Thông báo chính sách, giao dịch đã thực hiện và số liệu ước tính công bố sau đó cung cấp những loại thông tin khác nhau, không thể dùng thay thế cho nhau.
Bắt đầu với cơ quan có thẩm quyền, công cụ, mục đích và thời điểm. Can thiệp có thể qua giao dịch giao ngay, phái sinh hoặc cơ chế khác, và trách nhiệm thể chế khác nhau giữa các quốc gia. Tin đồn ngân hàng trung ương đã hành động là bằng chứng yếu hơn thông cáo chính thức. Ngay cả số liệu tổng hợp chính thức cũng có thể không xác định thời điểm chính xác trong ngày mà giao dịch diễn ra.
Thay đổi dự trữ ngoại hối công bố không bằng khối lượng can thiệp. Giá trái phiếu và tỷ giá có thể làm giá trị thay đổi dù không giao dịch mới; hợp đồng kỳ hạn có thể tạo nghĩa vụ tương lai mà chưa đổi dự trữ giao ngay. Hãy tách giao dịch, định giá lại, thu nhập lãi, thanh toán đáo hạn và nghĩa vụ phái sinh để hiểu cơ quan quản lý thực sự đã làm gì.
Tách tác động có và không trung hòa tiền tệ
Can thiệp không trung hòa có thể thay đổi điều kiện tiền tệ trong nước qua tác động lên các nghĩa vụ nợ tiền tệ. Trung hòa sử dụng nghiệp vụ bù trừ để hạn chế tác động đó. Sự phân biệt quan trọng vì phản ứng tỷ giá có thể phản ánh thay đổi chính sách tiền tệ lẫn chính giao dịch ngoại tệ. Coi hai loại giống nhau sẽ gây nhầm lẫn về cơ chế.
Can thiệp trung hòa vẫn có thể ảnh hưởng thị trường qua tín hiệu, nguồn cung tài sản hoặc hoạt động thị trường. Thành công phụ thuộc hoàn cảnh thay vì một quy luật phổ quát. Hành động đáng tin phù hợp chính sách rộng hơn có thể khác nỗ lực chống sức ép dai dẳng trong khi chính sách khác hướng ngược lại. Nhà phân tích nên nêu kênh được đề xuất và bằng chứng hỗ trợ.
Nếu mua ngoại tệ làm tăng dự trữ của các ngân hàng trong nước, ngân hàng trung ương có thể hút dự trữ về bằng cách bán chứng khoán nội tệ. Tài sản ngoại tệ vẫn còn trên bảng cân đối nhưng tác động lên dự trữ ngân hàng được bù lại. Trung hòa tiền tệ không phải hủy giao dịch ngoại hối ban đầu, mà dùng giao dịch thứ hai để trung hòa tác động tiền tệ của nó.
Tránh câu chuyện nguồn lực vô hạn
Khả năng phát hành nội tệ không khiến mọi mục tiêu tỷ giá trở nên miễn phí. Mua tài sản nước ngoài có thể tạo rủi ro bảng cân đối kế toán và làm phức tạp mục tiêu trong nước. Hỗ trợ nội tệ bằng cách bán tài sản nước ngoài chịu một ràng buộc nguồn lực khác. Tổng dự trữ có thể phóng đại nguồn lực dùng được ngay nếu tài sản đang bị ràng buộc hoặc đi kèm nghĩa vụ nợ ngoại tệ.
Bản ghi chú nghiên cứu cần phân biệt nguồn lực thanh khoản, cam kết đã công bố và nghĩa vụ tiềm tàng. Đừng biến tổng dự trữ ấn tượng thành số ngày chính xác có thể bảo vệ đồng tiền khi chưa có giả định về quy mô áp lực. Những ước lượng như vậy rất nhạy với hành vi và có thể tự mất hiệu lực khi người tham gia thay đổi kỳ vọng.
Tác động thị trường có thể tạm thời
Phản ứng giá mạnh ban đầu có thể phản ánh bất ngờ, độ sâu thị trường giảm hoặc nhà giao dịch giảm vị thế. Nó không xác lập thay đổi vĩnh viễn trong tỷ giá cân bằng. Ngược lại, không có biến động tức thời kịch tính không chứng minh nghiệp vụ không có tác dụng ổn định; tình huống đối chứng phù hợp là điều không thể quan sát.
Dùng nhiều thời hạn và so sánh điều kiện rộng hơn. Biến động có giảm không? Thanh khoản có cải thiện không? Kỳ vọng chính sách có đổi không? Các đồng tiền tương tự có biến động cùng lúc không? Những câu hỏi này cải thiện diễn giải nhưng không giải quyết hoàn hảo việc xác định quan hệ nhân quả. Tránh chỉ chọn can thiệp theo sau bởi đảo chiều lớn, vì các giai đoạn thất bại hoặc mơ hồ cần thiết để đánh giá giới hạn câu chuyện.
Đánh giá hiệu quả gặp vấn đề chọn mẫu: cơ quan quản lý thường can thiệp khi đồng tiền đã chịu áp lực. Giá tiếp tục giảm sau đó không chứng minh can thiệp vô ích, vì nếu không can thiệp có thể giảm mạnh hơn. Phục hồi cũng có thể do tin khác. Dùng đồng tiền đối chứng và kiểm soát thông báo đồng thời hữu ích, nhưng không khiến diễn biến giả định khi không can thiệp trở thành điều quan sát trực tiếp được.
Xây dựng nghiên cứu sự kiện có kỷ luật
Để phân tích mang tính giáo dục, liệt kê mọi đợt can thiệp đã xác định trong một khoảng thời gian cụ thể và ghi khi nào thông tin được công khai. Dùng các cửa sổ tỷ giá nhất quán và lưu ý những thông báo kinh tế diễn ra đồng thời. Tách dữ liệu giao dịch chính thức khỏi tin báo chí. Nếu công bố có độ trễ, đừng giả vờ người giao dịch trong quá khứ đã biết chuỗi số liệu cuối cùng theo thời gian thực.
Kịch bản căng thẳng nên gồm không can thiệp, can thiệp bất ngờ, can thiệp lặp lại và thay đổi chính sách cuối cùng. Không nên trình bày kịch bản nào là khả dĩ nhất khi thiếu bằng chứng. Vị thế dựa vào mức sàn giả định có thể thất bại do khoảng trống giá trước khi lệnh thoát thông thường khớp. Hiểu cơ chế chính sách là hữu ích; giả định nó bảo vệ mình là khẳng định khác và mạnh hơn nhiều.
Để thực hành phản thực tế hữu ích, viết hai lộ trình có cùng can thiệp ban đầu nhưng chính sách trong nước sau đó khác nhau. Một lộ trình củng cố mục tiêu tiền tệ đã nêu; lộ trình kia làm yếu nó. Giải thích vì sao giao dịch ngày đầu giống nhau không nhất thiết tạo kết quả dài hạn giống nhau. Điều này giúp tránh ngoại suy quy mô của một nghiệp vụ thành mục tiêu giá bền vững.