Devisenmarktinterventionen: Mechanismus, Signale und Grenzen
Analysieren Sie, was eine Intervention verändert, ohne Zentralbankaktivitäten als garantierte Preisuntergrenze zu betrachten.
Den tatsächlichen Vorgang beschreiben
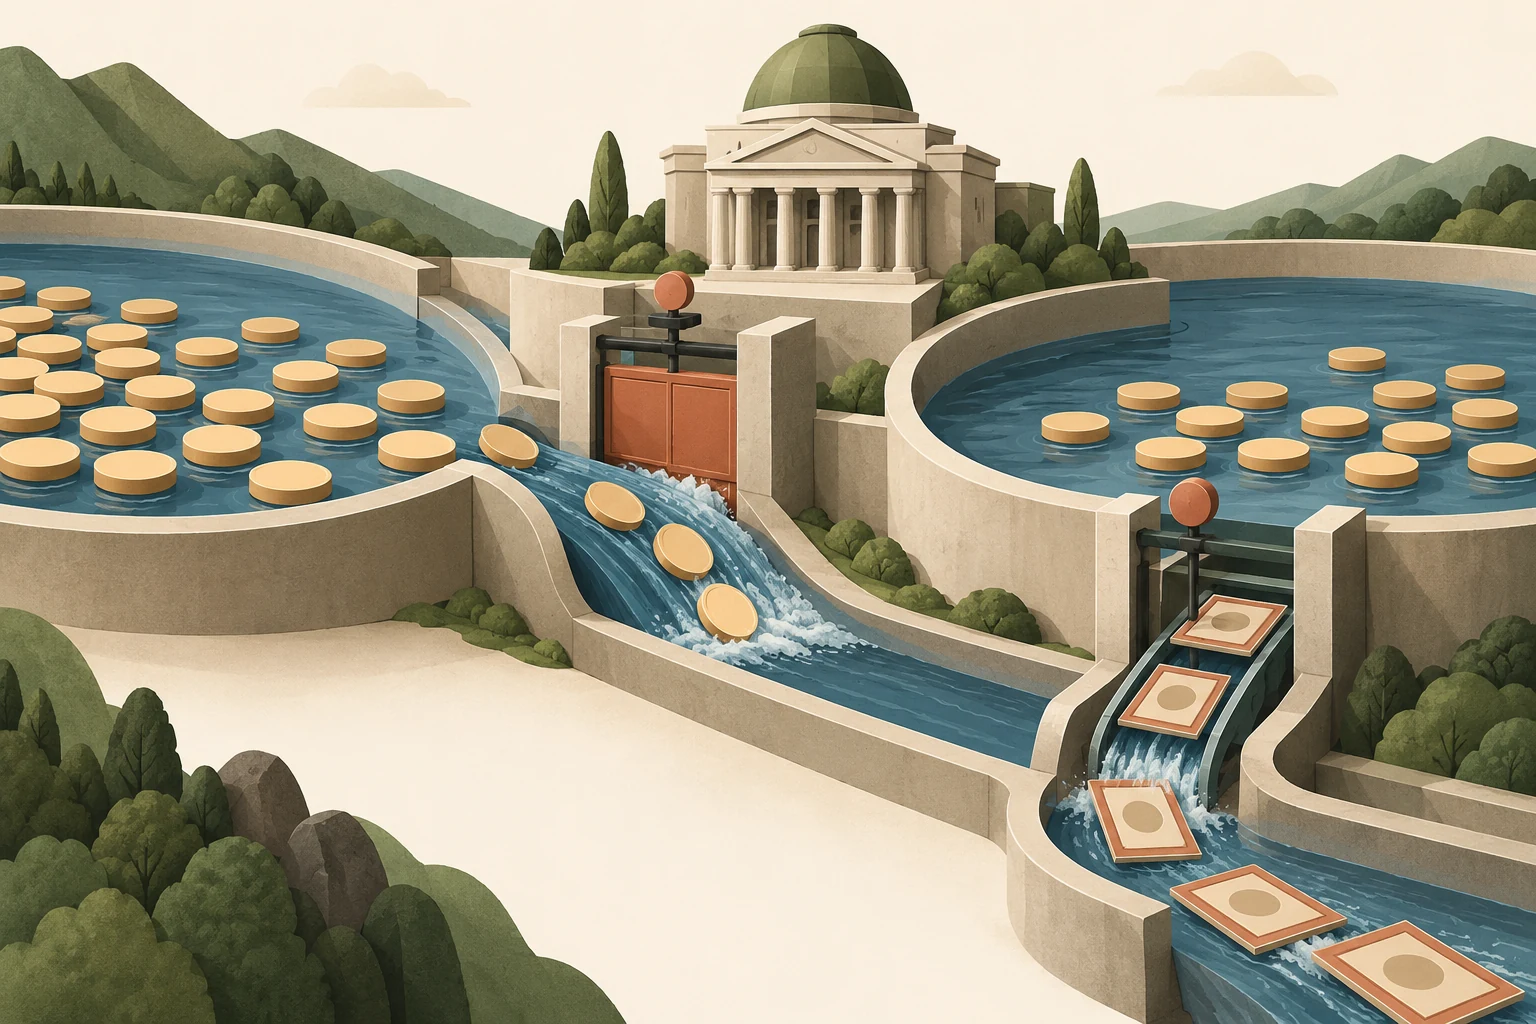
Bei einer Devisenmarktintervention handelt eine staatliche Stelle, um den Wechselkurs oder die Bedingungen am Währungsmarkt zu beeinflussen. Kauft sie Fremdwährung gegen die eigene Währung, verändern sich ihre Vermögenswerte und Verbindlichkeiten. Verkauft sie dagegen Währungsreserven, um die eigene Währung zu kaufen, verläuft der Austausch in die Gegenrichtung. Eine angekündigte Maßnahme, ein tatsächlich ausgeführtes Geschäft und eine später veröffentlichte Schätzung sind dabei unterschiedliche Arten von Belegen.
Beginnen Sie mit Zuständigkeit, Instrument, Zweck und Zeitpunkt. Interventionen können über Kassageschäfte, Derivate oder andere Vereinbarungen erfolgen; die institutionelle Verantwortung unterscheidet sich zwischen Ländern. Ein Gerücht über Zentralbankaktivitäten ist ein schwächerer Beleg als eine offizielle Mitteilung. Selbst eine offizielle Gesamtsumme nennt möglicherweise nicht die genauen untertägigen Transaktionszeitpunkte.
Eine Veränderung der gemeldeten Reserven entspricht nicht automatisch dem Interventionsvolumen. Steigt der Wert ausländischer Wertpapiere oder verändert sich der Umrechnungskurs, kann der Reservewert ohne Kauf steigen. Ein Devisentermingeschäft kann umgekehrt eine spätere Verpflichtung schaffen, ohne den aktuellen Kassenbestand sofort zu verändern. Trennen Sie Transaktionen, Bewertung, Erträge, Fälligkeiten und Derivateverpflichtungen, bevor Sie Reservestatistiken interpretieren.
Sterilisierte von unsterilisierten Effekten trennen
Eine unsterilisierte Intervention kann über die Veränderung monetärer Verbindlichkeiten auch die heimischen Geldmarktbedingungen beeinflussen. Bei einer Sterilisierung soll eine gegenläufige Operation diesen Effekt begrenzen. Diese Unterscheidung ist wichtig: Eine Wechselkursreaktion kann sowohl auf die eigentliche Devisentransaktion als auch auf veränderte monetäre Bedingungen zurückgehen. Wer beides gleichsetzt, vermischt unterschiedliche Übertragungswege.
Sterilisierte Interventionen können Märkte dennoch über Signale, das Angebot an Vermögenswerten oder die Marktfunktionsfähigkeit beeinflussen. Ob sie erfolgreich sind, hängt von den Umständen ab und nicht von einer allgemeingültigen Regel. Eine glaubwürdige, mit der breiteren Politik abgestimmte Maßnahme kann sich von dem Versuch unterscheiden, anhaltendem Druck zu widerstehen, während andere Maßnahmen in die entgegengesetzte Richtung wirken. Eine Analyse sollte den angenommenen Wirkungskanal und die ihn stützenden Belege nennen.
Kauft eine Zentralbank Fremdwährung und stellt dabei heimische Reserven bereit, kann sie diese Reserveausweitung beispielsweise durch einen Verkauf inländischer Wertpapiere oder eine andere liquiditätsabsorbierende Operation ausgleichen. Die Fremdwährungsaktiva bleiben dennoch in ihrer Bilanz. Sterilisierung bedeutet also nicht, den Devisenkauf rückgängig zu machen, sondern einen bestimmten monetären Effekt durch eine zweite Operation zu neutralisieren.
Die Erzählung von unbegrenzten Ressourcen vermeiden
Die Möglichkeit, Verbindlichkeiten in der eigenen Währung zu schaffen, macht ein Wechselkursziel nicht kostenlos erreichbar. Der Kauf ausländischer Vermögenswerte kann Bilanzrisiken und Konflikte mit anderen Zielen auslösen. Soll die eigene Währung durch den Verkauf von Reserven gestützt werden, ist dagegen die Verfügbarkeit von Fremdwährung entscheidend. Die Bruttoreserven können die sofort nutzbaren Mittel überzeichnen, wenn Vermögenswerte gebunden sind oder Fremdwährungsverbindlichkeiten gegenüberstehen.
Eine Analyse sollte liquide Ressourcen, angekündigte Zusagen und bedingte Verpflichtungen unterscheiden. Verwandeln Sie einen beeindruckenden Reservebetrag nicht ohne Annahmen zur Druckstärke in eine präzise Zahl von Tagen möglicher Währungsverteidigung. Solche Schätzungen reagieren stark auf Verhalten und können sich selbst entkräften, wenn Teilnehmer ihre Erwartungen ändern.
Markteinfluss kann vorübergehend sein
Eine heftige erste Kursreaktion kann auf den Überraschungseffekt, geringe Markttiefe oder den Abbau bestehender Positionen zurückgehen. Sie beweist keine dauerhafte Veränderung des Gleichgewichtswechselkurses. Umgekehrt ist eine geringe unmittelbare Reaktion kein Beleg dafür, dass die Intervention wirkungslos war. Wie sich der Kurs ohne diese Maßnahme entwickelt hätte, lässt sich nicht unmittelbar beobachten.
Nutzen Sie mehrere Zeithorizonte und vergleichen Sie breitere Bedingungen. Sank die Volatilität? Verbesserte sich Liquidität? Änderten sich geldpolitische Erwartungen? Bewegten sich ähnliche Währungen gleichzeitig? Solche Fragen verbessern die Interpretation, ohne Kausalität perfekt zu identifizieren. Wählen Sie nicht nur Interventionen mit anschließenden starken Umkehrbewegungen aus; erfolglose oder mehrdeutige Episoden sind nötig, um die Grenzen der Erzählung zu bewerten.
Die Erfolgsmessung leidet an einem Auswahlproblem: Behörden intervenieren meist gerade dann, wenn bereits Druck auf eine Währung besteht. Ein anschließender Kursrückgang beweist deshalb nicht, dass die Stützung wirkungslos war; ohne sie hätte der Rückgang größer sein können. Umgekehrt kann eine Erholung andere Ursachen haben. Vergleichswährungen und Kontrollen für gleichzeitige Nachrichten helfen, ersetzen aber keinen beobachtbaren Verlauf ohne Intervention.
Eine disziplinierte Ereignisstudie aufbauen
Erfassen Sie für eine historische Untersuchung alle identifizierten Interventionen eines klar abgegrenzten Zeitraums und den Zeitpunkt, zu dem die Informationen öffentlich wurden. Verwenden Sie einheitliche Beobachtungsfenster und notieren Sie zeitgleiche Wirtschaftsnachrichten. Halten Sie offizielle Transaktionsdaten und Presseberichte auseinander. Wird eine vollständige Reihe erst später veröffentlicht, darf sie in einer historischen Simulation nicht als damals bereits bekannt behandelt werden.
Stressszenarien sollten ausbleibende, unerwartete und wiederholte Interventionen sowie einen späteren Politikwechsel umfassen. Ohne Belege sollte keines als wahrscheinlichstes Ergebnis dargestellt werden. Eine Position, die auf einer angenommenen Kursuntergrenze beruht, kann durch eine Kurslücke scheitern, bevor eine gewöhnliche Ausstiegsorder ausgeführt wird. Den politischen Mechanismus zu verstehen ist nützlich; Schutz daraus abzuleiten ist eine andere, viel stärkere Behauptung.
Schreiben Sie für eine nützliche kontrafaktische Übung zwei Pfade mit identischer Anfangsintervention, aber unterschiedlicher späterer Inlandspolitik. Einer unterstützt das erklärte Währungsziel, der andere schwächt es. Erklären Sie, warum identische Transaktionen am ersten Tag keine identischen Langfristergebnisse erzeugen müssen. Das schützt davor, den Umfang einer Einzelmaßnahme zu einem dauerhaften Kursziel fortzuschreiben.