Stablecoin-et: një çmim i synuar nuk është garanci
Kupto rezervat, shlyerjen dhe ndryshimin midis një tokeni dollari dhe një depozite në dollarë.
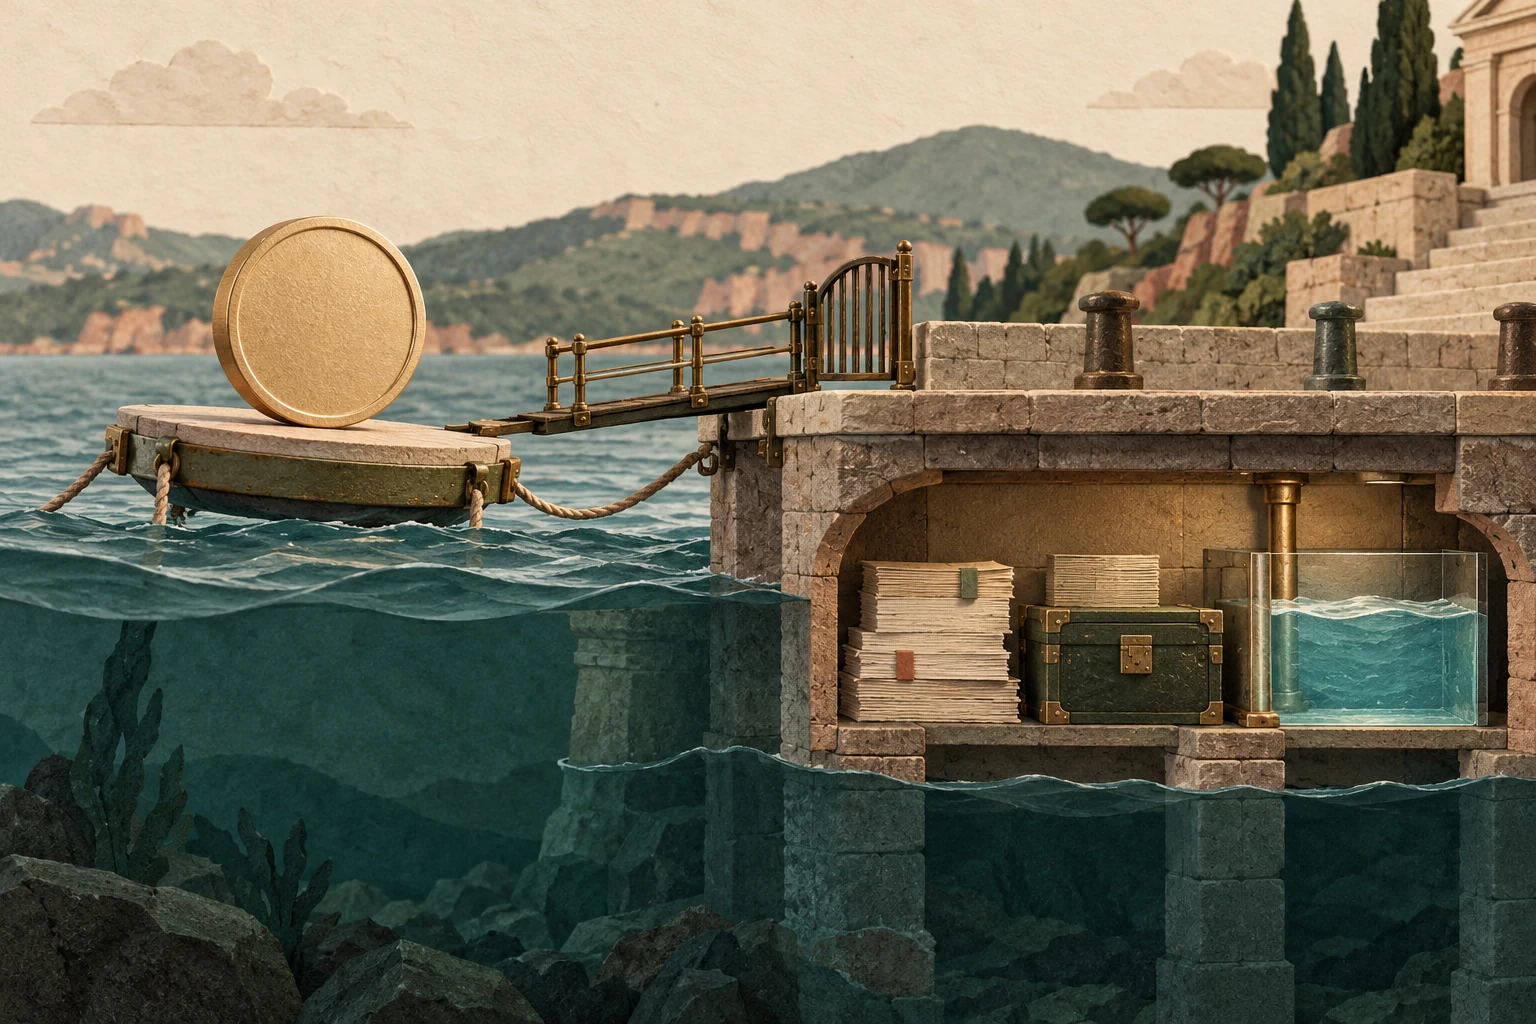
Lidhja e kursit është objektiv
Një stablecoin synon të ndjekë një vlerë referimi, zakonisht një monedhë kombëtare. Fjala i qëndrueshëm përshkruan objektivin e projektimit, jo një premtim pa kushte se çdo zotërues mund të shesë me atë vlerë në çdo çast. Një token mund të tregtohet nën ose mbi objektivin e tij kur shlyerja është e vështirë, besimi ndryshon ose likuiditeti i tregut vihet nën trysni. Sjellja e çmimit të tij varet nga mekanizmat dhe të drejtat ligjore, jo nga emërtimi.
Struktura të ndryshme e mbështesin atë objektiv në mënyra të ndryshme. Disa mbështeten te aktivet e mbajtura nga një emetues. Të tjera përdorin kolateral në zinxhir dhe rregulla të programuara likuidimi. Disa përdorin mekanizma stimulimi me mbështetje të jashtme të kufizuar. Këto struktura nuk duhen futur në të njëjtin grup vetëm sepse grafikët e tyre zakonisht lëvizin afër një dollari. Pyet çfarë i përthith humbjet dhe kush ka një të drejtë shlyerjeje të zbatueshme ligjërisht.
Lexo bilancin pas tokenit
Për një strukturë të mbështetur me rezerva, rëndësi kanë përbërja, likuiditeti, ruajtja dhe ndarja ligjore e rezervës. Paraja, titujt afatshkurtër, ekspozimet nga huadhënia e garantuar dhe aktivet e paqëndrueshme nuk sillen njësoj nën stres. Një aktiv mund të vlejë afër vlerës së tij të deklaruar, por përsëri të jetë i vështirë për t'u shitur shpejt. Një raport i datuar muajin e kaluar është gjithashtu një fotografi e atij çasti, jo garanci në kohë reale.
Një vërtetim ka një fushë të caktuar mbulimi dhe një datë matjeje; ai nuk duhet trajtuar automatikisht si auditim i plotë i një biznesi të tërë. Po kështu, vlera totale e aktiveve të publikuara është vetëm një pjesë e çështjes. Detyrimet e pashlyera, pretendimet mbi të njëjtat aktive, rregullat e shlyerjes dhe identiteti i palës me të drejtë shlyerjeje ndikojnë çfarë mund të rikuperojë realisht një zotërues.
Shlyerja lidh tregun me objektivin
Nëse pjesëmarrësit e kualifikuar mund ta shlyejnë një token kundrejt një dollari me besueshmëri dhe kosto të ulët, blerja nën një dollar dhe shlyerja mund të nxisin konvergjencën e çmimit. Por kërkesat e kualifikimit, shumat minimale, oraret bankare, vonesat e përpunimit dhe tarifat mund ta kufizojnë këtë mekanizëm. Një zotërues me pakicë që shet në një bursë mund të përballet me çmim dhe afat tjetër nga një institucion që e shlyen drejtpërdrejt.
Për sistemet on-chain me kolateral, rënia e çmimit të kolateralit mund të aktivizojë likuidime. Këto likuidime varen nga burimet e çmimeve, kapaciteti i rrjetit dhe blerësit e gatshëm. Disa mekanizma mund të hyjnë në stres njëkohësisht. Një version i mbështjellë përmes një ure mund të shtojë një shtresë tjetër: tokeni origjinal mund të mbetet i shëndoshë, ndërsa ura që e mban dështon. Identifiko gjithmonë aktivin dhe rrjetin e saktë, në vend që të mbështetesh te një simbol i njohur.
Yield-i shton një kontratë tjetër
Një gjendje në stablecoin nuk është automatikisht llogari kursimi. Nëse një platformë ofron rendiment, hetoni aktivitetin shtesë që e gjeneron. Fondet mund të jepen hua, të përdoren në tregtim, të bllokohen në kontrata inteligjente ose të përdoren në një subvencion promocional. Rendimenti mund të shtojë rreziqe huamarrësi, platforme, likuiditeti dhe teknike përtej rrezikut të vetë lidhjes së stablecoin-it me vlerën e synuar.
Një tabelë e dobishme kërkimore ndan katër ekspozime: emetuesin e tokenit, aktivet rezervë, ofruesin e ruajtjes dhe marrëveshjen e rendimentit. Dështimi në cilindo prej tyre mund të ketë rëndësi edhe kur të tjerët funksionojnë normalisht. Mbrojtja e depozitave, rregullat e titujve, të drejtat e shlyerjes dhe trajtimi tatimor ndryshojnë sipas juridiksionit dhe strukturës ligjore. Prandaj, krahasimet mësimore duhet të shmangin trajtimin e një rendimenti të kuotuar si drejtpërdrejt të krahasueshëm me një produkt bankar të siguruar, pa shqyrtuar këto dallime.
Vonesa e pagesës dhe mungesa e mbulimit janë probleme të ndryshme
Një emetues hipotetik ka detyrime prej dyzet milionë eurosh dhe rezerva me të njëjtën vlerë. Vetëm gjashtë milionë janë menjëherë të disponueshme, ndërsa kërkesat për shlyerje arrijnë nëntë milionë. Fillimisht problemi është likuiditeti dhe koha për lirimin e aktiveve të tjera. Nëse rezervat pas humbjeve vlejnë vetëm 37 milionë, mungojnë edhe tre milionë mbulim real.
Çmimi nën objektiv mund të shprehë frikë nga pritja, humbja përfundimtare ose pasiguria mes këtyre shpjegimeve. Grafiku nuk e përcakton vetë shkakun. Çmimi i qëndrueshëm nuk provon as të drejta dhe akses të njëjtë në shlyerje për çdo zotërues.
Analizo veçmas vlerësimin e rezervave, disponueshmërinë dhe kushtet e së drejtës. Pohimi “mbulim i plotë” nuk tregon ende kush merr para, kur dhe pas cilave kosto.
Nisu nga afati i pagesës reale
Një faturë hipotetike kërkon 2 500 euro në llogari bankare të martën. I njëjti numër tokenësh me objektiv çmimi një euro nuk provon aftësinë për ta paguar. Duhet një rrugë funksionale këmbimi ose shlyerjeje, kushte të plotësuara dhe kohë e mjaftueshme.
Vizato rrugën kryesore dhe rezervë deri te banka. A përdorin të njëjtin emetues, bankë, urë ose ndërmjetës? Dy ndërfaqe mund të fshehin një varësi të vetme. Alternativa duhet të pranojë versionin e saktë të aktivit në rrjetin përkatës.
Shënoji të panjohurat saktësisht. “Shlyerja e drejtpërdrejtë për këtë kategori klienti nuk është verifikuar” thotë më shumë se “duhet të funksionojë”. Kështu, objektivi i çmimit nuk kthehet pa u vënë re në premtim për para të përdorshme në çdo çast.